Quanto guadagna un osteopata? La risposta onesta comincia da un limite: per questa professione non esiste un dato ufficiale di reddito. Non c'è una cassa di previdenza che pubblichi il reddito medio dei propri iscritti, come fanno ENPAP per gli psicologi o ENPAB per i biologi, e nel contratto del comparto Sanità 2022-2024 il profilo dell'osteopata non compare. Quello che trovi online sono medie autodichiarate che vanno da circa 18.500 a 45.000 euro l'anno, senza un metodo verificabile.
Per questo, in questa guida, non ti daremo una cifra «giusta». Ti daremo gli strumenti per costruirla: tariffe, sedute a settimana, settimane lavorate, costi dello studio, contributi e imposte, con simulazioni trasparenti in regime forfettario. Ogni numero che non viene da una fonte ufficiale è dichiarato come ipotesi.
Il 2026 è anche un anno di svolta per la professione. Con il DPCM del 25 marzo 2026, pubblicato in Gazzetta Ufficiale il 22 maggio, è stato recepito l'accordo sulle equipollenze dei titoli e dal 14 settembre 2026 si possono presentare le domande di iscrizione agli elenchi speciali ad esaurimento presso gli Ordini TSRM e PSTRP. Cambia molto per il tuo futuro professionale, ma, come vedremo, non cambia automaticamente il modo in cui oggi fatturi e quanto ti resta in tasca.
Se stai organizzando o riorganizzando il tuo studio, questa guida si affianca a quella sui migliori software per osteopati e alla pagina del gestionale Appuntoo per osteopati. Se vuoi confrontare il metodo con altre professioni vicine, trovi lo stesso schema nelle guide su quanto guadagna un fisioterapista e su quanto guadagna un logopedista.
Vuoi sapere quanto incassa davvero il tuo studio, mese per mese? Prova Appuntoo gratis per 14 giorni → Nessuna carta di credito · Attivazione in 2 minuti
Quanto guadagna un osteopata: risposta rapida
Nessuna delle cifre della tabella è una media ufficiale. Sono ordini di grandezza e simulazioni, con l'indicazione di che cosa resta ancora da sottrarre.
La forbice è così ampia perché dietro la parola «osteopata» ci sono situazioni molto diverse: chi esercita da anni in uno studio avviato e chi comincia con poche ore a settimana, chi è anche fisioterapista o medico e chi fa solo osteopatia, chi lavora in una struttura e chi paga l'affitto della propria stanza. Il numero che conta per te è quello che si ottiene seguendo la catena sedute pagate → compensi → contributi → imposta → costi → ore totali di lavoro.
Perché non esiste una cifra ufficiale
Capire da dove mancano i dati ti aiuta a diffidare delle classifiche che circolano.
- Nessuna cassa dedicata. Gli enti previdenziali delle professioni ordinistiche pubblicano il reddito medio dei propri iscritti. Per gli osteopati, negli atti sulla professione che abbiamo consultato (legge 3/2018, DPR 131/2021, DPCM 25 marzo 2026) non risulta istituita una cassa autonoma: chi lavora in proprio senza altra copertura obbligatoria versa alla Gestione Separata INPS, che non pubblica statistiche per singola professione.
- Nessun profilo nel contratto pubblico. Nel testo integrale del CCNL del comparto Sanità 2022-2024 pubblicato da ARAN la parola «osteopata» non compare tra i profili del ruolo sanitario, a differenza di fisioterapista, logopedista o dietista. Alcune pagine divulgative parlano di «osteopata ospedaliero» con cifre precise: nel contratto che abbiamo letto non c'è un tabellare di riferimento.
- Nessun tariffario. I minimi tariffari obbligatori per le professioni sono stati aboliti nel 2006 con il cosiddetto decreto Bersani (DL 223/2006). Ogni osteopata stabilisce le proprie tariffe.
- Medie senza metodo. Una nota piattaforma di annunci indica per l'osteopata uno stipendio medio di circa 18.500 euro l'anno, in una pagina che dichiara di non essere aggiornata da oltre un anno. Altre guide arrivano a 40.000-45.000 euro lordi l'anno, con forbici mensili da circa 1.250 a oltre 5.000 euro, citando come fonte la stessa piattaforma. Sono medie che mescolano dipendenti e autonomi, part-time e tempo pieno, e non distinguono tra chi ha un'agenda piena e chi sta ancora costruendola.
Questo non significa che non si possa ragionare. Significa che il ragionamento va fatto sui tuoi numeri, partendo da quanto puoi realisticamente fatturare.
Osteopata nel 2026: cosa è cambiato per la professione
Il quadro normativo, che fino a pochi mesi fa era «in corso di completamento», si è mosso molto. Ecco le tappe, con la fonte primaria di ciascuna.
Chi può iscriversi agli elenchi speciali
Secondo il testo dell'accordo pubblicato in Gazzetta Ufficiale, possono iscriversi agli elenchi speciali ad esaurimento coloro che si sono iscritti entro il 31 agosto 2026 a un corso di formazione in osteopatia di almeno tre anni e lo hanno concluso, con uno di questi due profili:
- diploma di scuola secondaria superiore e titolo di osteopata con almeno 2.400 ore di formazione teorica (96 CFU) e 1.000 ore di tirocinio pratico (40 CFU) sull'apparato muscolo-scheletrico;
- laurea abilitante in una professione sanitaria e titolo di osteopata con almeno 1.500 ore di formazione teorica (60 CFU) e le stesse 1.000 ore di tirocinio.
Se il tirocinio è inferiore a 1.000 ore si può far valere l'esperienza lavorativa: almeno 36 mesi, anche non continuativi, documentati con partita IVA, contratti di collaborazione e documentazione fiscale. Servono inoltre cittadinanza o status equiparato, pieno godimento dei diritti civili, assenza di carichi pendenti e residenza o domicilio professionale nella circoscrizione dell'Ordine a cui si presenta la domanda. Le istruzioni della Federazione prevedono la presentazione per via telematica e indicano la finestra temporale per l'esperienza lavorativa fino al 22 maggio 2028.
Cosa comporta per il tuo conto economico
L'iscrizione agli elenchi non è un punto d'arrivo. Per il reddito pesano soprattutto quattro elementi:
- Il contributo annuale all'Ordine. L'accordo prevede che il consiglio direttivo stabilisca un contributo a carico degli iscritti all'elenco per coprire le spese di gestione; il mancato pagamento comporta la cancellazione. L'importo dipende dall'Ordine: va messo nel budget dei costi fissi.
- L'esame di abilitazione entro sei anni. Gli iscritti agli elenchi devono sostenere, entro sei anni dall'iscrizione e a pena di decadenza, un esame di abilitazione presso un'università con corso di laurea in osteopatia. Per chi proviene da un corso con diploma di scuola superiore sono previste misure compensative per 30 CFU complessivi (medicina legale e deontologia, organizzazione sanitaria, sicurezza e radioprotezione, primo soccorso, discipline medico-chirurgiche, prevenzione). I costi dipendono dall'ateneo e non sono quantificati nell'accordo.
- L'albo definitivo. Superato l'esame, si ottiene il titolo di laurea o l'equipollenza e ci si iscrive all'albo presso l'Ordine, con cancellazione dall'elenco speciale.
- L'ingresso dei nuovi laureati. Chi si forma dopo il 31 agosto 2026 passa dal percorso universitario: nel medio periodo l'offerta di osteopati con titolo abilitante crescerà, con effetti sulla concorrenza locale che oggi nessuno può quantificare.
Un'avvertenza: non abbiamo trovato né nell'accordo né nelle istruzioni della Federazione indicazioni sulle sanzioni per chi non si iscrive, e queste regole sono nuove. Per la tua posizione specifica, rivolgiti all'Ordine competente.
Cosa non è cambiato (per ora): IVA e Sistema TS
Qui molti articoli online fanno confusione. La Risoluzione dell'Agenzia delle Entrate n. 9/E del 24 febbraio 2026, scritta sulla base del parere del Ministero della Salute del 4 novembre 2025 (nota n. 69401), ha concluso che le prestazioni rese in qualità di osteopata non possono beneficiare dell'esenzione IVA dell'articolo 10, primo comma, n. 18, del DPR 633/1972. Le ragioni sono due: l'osteopata non rientra tra le professioni e arti sanitarie soggette a vigilanza (art. 99 del Testo unico delle leggi sanitarie) e non è stato individuato con il decreto del Ministro della Salute di concerto con quello dell'Economia previsto dalla norma. Il Ministero aveva inoltre osservato che l'iter era ancora in completamento, perché mancavano l'accordo sui titoli equipollenti e l'albo.
Le conseguenze pratiche, secondo la risoluzione:
- le prestazioni sono soggette a IVA con aliquota ordinaria, salvo che tu sia in regime forfettario (nel qual caso non addebiti IVA);
- la fattura va emessa in formato elettronico tramite il Sistema di Interscambio;
- le prestazioni non sono ammesse tra le spese sanitarie detraibili documentabili tramite il Sistema Tessera Sanitaria, quindi chi esercita come osteopata non trasmette i dati al Sistema TS. Per il commento ufficiale, vedi anche FiscoOggi.
La risoluzione parla di «stato attuale». Il DPCM del 25 marzo 2026 ha chiuso uno dei punti che l'Agenzia indicava come mancanti (l'accordo sulle equipollenze) e gli elenchi sono aperti dal 14 settembre, ma alla data del 2 ottobre 2026 non abbiamo trovato un nuovo documento di prassi dell'Agenzia delle Entrate che modifichi il trattamento. Alcuni commentatori ritengono che la questione si riaprirà; altre guide sostengono addirittura che l'esenzione sia già operativa. Finché non c'è un chiarimento ufficiale, la regola prudente è quella della risoluzione. Se sei anche iscritto a un altro albo sanitario, per esempio come fisioterapista, le prestazioni che rendi in quella qualità seguono invece le regole di quella professione. Per il quadro generale leggi la guida all'IVA sulle prestazioni sanitarie e, se ti interessa il Sistema TS, quella su chi deve inviare i dati. Conferma sempre il trattamento della tua posizione con il tuo commercialista.
Come lavora un osteopata e come cambia il reddito
Prima dei numeri, i modelli di lavoro, perché determinano chi si prende il rischio e chi incassa.
Collaborazione in un centro, in una palestra o in un poliambulatorio
Eviti affitto e investimenti iniziali e ricevi pazienti dalla struttura, ma il compenso per seduta riflette costi e servizi di chi ti ospita. Prima di accettare chiarisci per iscritto chi incassa e chi fattura, se esiste un minimo garantito, come si gestiscono disdette e sedute saltate, a chi appartengono i pazienti se lasci la struttura e se puoi lavorare anche in altri luoghi. Non esiste una percentuale «standard»: negoziala dopo aver calcolato il tuo costo orario.
Dipendente nel privato
In cliniche, centri di riabilitazione o realtà sportive il contratto, il livello e le ore dipendono dall'azienda. Chiedi sempre per iscritto il CCNL applicato, la retribuzione annua lorda, le mensilità, le ore settimanali, la parte variabile e le clausole di esclusiva o non concorrenza, se vuoi mantenere anche pazienti privati.
Studio proprio
Incassi l'intera tariffa, ma sostieni costi fissi e rischio di agenda: se un'ora resta vuota, il costo della stanza resta. È il modello che permette il tetto di fatturato più alto e, se mal calibrato, quello che rende di meno nei primi mesi.
Più professioni insieme
Molti osteopati sono anche fisioterapisti, massofisioterapisti o laureati in scienze motorie. Se eserciti come fisioterapista iscritto all'albo, per quelle prestazioni valgono le regole di quella professione, comprese esenzione IVA e invio al Sistema TS. Tieni sempre separate nel budget (e nelle fatture) le due attività.
Tariffe: cosa costa una seduta e come costruire la tua
Non c'è un tariffario obbligatorio, e le cifre che si leggono sui portali di prezzi vanno prese con cautela. Come indicazione, l'osservatorio prezzi di una piattaforma di prenotazione sanitaria ha raccolto nel 2024 circa 1.500 prezzi pubblicati online per il trattamento osteopatico: media nazionale di circa 61 euro, con valori da 30 a 150 euro e medie di circa 60 euro al Nord, 68 al Centro e 60 al Sud. Il dato è di giugno 2024, riguarda i listini pubblici e non è una fonte ufficiale: usalo per capire la dispersione, non per fissare il tuo prezzo.
Un metodo più solido per costruire la tariffa parte dal tuo costo orario:
tariffa minima = (costi annui + reddito netto che vuoi ottenere + contributi e imposte) ÷ sedute realistiche all'anno
Ricorda che le sedute realistiche sono meno di quelle teoriche: sottrai ferie, formazione, malattie e le ore che l'agenda non riempie. Dopo aver calcolato il minimo, valuta il posizionamento: esperienza, specializzazione (pediatrica, sportiva, perinatale), durata della seduta, zona e concorrenza locale. Una prima valutazione più lunga, con anamnesi e test, può avere un prezzo diverso dalle sedute successive. Se vuoi memorizzare prezzo e durata una volta per tutte, in Appuntoo lo fai con i template di prestazione, come vedremo più avanti.
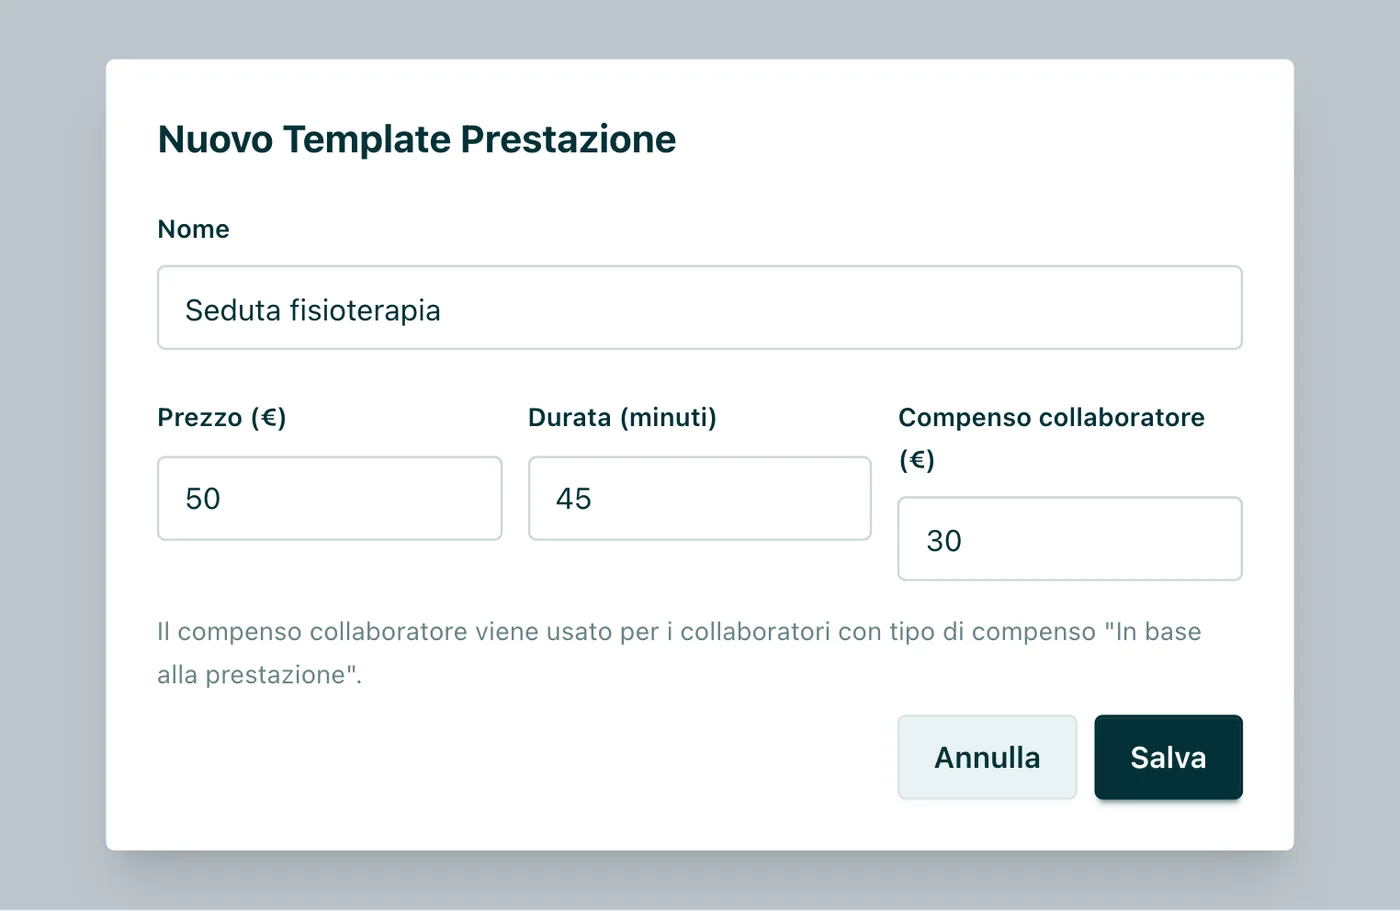
Schermata dimostrativa Appuntoo: valori e nomi illustrano l'interfaccia, non sono tariffe consigliate.
Quanto si può fatturare: il calcolo da fare sulla tua agenda
Per chi lavora in proprio il punto di partenza è la capacità produttiva dell'agenda:
compensi annui = sedute a settimana × tariffa media incassata × settimane lavorate
Negli scenari che seguono ipotizziamo sedute di 45-60 minuti, con lavoro manuale: non è un'attività che si possa moltiplicare all'infinito. Anche per questo conviene ragionare in sedute realmente pagate, non in slot aperti.
Tre scenari di compensi
I valori seguenti sono ipotesi matematiche, non tariffe consigliate e non medie di mercato. Servono a mostrare quanto pesano numero di sedute, prezzo e settimane lavorate.
Il primo scenario è coerente con chi comincia a tempo parziale o affianca un altro lavoro. Il secondo rappresenta uno studio con una base stabile di pazienti, circa tre o quattro sedute al giorno. Il terzo si avvicina alla soglia di 85.000 euro del regime forfettario, oltre la quale si esce dal regime dall'anno successivo (e subito, se in corso d'anno si superano 100.000 euro). C'è anche una domanda fisica e organizzativa: 25 sedute manuali a settimana, più documentazione, messaggi e aggiornamento, sono sostenibili nel lungo periodo?

Gli appuntamenti ricorrenti permettono di fissare un intero ciclo di trattamento in un colpo solo.
Quali costi sottrarre ai compensi
Il fatturato non si trasferisce sul conto personale. Prima vanno coperte le spese che ti permettono di lavorare.
- Spazio: affitto o quota stanza, utenze, pulizie, eventuale segreteria.
- Professione: assicurazione di responsabilità civile professionale, formazione e aggiornamento, e da ora il contributo annuale all'elenco speciale o all'albo dell'Ordine.
- Attrezzatura e materiali: lettino, sanificazione, biancheria, materiale di consumo.
- Amministrazione: commercialista, conto, commissioni sui pagamenti elettronici, gestionale.
- Acquisizione pazienti: sito o pagina di prenotazione, eventuali campagne, tempo dedicato alla comunicazione. Per i limiti di legge sulla pubblicità sanitaria leggi la guida al marketing sanitario.
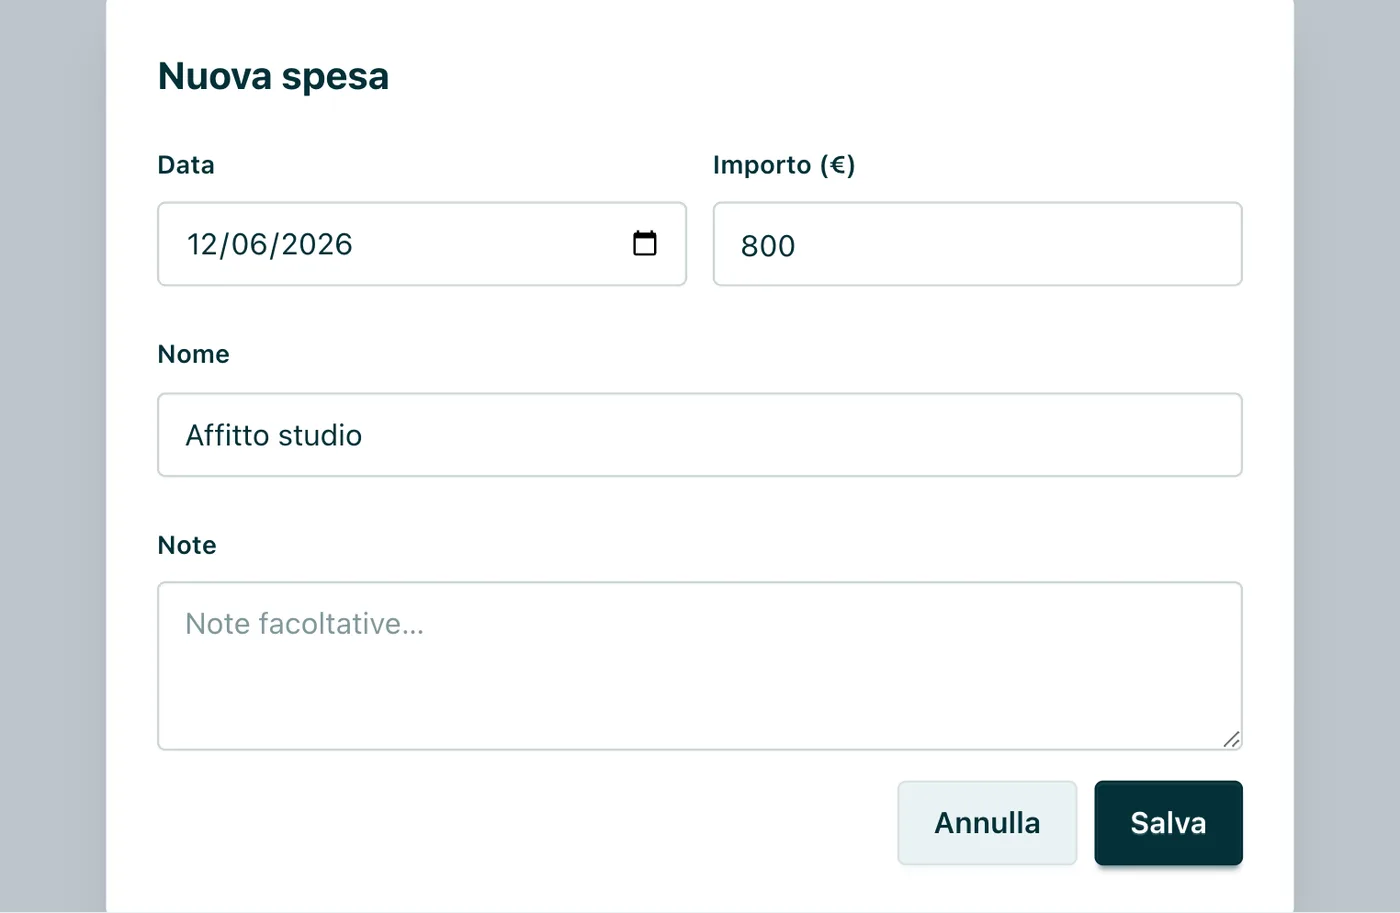
Per un esempio, ipotizza 450 euro al mese di stanza e servizi, 120 euro al mese tra amministrazione, software e materiali e 1.800 euro l'anno tra assicurazione, quota dell'Ordine e formazione. Il totale è 8.640 euro annui. Sono ipotesi di budget da sostituire con i tuoi preventivi, non una media nazionale. Se all'inizio affitti una stanza a ore, il costo sarà più basso.
Nel forfettario questi costi non si deducono analiticamente: il 22% escluso dal coefficiente è una riduzione forfettaria, non il rimborso delle spese che sostieni davvero. Se hai costi alti, il margine reale può essere molto più basso di quello che il 78% lascia immaginare.
Il tempo non fatturato
Una seduta da 50 minuti non esaurisce il lavoro: ci sono la cartella da aggiornare, i messaggi dei pazienti, le sanificazioni, la contabilità, la formazione. Se venti sedute a settimana richiedono anche otto ore di lavoro «dietro le quinte», il tuo impegno reale è oltre le trenta ore. Dividere il fatturato solo per le ore di seduta dà un guadagno orario troppo ottimistico.
Porta agenda, fatture e spese nello stesso gestionale. Prova Appuntoo gratis per 14 giorni → Nessuna carta di credito · Attivazione in 2 minuti
Tasse e contributi: Gestione Separata INPS e forfettario
La previdenza: Gestione Separata
Per quanto risulta dagli atti consultati, non esiste una cassa previdenziale dedicata agli osteopati. Il libero professionista senza altra copertura obbligatoria versa quindi alla Gestione Separata INPS. La circolare INPS n. 8 del 3 febbraio 2026 indica per il 2026 un'aliquota del 26,07% per i professionisti senza altra previdenza obbligatoria e del 24% per pensionati o già assicurati altrove (per esempio chi ha anche un lavoro dipendente). La contribuzione si calcola sul reddito, senza i contributi minimi fissi che conoscono altre categorie. Nel regime forfettario i contributi obbligatori sono deducibili dal reddito prima dell'imposta, come ricorda l'Agenzia delle Entrate nel chiarimento su forfettario e contributi previdenziali. In fattura puoi applicare la rivalsa facoltativa del 4%, che però fa parte del compenso. Se sei anche iscritto a una professione con cassa propria, la tua posizione cambia: verifica con il commercialista.
Il forfettario in quattro passaggi
Nel regime forfettario:
- moltiplichi i compensi incassati per il coefficiente di redditività: per il gruppo di settore che comprende le attività sanitarie, secondo le istruzioni di Redditi PF 2026, è il 78%;
- calcoli i contributi sul reddito così ottenuto;
- deduci i contributi obbligatori versati;
- applichi l'imposta sostitutiva del 15%, oppure del 5% per i primi cinque anni se possiedi i requisiti di avvio.
Per accedere al regime serve non superare i 85.000 euro di ricavi o compensi e, per il 2026, non aver percepito l'anno prima più di 35.000 euro di redditi di lavoro dipendente (soglia confermata dalla Legge di Bilancio 2026; dal 2027, salvo proroghe, tornerebbe a 30.000). Dal 1° gennaio 2027 le norme sul forfettario confluiscono nel nuovo Testo unico delle imposte sui redditi (D.Lgs. 117/2026): controlla gli aggiornamenti con il commercialista prima di programmare il prossimo anno. Quale codice ATECO indicare per l'osteopatia è una scelta da verificare con il commercialista: il coefficiente del 78% vale per l'intero gruppo di settore delle attività sanitarie.
IVA, bollo e prezzo che vede il paziente
Per un osteopata, e in questo sta la differenza maggiore con le professioni sanitarie esenti, la scelta del regime incide sul prezzo che il paziente paga davvero. Se sei in forfettario non addebiti IVA. Se sei in regime ordinario e le tue prestazioni sono imponibili, all'imponibile si aggiunge il 22%: una seduta da 60 euro diventa 73,20 euro, e l'IVA non è reddito tuo. Il paziente, inoltre, secondo la risoluzione non può detrarre la prestazione resa come osteopata tra le spese sanitarie: per i dettagli sulla detrazione leggi la guida alla detrazione delle spese sanitarie.
È uno dei motivi per cui l'85.000 euro conta così tanto: superarlo significa non solo cambiare regime fiscale, ma anche decidere se assorbire l'IVA o farla pagare al paziente. Sulle fatture senza IVA di importo superiore a 77,47 euro si applica inoltre l'imposta di bollo da 2 euro: vedi la guida alla marca da bollo sulle fatture sanitarie e quella sulle fatture dei forfettari sanitari.
Simulazioni in regime forfettario
Ipotesi: coefficiente 78%; Gestione Separata al 26,07% sul reddito forfettario; nessun altro reddito; contributi dedotti nello stesso anno. Le colonne indicano quanto resta dopo contributi e imposta, ma prima dei costi dello studio.
Con 45.000 euro di compensi un osteopata non «guadagna 45.000 euro»: nell'esempio restano circa 31.957 euro dopo contributi e imposta al 15%, e da questa cifra vanno ancora tolti affitto, assicurazione e tutte le altre spese.
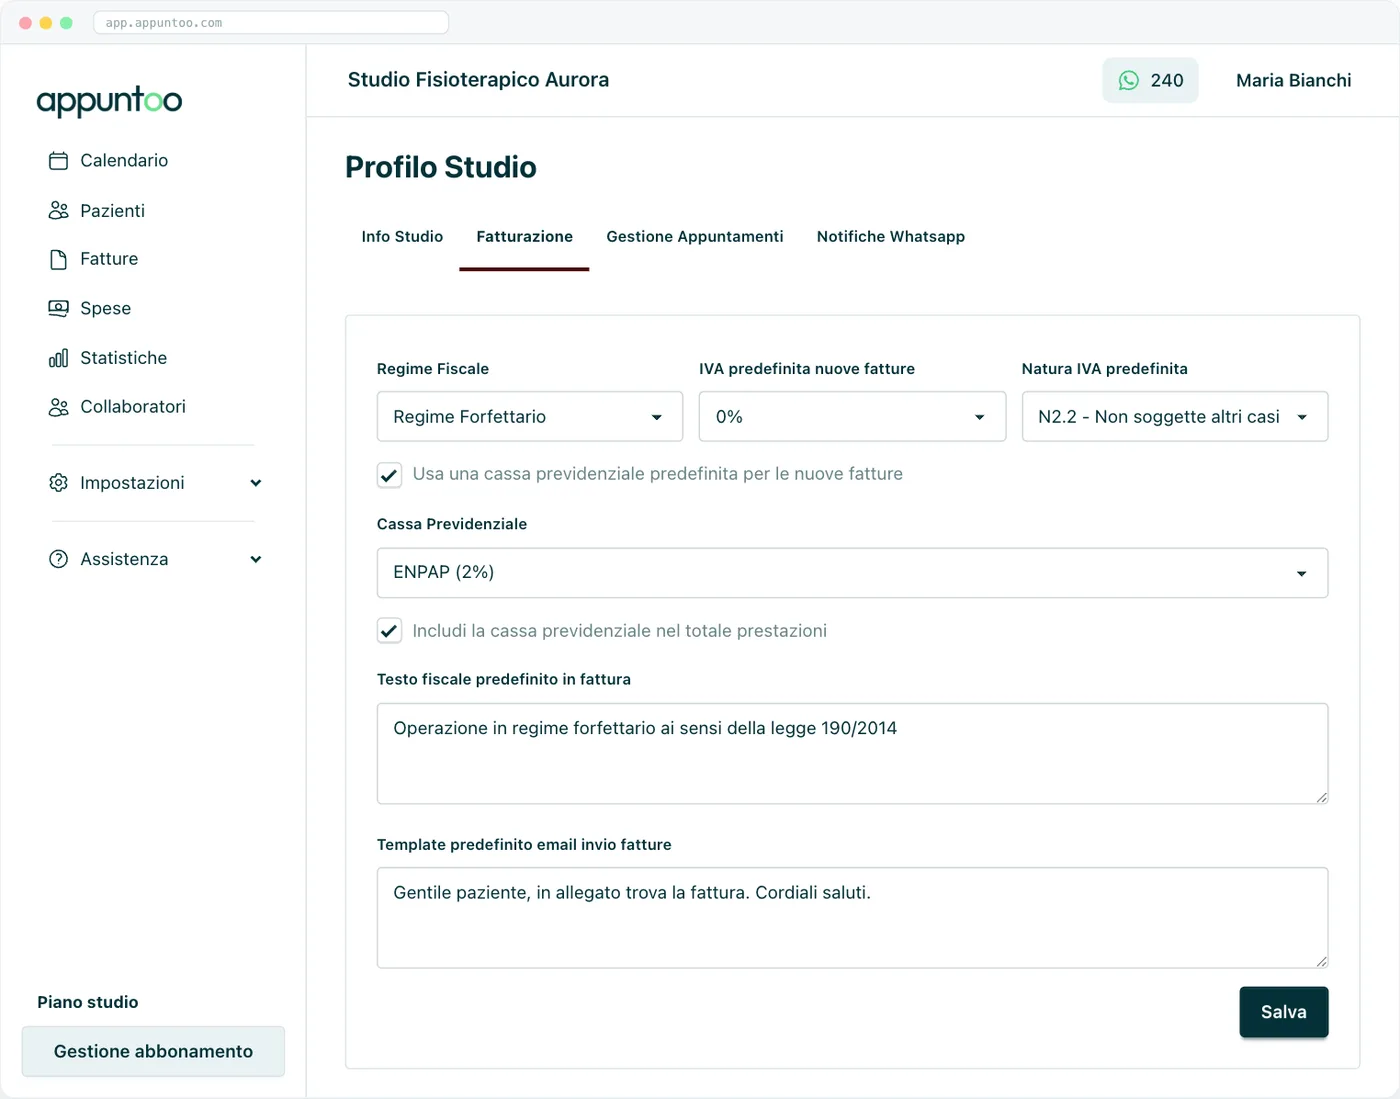
In Profilo studio → Fatturazione imposti regime fiscale, aliquota e natura IVA, cassa e testo fiscale predefiniti per le nuove fatture.
Dal fatturato al netto mensile: i tre scenari completi
Applichiamo la catena completa ai tre scenari, con imposta al 15%, Gestione Separata al 26,07% e costi ipotetici di 8.640 euro l'anno.
Tre osservazioni. La prima: nello scenario part-time, con gli stessi costi fissi, il margine è sottile; un affitto a ore o un lavoro in struttura riduce il rischio. La seconda: con imposta al 5% (se hai i requisiti) il netto mensile salirebbe a circa 688, 2.459 e 4.431 euro. La terza: si tratta di dodici mensilità senza ferie, malattia o maternità retribuite e con tutto il rischio d'agenda a tuo carico: confrontarle con uno stipendio mensile lordo è un errore comune.
Quante sedute servono per 2.000 euro netti al mese?
Con le ipotesi di questa guida (tariffa di 60 euro, 46 settimane, costi per 8.640 euro, Gestione Separata al 26,07%) servono circa 45.960 euro di compensi con l'imposta al 15%, ossia circa 17 sedute a settimana; con l'imposta al 5% bastano circa 42.500 euro, cioè poco più di 15 sedute a settimana. È un calcolo da rifare con la tua tariffa, i tuoi costi e le tue settimane reali.
Come far crescere il reddito con lo stesso tempo di lavoro
Esperienza e specializzazione sostengono tariffe più alte, ma il reddito si costruisce soprattutto su cinque leve operative.
1. Cicli di trattamento che non si interrompono
In osteopatia il paziente tipico non fa una sola seduta: segue un breve ciclo e poi, spesso, controlli di mantenimento. Una seduta non fissata alla fine della precedente è fatturato che rischia di non tornare. Programmare il prossimo appuntamento già durante la seduta, con gli appuntamenti ricorrenti, è la scelta organizzativa con l'impatto più diretto sulla continuità del percorso.
2. Disdette e assenze
Nello scenario «studio avviato», due sedute da 60 euro perse ogni settimana per 46 settimane valgono 5.520 euro di compensi non realizzati. Non è una media nazionale dei no-show: è la misura del rischio in quello scenario. Promemoria e conferme riducono le telefonate e aiutano a recuperare lo slot in tempo; per capire come calcolare il costo sulla tua agenda leggi la guida sul costo dei no-show nello studio sanitario e quella sulle strategie per ridurli, oltre a come gestire le disdette last-minute.
3. Tariffa realmente incassata
Non guardare solo il listino. Dividi il totale incassato per il numero di sedute pagate: pacchetti, sconti, sedute omaggio e insoluti abbassano la media. Un aumento sostenibile nasce dal valore clinico e dal tempo dedicato, non dalla copia dei prezzi di un altro studio. Per capire dove si perde margine, la guida su come monitorare il fatturato dello studio mostra gli indicatori da guardare ogni mese.
4. Tempo totale per seduta
Una prima valutazione da 60 minuti può richiederne altri 15 tra anamnesi, note e organizzazione del trattamento. Confronta sempre il ricavo per ora complessiva di lavoro, non il prezzo della singola seduta.
5. Visibilità e nuovi pazienti
Con tante professioni di fascia simile in zona, essere trovati e poter prenotare in pochi secondi fa la differenza. Una pagina di prenotazione condivisibile, la cura del profilo Google e un'esperienza ordinata aumentano la probabilità di riempire gli slot liberi. Gli spunti per farlo nel rispetto delle regole sono nella guida al web marketing sanitario.
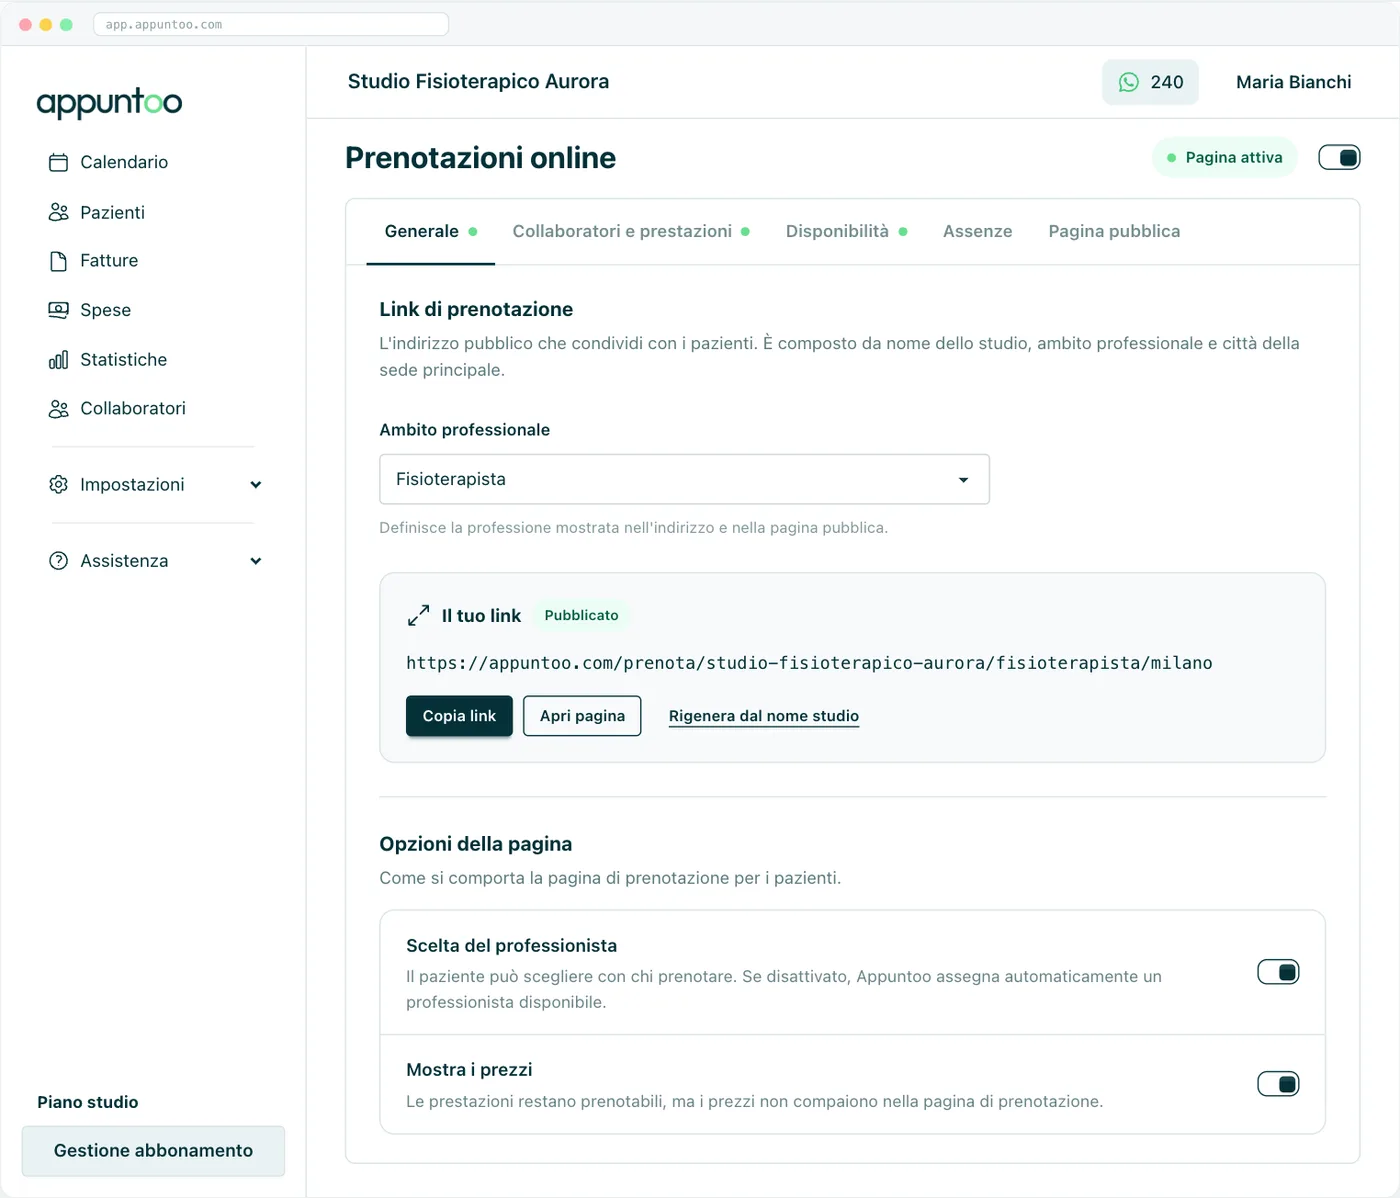
Il link di prenotazione dello studio si può condividere su sito, social e profilo Google.
Dipendente o libero professionista: quale conviene?
Non esiste una risposta valida per tutti. Il lavoro autonomo offre più controllo su agenda, tariffe e tipo di pazienti e un tetto di fatturato più alto; il lavoro in struttura offre una parte di stabilità e tutele che hanno un valore economico reale.
Molti osteopati, nei primi anni, combinano le due strade: un'attività in struttura e una base di pazienti privati. È una strategia ragionevole se rispetti le soglie del forfettario, i vincoli del contratto e tieni separati i due flussi nel tuo budget. Le guide su quanto guadagna uno psicologo e su quanto guadagna un nutrizionista seguono lo stesso metodo, se vuoi confrontare professioni vicine.
Come Appuntoo ti aiuta a guadagnare di più con lo stesso tempo
Appuntoo non calcola la tua dichiarazione, non decide il trattamento IVA delle tue prestazioni e non ti dice quale tariffa applicare. Fa una cosa più concreta: riduce il tempo che perdi in agenda, promemoria e fatture e ti mostra i numeri reali dello studio, così quel tempo torna disponibile per le sedute. Il gestionale per osteopati di Appuntoo è pensato per il ritmo ciclo di trattamento → controlli.
Cicli di sedute e listino prestazioni
Nell'agenda digitale pianifichi un intero ciclo con gli appuntamenti ricorrenti, in vista giornaliera, settimanale o mensile; sedi e stanze sono incluse in tutti i piani, anche nel Free. Nei template di prestazione salvi nome, prezzo e durata di prima valutazione e controllo: li ritrovi in agenda e in fattura, senza riscrivere importi.

Meno assenze senza telefonate
Le conferme e i promemoria via email sono gratuiti e illimitati in tutti i piani, compreso il Free. Nei piani a pagamento aggiungi i promemoria WhatsApp automatici (100 messaggi al mese nel Professionista, 300 nello Studio): conferma e promemoria sono due invii distinti, configurabili in ore o giorni prima della seduta. Ogni seduta che non salta è un compenso in più, senza aver speso tempo al telefono.

Prenotazioni online dal link dello studio
Con le prenotazioni online condividi il link su Instagram, WhatsApp o nel profilo Google: il paziente sceglie prestazione e orario senza registrarsi, anche la sera, e ogni richiesta arriva «Da confermare», così decidi sempre tu. Sono incluse in tutti i piani, anche nel Free. Non ci sono pagamenti online: l'incasso avviene in studio.
Valutazione e storico del trattamento
Con l'anamnesi personalizzabile costruisci il modello di valutazione con i campi che usi davvero e lo compili a ogni visita; le compilazioni restano datate nella scheda paziente, insieme a note per ogni seduta, allegati come referti ed esami e documenti da far firmare. Appuntoo registra e ordina ciò che inserisci: non effettua valutazioni cliniche.

Fatture, bollo e Sistema TS
Con la fatturazione per professionisti sanitari crei la fattura dal paziente con aliquota IVA e natura per ogni riga, cassa previdenziale e bollo calcolati, la invii in PDF per email e controlli lo stato di pagamento. L'invio al Sistema Tessera Sanitaria è gratuito e illimitato in tutti i piani, anche nel Free, utile se esercitavi già come fisioterapista o in un'altra professione sanitaria. Per chi esercita in qualità di osteopata, ricorda che la trasmissione allo SdI va fatta con il canale che usi oggi (per esempio il tuo commercialista): in Appuntoo non è documentata una trasmissione diretta allo SdI e non attribuiamo al prodotto la scelta del trattamento IVA, che resta tua e del tuo commercialista.
I numeri dello studio, sempre sotto gli occhi
Nelle statistiche dello studio vedi guadagni, fatturato, spese, appuntamenti e nuovi pazienti per il periodo che scegli. Guadagni deriva dagli appuntamenti pagati, Fatturato dalle fatture emesse: confrontarli ti aiuta a individuare sedute incassate ma non ancora fatturate, o viceversa. Registrando le spese confronti mese per mese quanto rende davvero l'attività.
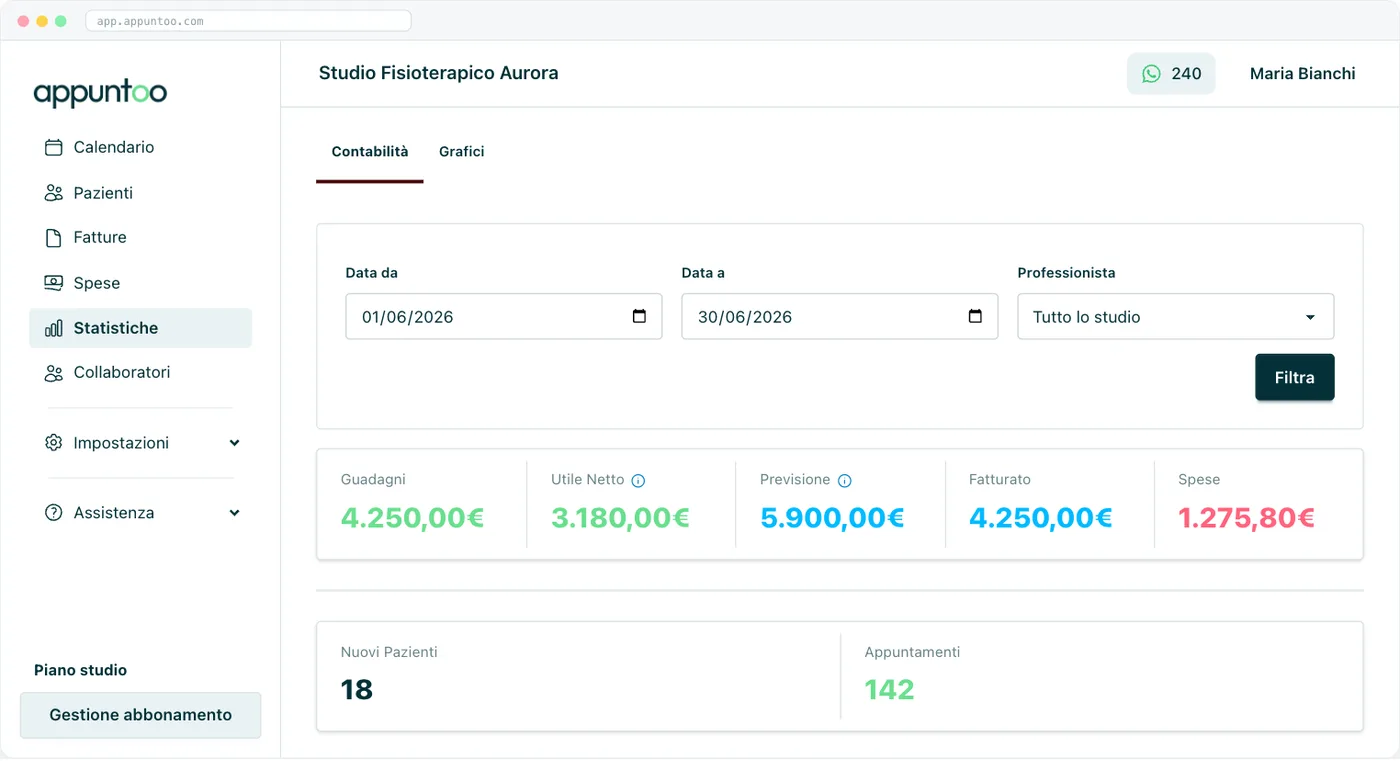
Schermata dimostrativa Appuntoo: gli importi illustrano l'interfaccia, non i redditi degli osteopati.
Se lavori con altri osteopati
Nel piano Studio gestisci collaboratori con ruoli e permessi, vista per collaboratore in agenda e compensi personalizzabili in percentuale, a ore o per prestazione: utile se condividi lo studio con colleghi, per sapere chi lavora quando e quanto va riconosciuto. Se il tuo studio sta crescendo verso un centro con più professionisti, la guida alla scelta del software gestionale per poliambulatori ti aiuta a impostarlo.
Prezzi chiari, da mettere nel budget
I piani e prezzi di Appuntoo sono pubblici: Free a 0 euro fino a 30 pazienti, Professionista a 34,99 euro al mese + IVA con pazienti illimitati, WhatsApp, Google Calendar e import dati gratuito, Studio a 79,99 euro al mese + IVA per chi lavora con collaboratori. La prova dura 14 giorni, non richiede carta di credito e non ci sono vincoli. Nel budget degli scenari sopra, 120 euro al mese per amministrazione, software e materiali includono già il piano Professionista.
Più sedute completate, meno tempo perso in amministrazione. Prova Appuntoo gratis per 14 giorni → Nessuna carta di credito · Attivazione in 2 minuti
Domande frequenti
Quanto guadagna un osteopata al mese?
Non esiste un dato ufficiale. Dipende da sedute, tariffa, costi e regime. Nelle simulazioni di questa guida, in forfettario, con 18 sedute a settimana a 60 euro per 46 settimane (circa 49.680 euro di compensi) e 8.640 euro di costi restano circa 2.200 euro al mese dopo contributi e imposta al 15%. Con 10 sedute a 50 euro restano circa 580 euro; con 25 sedute a 70 euro circa 4.000.
Quanto guadagna un osteopata dipendente?
Non c'è un contratto pubblico di riferimento: nel CCNL del comparto Sanità 2022-2024 il profilo dell'osteopata non compare. Le cifre online vanno da circa 18.500 a 45.000 euro lordi l'anno e provengono da medie senza un metodo verificabile. L'importo dipende dall'azienda, dal CCNL applicato, dal livello e dalle ore.
Quanto costa una seduta di osteopatia?
Non c'è un tariffario obbligatorio. Un osservatorio prezzi del 2024, basato su listini pubblici, indica una media di circa 61 euro con valori da 30 a 150. Il tuo prezzo dipende dai costi, dalla durata della seduta, dall'esperienza e dalla zona.
L'osteopata paga l'IVA?
Secondo la Risoluzione AdE n. 9/E del 24 febbraio 2026, allo stato le prestazioni rese in qualità di osteopata non sono esenti da IVA: si applica l'aliquota ordinaria e la fattura è elettronica via SdI. Se sei in regime forfettario non addebiti IVA. Non abbiamo trovato, al 2 ottobre 2026, un nuovo chiarimento che cambi il trattamento dopo l'apertura degli elenchi speciali: verifica con il commercialista. Approfondimento nella guida all'IVA sulle prestazioni sanitarie.
Un osteopata deve inviare i dati al Sistema Tessera Sanitaria?
Secondo la stessa risoluzione, chi esercita in qualità di osteopata non trasmette i dati al Sistema TS, perché le sue prestazioni non rientrano tra le spese sanitarie detraibili. Chi è anche iscritto a un altro albo sanitario, come fisioterapista, trasmette per le prestazioni rese in quella qualità. Se ti serve il quadro completo, leggi come funziona l'invio dei dati al Sistema TS.
Che contributi versa un osteopata?
Per quanto risulta dagli atti consultati non esiste una cassa dedicata: il libero professionista senza altra copertura obbligatoria versa alla Gestione Separata INPS, con aliquota del 26,07% nel 2026 (24% per pensionati o già assicurati altrove) sul reddito, senza contributi minimi fissi. Nel forfettario i contributi sono deducibili.
Serve iscriversi all'Ordine per esercitare?
Il DPR 131/2021 definisce l'osteopata come professionista in possesso di laurea abilitante o titolo equipollente e iscritto all'albo. Dal 14 settembre 2026 le domande per gli elenchi speciali ad esaurimento si presentano agli Ordini TSRM e PSTRP, con i requisiti dell'accordo recepito dal DPCM del 25 marzo 2026. Per la tua posizione specifica rivolgiti all'Ordine competente.
Quante sedute servono per guadagnare 2.000 euro netti al mese?
Con la tariffa di 60 euro, 46 settimane lavorate, costi per 8.640 euro e forfettario con imposta al 15%, servono circa 17 sedute a settimana (circa 15 con imposta al 5%). Il calcolo cambia con tariffa, costi, settimane e posizione contributiva: rifallo sui tuoi numeri.
Conclusione
Per l'osteopata non esistono medie ufficiali di reddito, e per questo ogni cifra scoperta online va letta con scetticismo. Il percorso per capire quanto guadagni davvero è sempre lo stesso: sedute pagate → compensi → Gestione Separata → imposta → costi → ore totali di lavoro, tenendo d'occhio l'85.000 euro del forfettario e l'effetto dell'IVA sul prezzo al paziente. Il 2026 apre, con gli elenchi speciali, la fase di transizione verso l'albo, ma il trattamento fiscale delle tue prestazioni va seguito con il commercialista fino a nuovi chiarimenti ufficiali.
La leva che dipende solo da te è l'organizzazione dell'agenda: cicli che non si interrompono, assenze ridotte, tariffa incassata monitorata. Per iniziare a tenere sotto controllo i tuoi numeri, anche il piano Free di Appuntoo è sufficiente.
Più cicli completati, meno tempo perso in amministrazione. Prova Appuntoo gratis per 14 giorni → Nessuna carta di credito · Attivazione in 2 minuti