«Mi mandi la parcella, così faccio il bonifico». Se hai uno studio, questa richiesta arriva in due versioni: dal paziente che vuole pagare un ciclo di sedute, e dall'azienda o dalla struttura che ha bisogno di un documento per la propria contabilità interna. Tu prendi un foglio, scrivi il nome, le prestazioni, il totale, il tuo IBAN. Il pagamento arriva e la pratica sembra chiusa.
Quel foglio ha un nome preciso: avviso di parcella. Ed è un documento legittimo. Il problema nasce quando lo si confonde con la fattura: l'avviso di parcella non ha valore fiscale, non sostituisce il documento che devi emettere e non si trasmette al Sistema Tessera Sanitaria. Il rischio non è il foglio in sé, ma ciò che contiene: una riga di troppo, un numero messo lì per ordine, la parola «fattura» nel titolo, e quel documento può essere considerato a tutti gli effetti una fattura dal contenuto incompleto, con le conseguenze del caso.
La regola, insomma, non è ciò che scrivi in alto. L'articolo 21 del D.P.R. 633/1972 dice che la fattura può essere emessa anche sotto forma di nota, conto, parcella e simili: se il documento contiene gli elementi della fattura, la fattura c'è, qualunque nome tu gli abbia dato.
Se vuoi prima il quadro del documento che precede la fatturazione, parti dalla guida alla fattura proforma; per il documento che consegni al paziente quando incassi, leggi ricevuta sanitaria. Qui invece mettiamo a fuoco l'avviso di parcella: cos'è, in cosa differisce da fattura e proforma, quando conviene usarlo nello studio e come scriverlo senza creare problemi.
In questa guida trovi la definizione in due righe, la tabella delle differenze, le regole fiscali aggiornate al 2026, un esempio compilato campo per campo e il testo pronto per la richiesta di pagamento.
Vuoi che i dati del paziente o dell'azienda siano già pronti quando emetti il documento? Prova Appuntoo gratis per 14 giorni → Nessuna carta di credito · Attivazione in 2 minuti
Cos'è l'avviso di parcella: la risposta rapida
L'avviso di parcella — chiamato anche preavviso di parcella — è il documento con cui un professionista comunica al cliente l'importo dovuto per una prestazione e ne chiede il pagamento, prima di emettere la fattura. Non ha valore fiscale: non è una fattura, non è una ricevuta, non va registrato e non va trasmesso né al Sistema di Interscambio né al Sistema Tessera Sanitaria.
Detto in altri termini: l'avviso di parcella è una richiesta di pagamento con i dati della prestazione, con tutto ciò che serve al cliente per capire cosa sta pagando e quanto. La fattura è il documento fiscale che certifica la prestazione, con numerazione, IVA o esenzione dichiarata, bollo quando dovuto ed eventuale invio dei dati al Sistema TS.
La parola «parcella» appartiene al vocabolario delle professioni: nasce nella tradizione dei professionisti regolamentati ed è rimasta nel linguaggio comune, dove indica semplicemente «il conto del professionista». In ambito sanitario la sentirai dal paziente («mi manda la parcella?»), dall'azienda che ha bisogno di un riscontro contabile e dal collega con cui collabori su un ciclo di trattamenti. Il documento che emetti tu, però, si chiama fattura, e resta tale anche quando il committente continua a chiamarla parcella.
Avviso di parcella, preventivo e notula: le parole vicine
Tre termini che vengono usati come sinonimi e che invece coprono momenti diversi del rapporto con il cliente.
Il preventivo arriva prima: descrive cosa farai e quanto costerà, e serve a far accettare il lavoro. Di norma precede la prestazione.
L'avviso di parcella arriva dopo, o durante: la prestazione c'è già stata, o è in corso, e tu stai chiedendo di pagarla. È il classico documento del professionista che ha finito il lavoro e vuole incassare prima di emettere la fattura.
La notula è un termine che nel linguaggio delle professioni indica la parcella da liquidare, spesso con il dettaglio delle voci. Nella sostanza si comporta come un avviso di parcella: se contiene gli elementi della fattura, cambia poco il nome. Quando il confine è dubbio, la domanda da farsi è una sola, ed è quella che trovi nel prossimo paragrafo.
Avviso di parcella, fattura e proforma: le differenze
Le tre espressioni vengono usate come se fossero intercambiabili. Non lo sono, e la tabella qui sotto chiarisce il ruolo di ciascuna.
Avviso di parcella e fattura proforma sono parenti stretti
Nella sostanza sì. Entrambi sono documenti di pre-fatturazione: comunicano al cliente un importo, non producono effetti fiscali e non sostituiscono nulla. La differenza sta nell'uso e nel nome: «proforma» è il termine generico, usato anche nel commercio e nei rapporti tra imprese; «avviso di parcella» è il nome che il documento prende quando a scriverlo è un professionista.
L'Agenzia delle Entrate li tratta insieme. Nella FAQ sull'emissione delle fatture elettroniche risponde a una domanda che riguarda espressamente i documenti «c.d. fattura proforma (o avviso di parcella)»: un documento che contiene la descrizione dell'operazione, la data di effettuazione e gli identificativi delle parti contraenti può essere idoneo a supportare il differimento dell'emissione della fattura elettronica per le prestazioni di servizi, ai sensi dell'articolo 21, comma 4, lettera a), del D.P.R. 633/1972.
Tradotto: dal punto di vista formale l'avviso di parcella e la proforma si somigliano molto, e nell'ambito giusto possono avere un ruolo, quello di documentare la prestazione per chi emette fattura differita. Non stanno invece dalla parte dei documenti fiscali.
Il nome non decide cosa è quel documento
Qui c'è il punto che fa la differenza fra un documento utile e un problema. L'articolo 21 del D.P.R. 633/1972 stabilisce che il soggetto emette fattura «anche sotto forma di nota, conto, parcella e simili». La legge, quindi, non si ferma al titolo del foglio: guarda cosa c'è scritto dentro.
Se il tuo avviso di parcella contiene il numero progressivo, l'importo con l'indicazione dell'esenzione IVA, il riferimento all'articolo di legge e tutti gli altri elementi della fattura, quel documento si presenta come una fattura. E una fattura, per la prestazione sanitaria resa a una persona fisica, segue regole precise, compreso il divieto di transito dal Sistema di Interscambio, che trovi descritto nella guida alla fatturazione elettronica sanitaria.
La conseguenza pratica è semplice: un avviso di parcella va costruito per non sembrare una fattura. Niente numerazione da fattura, niente diciture fiscali, niente titolo «fattura». Il resto, cioè descrizione, importi e coordinate per il pagamento, resta, perché serve a farti incassare.
Quando l'avviso di parcella serve davvero nello studio
Nessuna regola impone di emettere un avviso di parcella. È uno strumento organizzativo, e come tale ha senso in alcuni scenari e non in altri. Questi sono i quattro in cui funziona meglio in uno studio sanitario.
1. Cicli di trattamento e prestazioni lunghe
Un ciclo di dieci sedute, un percorso riabilitativo, un programma nutrizionale a tappe: sono prestazioni che si distribuiscono nel tempo e che spesso si accordano con un preventivo iniziale. In questi casi l'avviso di parcella mette nero su bianco il punto della situazione, con il numero di sedute e l'importo, e permette al paziente di pagare un blocco di prestazioni senza che tu debba emettere dieci fatture anticipate.
Per la parte di incasso già avvenuta la logica resta quella descritta nella guida alla fattura di acconto: ogni incasso documentato per la propria quota, senza duplicare i compensi.
2. Lavori per aziende, strutture e assicurazioni
È lo scenario in cui l'avviso di parcella serve di più. Quando il committente non è il paziente ma un'azienda, una struttura o una compagnia assicurativa, il documento serve prima di tutto al loro ufficio amministrativo: deve indicare chi ha reso la prestazione, per quali attività e per quale importo, con i riferimenti che permettono di protocollare la pratica.
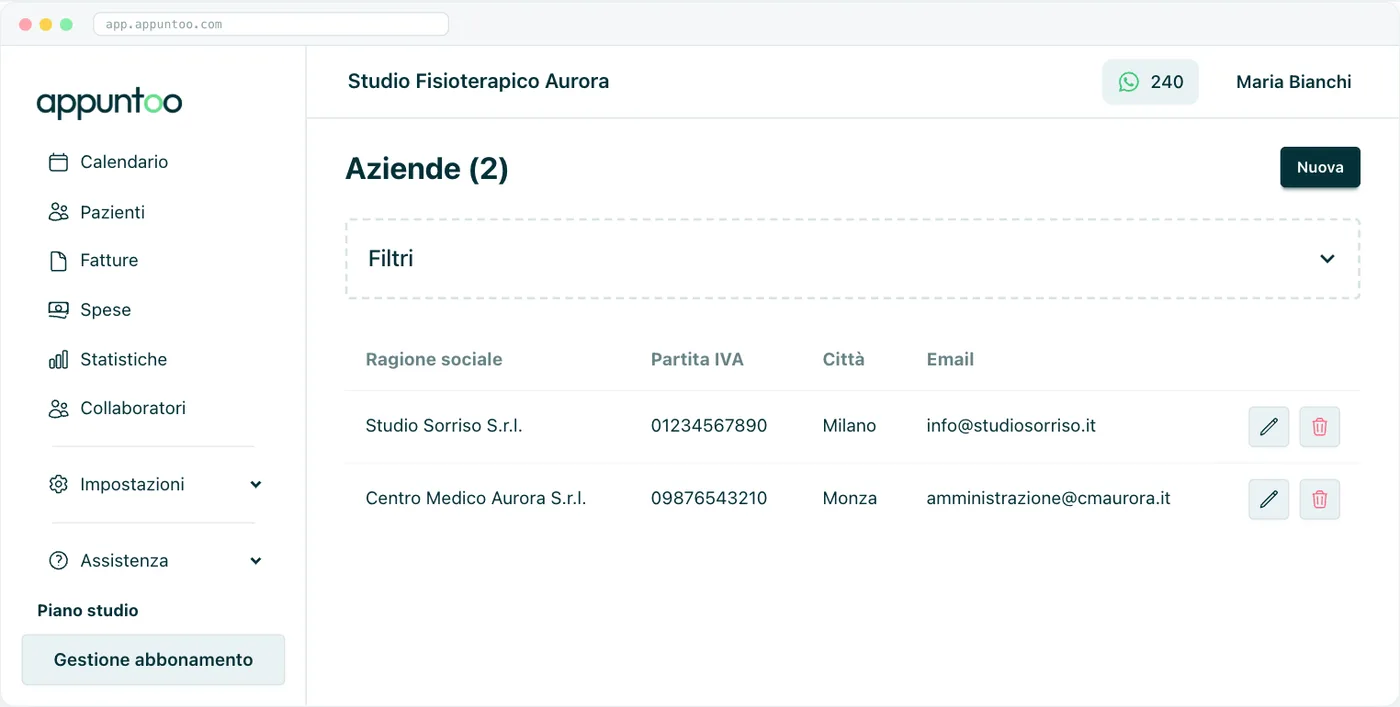
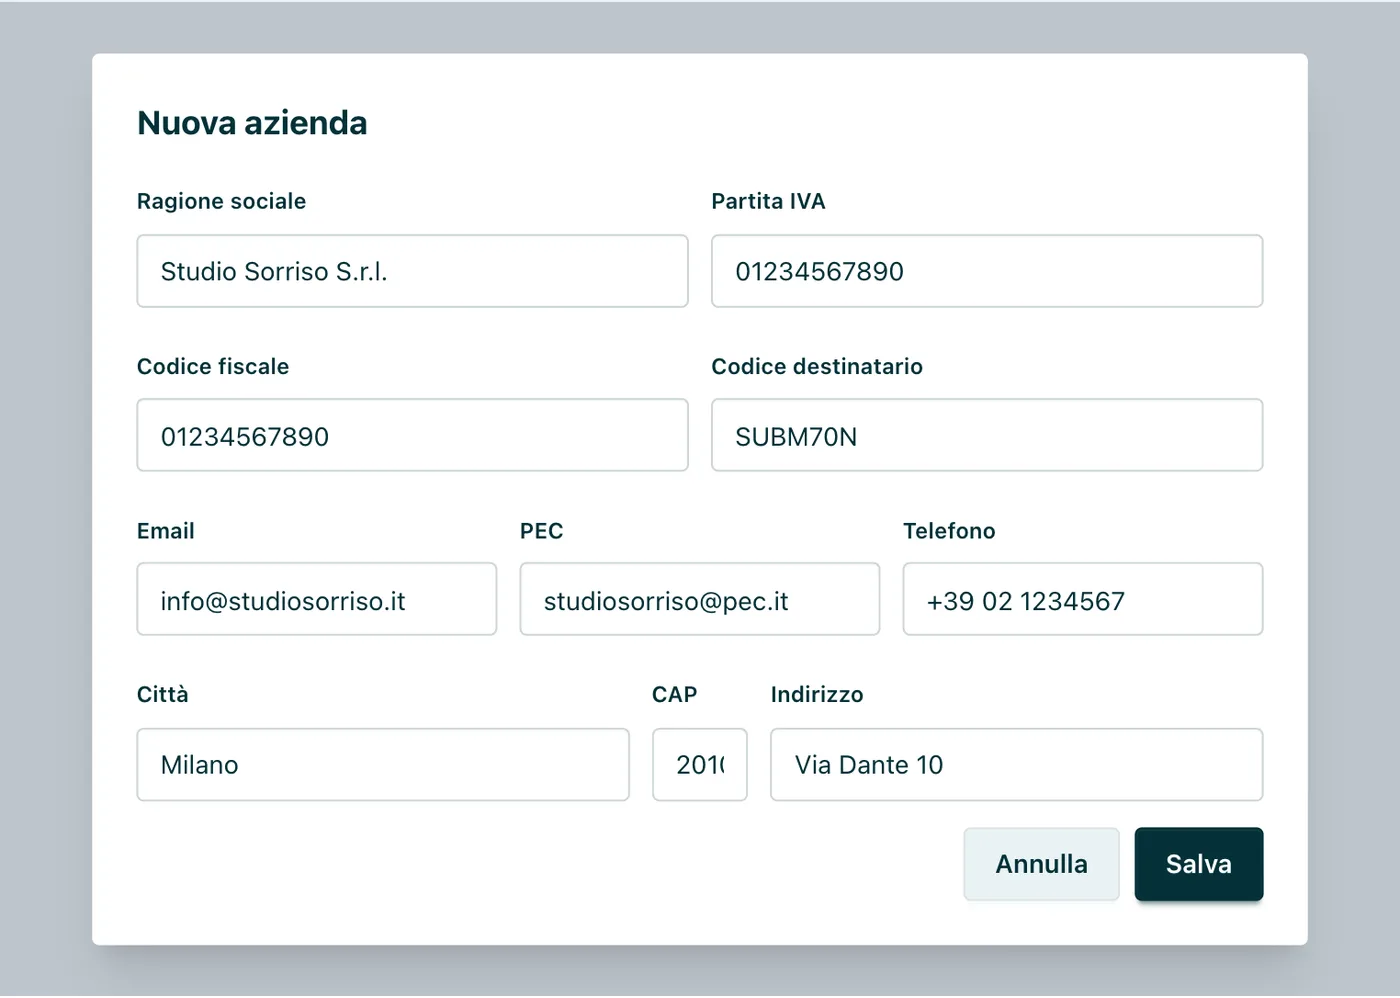
Appuntoo tiene separata l'anagrafica delle aziende a cui fatturi, con partita IVA, codice destinatario e PEC già impostati: quando la richiesta diventa una fattura, i dati del destinatario non vengono ricopiati a mano.
Qui si apre anche il caso della fattura elettronica. Le prestazioni sanitarie rese a una persona fisica non passano dal Sistema di Interscambio, ma quando il committente è un soggetto passivo IVA, per esempio un'assicurazione o una società, la fattura elettronica è obbligatoria, senza il nominativo del paziente e senza altri dati che permettano di risalire alla persona. È esattamente il perimetro descritto nella FAQ ufficiale dell'Agenzia delle Entrate sulle fatture per prestazioni sanitarie e dichiarazione precompilata.
3. Acconti e pagamenti a step
Su lavori lunghi o su percorsi costosi è normale chiedere una parte dell'importo in anticipo. L'avviso di parcella è il documento naturale per chiedere quell'acconto: indica la prestazione concordata, la quota richiesta e il totale previsto, senza anticipare la fattura.
Attenzione a un punto che riguarda la cassa: non tutte le somme incassate prima della prestazione hanno lo stesso trattamento. Chiedere un acconto su una prestazione che hai già reso è una cosa, incassare una caparra è un'altra. Quando ci sono dubbi, la domanda giusta da girare al commercialista riguarda il momento e la natura di quell'incasso, non il nome del documento che hai mandato.
4. Solleciti e recupero crediti
Un avviso di parcella inviato e non pagato diventa, di fatto, il primo tassello della tua posizione: documenta che il cliente era informato dell'importo e della scadenza. Non è un titolo esecutivo e non sostituisce la fattura, ma in una trattativa o in una procedura di recupero la cronologia degli invii è utile.
Quando invece non ha senso
Se incassi una prestazione singola al momento, l'avviso di parcella è un passaggio in più che rallenta tutto: il documento da consegnare è la fattura, cartacea o extra-SdI per le prestazioni sanitarie ai privati, e l'eventuale richiesta di pagamento sta nella conversazione, non in un secondo foglio. Allo stesso modo, non serve un avviso di parcella per una prestazione che fatturi regolarmente a fine mese a un committente abituale con cui hai già un accordo sui tempi.
Le regole fiscali da tenere presente
L'avviso di parcella non ha obblighi propri, ma vive accanto a regole che non puoi ignorare. Riguardano il momento in cui la prestazione si considera effettuata, il termine per emettere la fattura, il caso B2B e il rapporto con il Sistema Tessera Sanitaria.
Il momento di effettuazione della prestazione
Per le prestazioni di servizi l'operazione si considera effettuata all'atto del pagamento del corrispettivo. È la regola dell'articolo 6 del D.P.R. 633/1972, ed è il motivo per cui l'avviso di parcella è un documento sensato: chiedi il pagamento di una prestazione che, fiscalmente, non si è ancora chiusa.
Lo stesso articolo precisa che, se prima di quel momento emetti la fattura o incassi anche solo una parte del corrispettivo, l'operazione si considera effettuata, limitatamente a quanto fatturato o pagato, alla data della fattura o del pagamento. In pratica: la data della fattura anticipata diventa rilevante, e non è una data che conviene scegliere a caso.
I dodici giorni per emettere la fattura
Il comma 4 dell'articolo 21 fissa il termine generale: la fattura è emessa entro dodici giorni dall'effettuazione dell'operazione, determinata con i criteri dell'articolo 6. Se il pagamento è ciò che fa scattare l'operazione, il tempo per emettere il documento decorre da lì.
Questa è la ragione per cui l'avviso di parcella non va usato come un promemoria infinito. Incassi e poi non emetti? Il documento fiscale manca, e con esso la tracciabilità della spesa per il paziente, che a maggio, quando guarda la precompilata, ti richiama. Le regole su detrazione e tracciabilità del pagamento sono nella guida alla detrazione delle spese sanitarie.
Il caso B2B: avviso di parcella e fattura differita
Per le prestazioni di servizi individuabili attraverso idonea documentazione, l'articolo 21, comma 4, lettera a), consente la fattura differita: il documento può essere emesso entro il giorno 15 del mese successivo a quello dell'incasso. È il meccanismo che, come ricorda la citata FAQ dell'Agenzia delle Entrate, un documento come la proforma o l'avviso di parcella può contribuire a sostenere, purché contenga la descrizione dell'operazione, la data di effettuazione e gli identificativi delle parti.
Per uno studio che fattura a strutture, palestre, aziende o compagnie, questo è il vero vantaggio pratico dell'avviso di parcella: il committente ha il documento che gli serve per la propria contabilità, tu hai un margine per raccogliere i dati ed emettere la fattura con calma, senza inventare numerazioni anticipate.
Prestazioni sanitarie ai privati: nessun SdI, ma Sistema TS
Se il committente è una persona fisica, il documento fiscale che emetti non passa dal Sistema di Interscambio: per le prestazioni sanitarie rese ai privati la fattura elettronica via SdI non si emette, anche in caso di opposizione del paziente e anche per i professionisti non obbligati all'invio. Resta invece l'obbligo di trasmettere i dati della spesa al Sistema Tessera Sanitaria, quando sei tra i soggetti tenuti.
L'avviso di parcella non entra in nessuno dei due flussi: non si trasmette come fattura e non è un dato di spesa. Il flusso TS parte dal documento fiscale, e in Appuntoo lo trovi descritto nella pagina sulla fatturazione elettronica e Sistema TS.
Dal 2027 cambia il testo di riferimento, non la sostanza
Una nota utile per chi tiene i file ordinati: il riordino della normativa IVA ha prodotto un nuovo Testo Unico, approvato con il decreto legislativo 19 gennaio 2026, n. 10, che sostituirà il D.P.R. 633/1972 a decorrere dal 1° gennaio 2027. Fino ad allora il riferimento applicabile resta il decreto del 1972, quello citato in questa guida; dal 2027 cambieranno i numeri degli articoli, non la logica di fondo del documento.
Meno fogli in giro, più tracciabilità: la fattura nasce dai dati che hai già Prova Appuntoo gratis per 14 giorni → Nessuna carta di credito · Attivazione in 2 minuti
Come si scrive un avviso di parcella
Un avviso di parcella riuscito fa due cose: dice chiaramente quanto si deve pagare e non lascia dubbi sul fatto che non sia una fattura. Ecco l'elenco dei contenuti utili, nell'ordine in cui compaiono in un documento ben fatto.
1. Il titolo del documento. «Avviso di parcella» o «Preavviso di parcella», seguito dal numero di riferimento se usi una serie separata. Mai la parola «fattura» nel titolo.
2. I tuoi dati. Nome e cognome, indirizzo dello studio, partita IVA. Se hai un'intestazione già pronta, usala.
3. I dati del committente. Nome e cognome del paziente, oppure ragione sociale e partita IVA se il pagamento arriva da un'azienda o da una struttura. Nel caso B2B l'ufficio amministrativo vuole trovare qui tutto ciò che gli serve per protocollare.
4. Il riferimento all'incarico o al preventivo. Una riga che collega la richiesta all'accordo da cui nasce: «riferimento al preventivo del 12/06/2026» oppure «ciclo di 10 sedute concordato». Serve a evitare contestazioni sul contenuto della richiesta.
5. La descrizione delle prestazioni. Natura, qualità e quantità, con le date. «12 sedute di fisioterapia dal 02/07/2026 al 28/07/2026», non «prestazioni varie». Evita di inserire diagnosi o dettagli clinici: non servono per pagare e non devono circolare in un documento amministrativo.
6. Importi, scadenze e modalità di pagamento. Imponibile, eventuale contributo di cassa, totale, data entro cui pagare e coordinate per il bonifico. Se indichi anche l'IVA o l'esenzione, fallo come informazione sul trattamento previsto: sul documento fiscale quegli stessi dati avranno gli obblighi di legge.
7. La dicitura di non fiscalità. Una frase esplicita: «Il presente documento non costituisce fattura e non ha valore fiscale. La fattura sarà emessa secondo i termini di legge.» È il passaggio che tiene separati i due documenti.
8. La firma. Nome e cognome del professionista, senza necessità di firma autografa. Se il documento viaggia per email, un'intestazione riconoscibile e il riferimento allo studio bastano.
Cosa non deve contenere
Il rovescio della medaglia, cioè tutte le cose che rischiano di trasformare un avviso di parcella in una fattura incompleta o in un documento ambiguo.
- Una numerazione identica a quella delle fatture. Meglio una serie propria, per esempio «AP 2026-014», che non si confonde con la numerazione fiscale.
- La parola «fattura» nel titolo o nel nome del file che alleghi. «Fattura_proforma_giugno» è il tipo di nome che crea equivoci, anche a distanza di mesi.
- Diciture fiscali complete, come l'annotazione di esenzione con l'articolo di legge o il richiamo del bollo: sono elementi del documento fiscale, e la loro presenza avvicina il documento alla fattura.
- La marca da bollo sull'avviso: l'imposta è collegata al documento fiscale, come spieghiamo nella guida alla marca da bollo sulle fatture sanitarie.
- Dati sanitari che non servono al pagamento. La descrizione della prestazione è un conto, non una cartella clinica.
Il testo pronto per chiedere il pagamento
Se vuoi la versione breve, il corpo dell'avviso di parcella può stare in poche righe. Eccolo nella forma che funziona meglio, quella che dice al cliente cosa ha in mano e cosa deve fare.
Oggetto: avviso di parcella n. AP 2026-014 — richiesta di pagamento
Gentile [Nome del committente], con riferimento al [preventivo/incarico del gg/mm/aaaa], le comunichiamo l'importo relativo alle prestazioni rese nel periodo [data inizio] - [data fine]:
- [prestazione] — [quantità] — [importo]
- [contributo di cassa, se previsto] — [importo]
- Totale dovuto: [importo]
Il pagamento può essere effettuato entro il [data] con bonifico su IBAN [coordinate], intestato a [nome dello studio]. Il presente documento non costituisce fattura e non ha valore fiscale: la fattura sarà emessa secondo i termini di legge.
Cordiali saluti, [Nome del professionista] — [Studio]
Esempio di avviso di parcella compilato
Per rendere concreto quanto scritto fin qui, ecco un avviso di parcella compilato campo per campo. Il caso è fittizio: uno studio di fisioterapia che ha completato un ciclo di sedute per conto di un centro medico, con pagamento a fine mese.
Gli importi sono simulazioni didattiche: non sono tariffe consigliate e non tengono conto del tuo regime fiscale, della tua cassa previdenziale o degli accordi con il committente. L'esempio serve a mostrare la struttura, non i numeri.
Un'ultima nota sullo stesso caso. Se il committente fosse stato un paziente privato invece di una struttura, l'avviso di parcella avrebbe avuto lo stesso contenuto ma un seguito diverso: al momento del pagamento avresti emesso la fattura in formato cartaceo o extra-SdI, completo di codice fiscale, esenzione e, sopra i 77,47 €, imposta di bollo. Il passaggio è quello descritto nella guida su come compilare la ricevuta sanitaria, che è la fattura consegnata al paziente.
Come Appuntoo ti aiuta
Appuntoo non genera un avviso di parcella e non lo nasconde: nel gestionale il documento che emetti è la fattura, con i dati calcolati e gli adempimenti al posto giusto. Il vantaggio è che tutto quello che serve a scrivere una richiesta di pagamento corretta è già nella scheda, e quello che viene dopo non richiede di ricominciare da capo.
Le anagrafiche ci sono, in ordine. Nome, codice fiscale, contatti e storico delle visite stanno nella scheda paziente; partita IVA, codice destinatario e PEC delle strutture a cui fatturi restano nell'area delle aziende. Quando la richiesta diventa una fattura, i dati non vengono ricopiati a mano: è il tipo di errore che fa perdere la detrazione al paziente o fa scartare una fattura B2B.
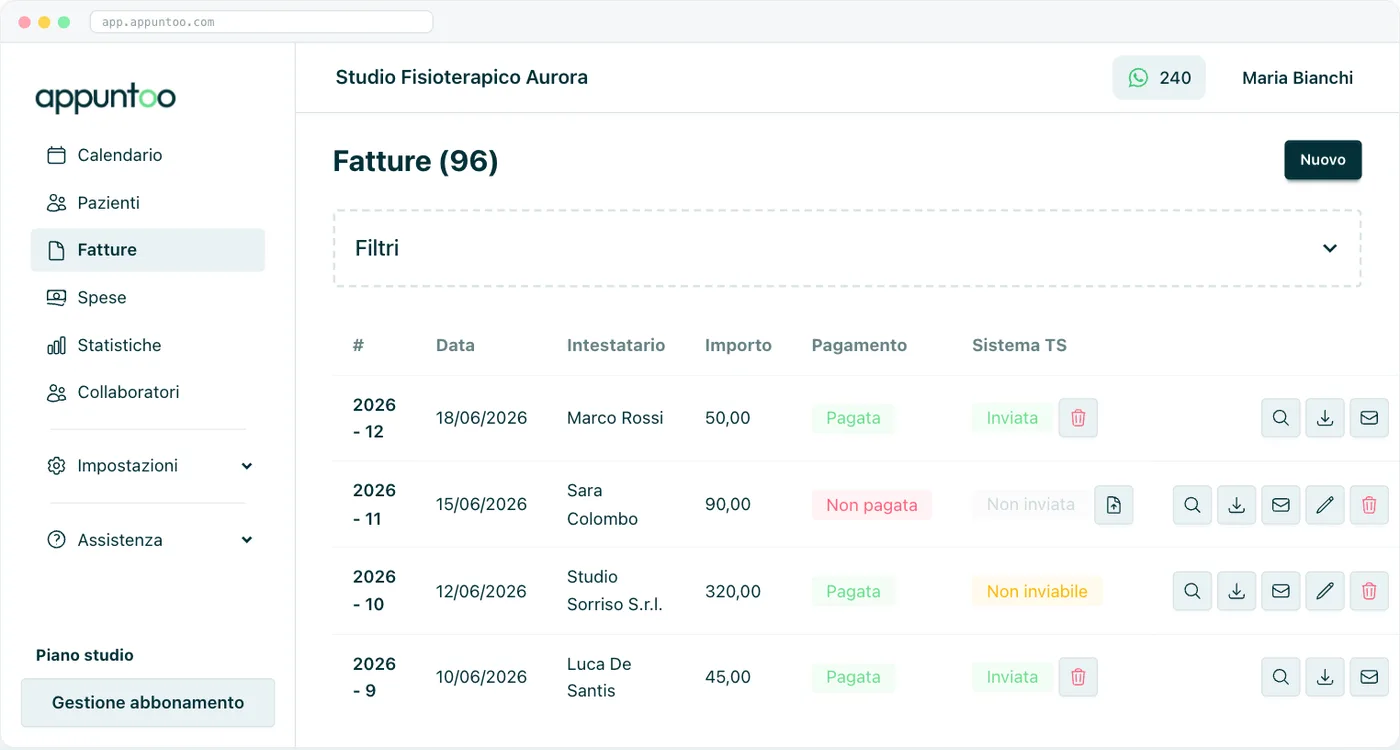
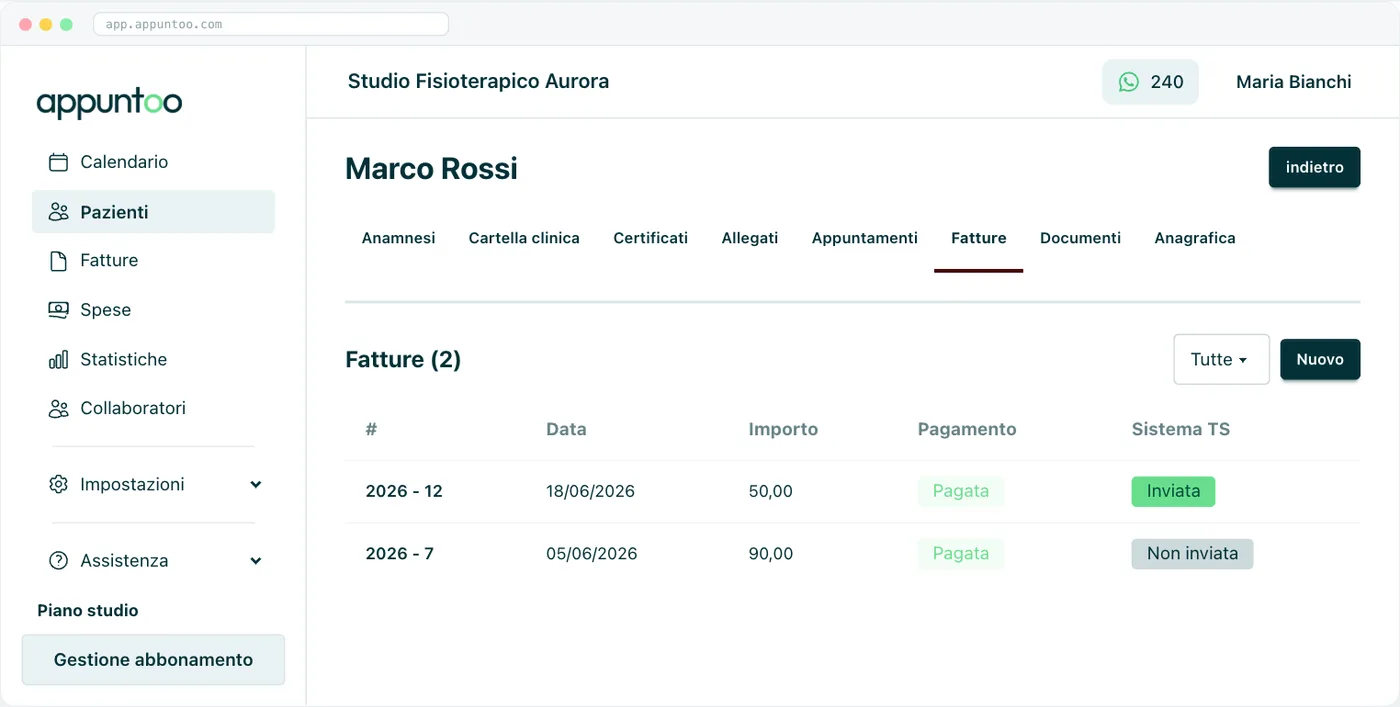
La fattura nasce con gli importi già calcolati. Dalla fatturazione per professionisti sanitari scegli le prestazioni, applichi IVA o esenzione, cassa previdenziale e imposta di bollo: il riepilogo si compone da sé. Numero e anno sono proposti in automatico, e lo stato Pagata o Non pagata resta visibile nella scheda insieme al documento.
L'invio al Sistema Tessera Sanitaria è gratuito e illimitato. Da ogni fattura trasmetti i dati della spesa scegliendo il tipo di spesa e indicando se il pagamento è tracciato, con la possibilità di registrare l'opposizione del paziente. Il servizio è incluso in tutti i piani, anche quello gratuito: è il punto su cui molti gestionali fanno pagare un extra. Protocollo e storico delle operazioni restano tracciati, così i report su fatturato e incassi del tuo studio sono ricostruibili in ogni momento.
Consegna e comunicazione in un passaggio. Puoi inviare il documento al paziente o all'azienda con le notifiche email incluse e illimitate, così la richiesta arriva subito e resta tracciata, senza stampe e senza passaggi manuali.
Prezzi trasparenti. Il piano Free parte da 0 € e comprende agenda, cartella clinica, fatturazione e invio al Sistema TS; il piano Professionista costa 34,99 € al mese più IVA e il piano Studio 79,99 € al mese più IVA. Trovi il dettaglio nella pagina con i piani e prezzi Appuntoo, senza vincoli contrattuali e con 14 giorni di prova gratuita senza carta di credito. Se lavori nella riabilitazione, il gestionale per fisioterapisti è il punto di partenza più vicino all'esempio di questa guida.
Prova Appuntoo gratis per 14 giorni Attiva la prova gratuita → Nessuna carta di credito · Attivazione in 2 minuti
Domande Frequenti
Che differenza c'è tra avviso di parcella e fattura?
L'avviso di parcella chiede il pagamento di una prestazione e non ha valore fiscale: non si registra, non si trasmette e non consente al cliente di detrarre la spesa. La fattura è il documento fiscale che certifica la prestazione, con numerazione univoca, indicazione dell'IVA o dell'esenzione, imposta di bollo quando dovuta ed eventuale invio dei dati al Sistema Tessera Sanitaria. Il primo non sostituisce la seconda.
L'avviso di parcella è obbligatorio?
No. Non esiste un obbligo di emettere un avviso di parcella: è uno strumento organizzativo che ha senso quando la prestazione è lunga o multipla, quando il committente è un'azienda o una struttura, o quando chiedi un acconto. Per una prestazione singola incassata subito il documento da consegnare è la fattura.
L'avviso di parcella va numerato?
Non è prevista una numerazione obbligatoria, perché non è un documento fiscale. È però buona pratica usare una serie separata da quella delle fatture, per esempio «AP 2026-014»: evita confusione nei tuoi archivi e non crea sovrapposizioni con la numerazione fiscale, che deve restare univoca e progressiva.
Va inviato al Sistema Tessera Sanitaria o al Sistema di Interscambio?
No. L'avviso di parcella non è un documento fiscale e non entra in nessuno dei due flussi. I dati della spesa sanitaria si trasmettono al Sistema TS partendo dal documento fiscale, e la fattura elettronica via SdI riguarda le prestazioni verso soggetti con partita IVA, non le prestazioni sanitarie rese alle persone fisiche, per le quali il transito dal SdI è escluso.
Avviso di parcella e fattura proforma sono la stessa cosa?
Nella sostanza sono due documenti della stessa famiglia: entrambi anticipano al cliente un importo senza valore fiscale. «Fattura proforma» è il termine più generico, usato anche tra imprese; «avviso di parcella» è il nome che il documento prende nel linguaggio delle professioni. L'Agenzia delle Entrate li richiama insieme nella FAQ sull'emissione delle fatture elettroniche, proprio perché svolgono la stessa funzione.
Posso chiedere un acconto con un avviso di parcella?
Sì, ed è uno degli usi più frequenti: l'avviso indica la prestazione concordata, la quota richiesta e il totale previsto, lasciando alla fattura il compito di documentare fiscalmente l'incasso. Quando l'acconto ha natura di caparra o riguarda un'attività con regole proprie, conviene chiarire con il commercialista il momento e il trattamento di quella somma; la logica degli incassi frazionati è nella guida su come funziona la fattura di acconto.
L'avviso di parcella è una prova del credito?
Documenta che hai comunicato al cliente l'importo e la scadenza, e in una trattativa o in una procedura di recupero la cronologia degli invii è utile. Non è un titolo esecutivo e non sostituisce la fattura: per il recupero del credito servono gli accordi sottoscritti e i documenti fiscali, non il solo avviso.
Devo applicare la marca da bollo sull'avviso di parcella?
No. L'imposta di bollo è collegata al documento fiscale e si applica sulle fatture di importo superiore a 77,47 € nei casi previsti: non riguarda il documento di pre-richiesta. Il calcolo e i casi particolari sono descritti nella guida all'imposta di bollo sulle fatture sanitarie.
Conclusione
L'avviso di parcella è uno di quegli strumenti che funzionano benissimo finché restano al loro posto. È il documento giusto quando devi chiedere un pagamento prima di emettere la fattura: per un ciclo di trattamenti, per una commessa a un'azienda, per un acconto. Diventa un problema quando assomiglia troppo a una fattura, quando la sostituisce per dimenticanza o quando resta l'unico documento tra te e un incasso non tracciabile.
La linea da tenere a mente è una sola, e viene dalla legge: conta il contenuto, non il nome. Un avviso di parcella deve dire quanto si paga e perché, e deve dire chiaramente che non è una fattura. Poi la fattura arriva, entro i termini, con i dati giusti e, per le prestazioni sanitarie ai privati, senza passare dal Sistema di Interscambio ma con i dati trasmessi al Sistema Tessera Sanitaria quando previsto.
Se vuoi smettere di ricopiare dati tra un foglio e l'altro, la strada più corta è avere pazienti, aziende e fatture nello stesso posto. Con Appuntoo apri l'account in due minuti, parti dal piano Free e tieni sotto controllo documenti, pagamenti e invii al Sistema TS senza costi aggiuntivi: prova Appuntoo gratis per 14 giorni.