«Ma sulla visita c'è l'IVA?». Te lo chiede il paziente che confronta due preventivi, te lo chiede il poliambulatorio con cui inizi a collaborare, te lo chiedi tu la prima volta che ti arriva una richiesta un po' fuori dal solito: un certificato per l'assicurazione, un trattamento estetico, un percorso di benessere venduto «a pacchetto». Nella maggior parte dei casi la risposta è no, l'IVA non c'è. Ma «la maggior parte» non basta quando c'è di mezzo una fattura.
L'esenzione IVA delle prestazioni sanitarie non è un privilegio legato al camice o all'iscrizione a un albo qualsiasi. Dipende da due condizioni che devono esserci insieme: chi esegue la prestazione e perché la esegue. Quando una delle due manca, l'IVA torna ordinaria. Negli ultimi mesi l'Agenzia delle Entrate lo ha ribadito due volte: nel 2025 sulla medicina e chirurgia estetica, nel febbraio 2026 sugli osteopati. E dal 1° gennaio 2027 cambierà anche il riferimento normativo da citare in fattura.
Questa guida mette ordine: da dove nasce l'esenzione, professione per professione chi ne ha diritto, i casi in cui si applica l'IVA, cosa scrivere nella fattura (dicitura, bollo, natura N4) e cosa cambia per chi lavora con studi, società e poliambulatori. È il tassello che mancava tra la guida alla fatturazione elettronica sanitaria e quella sulla ricevuta sanitaria: lì trovi il documento, qui il suo trattamento IVA. Se vuoi che ogni fattura parta già con aliquota, natura e bollo corretti, la fatturazione per professionisti sanitari di Appuntoo fa proprio questo.
Aliquota, natura IVA e bollo impostati una volta, applicati a ogni fattura Prova Appuntoo gratis per 14 giorni → Nessuna carta di credito · Attivazione in 2 minuti
IVA sulle prestazioni sanitarie: la risposta in breve
Le prestazioni sanitarie di diagnosi, cura e riabilitazione della persona sono esenti da IVA quando sono rese da un professionista che esercita una professione sanitaria riconosciuta ai fini fiscali. La norma è l'articolo 10, primo comma, numero 18, del DPR 633/1972. Se manca la finalità di tutela della salute (una perizia, un trattamento puramente estetico) oppure se chi esegue la prestazione non rientra tra le professioni ammesse (oggi, per esempio, l'osteopata), si applica l'IVA ordinaria.
In pratica, per il professionista sanitario tipico:
- visite, terapie, sedute, controlli e prevenzione → esenti;
- certificati per la tutela della salute (idoneità sportiva, vaccinazioni, patente) → esenti;
- perizie, CTU, valutazioni per assicurazioni, certificati di invalidità → IVA;
- trattamenti estetici senza finalità terapeutica documentata → IVA;
- osteopati, chiropratici, chinesiologi → IVA ordinaria e fattura elettronica, secondo la risoluzione n. 9/2026.
La fattura esente riporta l'annotazione «operazione esente» con il riferimento di legge e, sopra i 77,47 €, la marca da bollo da 2 €. Verso i pazienti non passa dal Sistema di Interscambio; verso uno studio, una società o un'assicurazione è una fattura elettronica con codice natura N4 (o N2.2 se sei in regime forfettario).
Da dove nasce l'esenzione: l'articolo 10, n. 18
Il testo vigente dell'articolo 10, n. 18, dichiara esenti «le prestazioni sanitarie di diagnosi, cura e riabilitazione della persona rese nell'esercizio delle professioni e arti sanitarie soggette a vigilanza», ai sensi dell'articolo 99 del Testo unico delle leggi sanitarie, «ovvero individuate con decreto del Ministro della salute». La norma è la trasposizione italiana della direttiva IVA europea, che esenta le prestazioni mediche rese «nell'ambito dell'esercizio delle professioni mediche e paramediche».
Esente non vuol dire «fuori dall'IVA». È una distinzione che conviene avere chiara, perché si riflette sui codici della fattura elettronica e sugli adempimenti:
Se sei in regime forfettario, quindi, non addebiti l'IVA in ogni caso, perché il regime non prevede la rivalsa. Ma la domanda «la mia prestazione è esente?» resta decisiva anche per te: da quella risposta dipendono il divieto di fattura elettronica verso i pazienti, l'invio dei dati al Sistema Tessera Sanitaria e la detraibilità della spesa per il paziente. Il dettaglio del regime agevolato è nella guida alla fattura elettronica per forfettari sanitari.
I due requisiti: chi esegue la prestazione e perché
L'Agenzia delle Entrate lo ripete in tutta la prassi recente, a partire dalla risoluzione n. 9 del 24 febbraio 2026: l'esenzione spetta solo se concorrono un requisito soggettivo e un requisito oggettivo. Uno senza l'altro non basta.
Il requisito soggettivo: una professione sanitaria riconosciuta ai fini IVA
Rientrano nell'esenzione:
- le professioni e arti sanitarie soggette a vigilanza secondo l'articolo 99 del Testo unico delle leggi sanitarie: tra le altre medici chirurghi, farmacisti, ostetriche, infermieri;
- le figure elencate dal decreto del Ministero della Salute del 17 maggio 2002: biologi e psicologi, odontoiatri e gli operatori abilitati alle professioni sanitarie individuate dal decreto del 29 marzo 2001, quando eseguono prestazioni previste dal proprio profilo.
Il decreto del 2001 comprende, tra gli altri, infermiere, ostetrica, fisioterapista, logopedista, podologo, ortottista, terapista della neuro e psicomotricità dell'età evolutiva, terapista occupazionale, educatore professionale, dietista, igienista dentale e i tecnici sanitari. Dal 2002, come ricordava già FiscoOggi, per queste figure non serve più la prescrizione medica perché la prestazione sia esente.
Una precisazione che evita molti equivoci: non basta essere iscritti a un Ordine vigilato dal Ministero della Salute. Con la risposta n. 208 del 2020 l'Agenzia ha escluso l'esenzione per il fisico specialista in fisica medica, pur iscritto all'Ordine dei chimici e dei fisici: la figura non rientra né nell'articolo 99 né nel decreto del 2002.
Il requisito oggettivo: la finalità di tutela della salute
La prestazione deve avere come scopo principale quello di tutelare, mantenere o ristabilire la salute della persona. È il criterio fissato dalla circolare n. 4/E del 28 gennaio 2005, che recepisce due sentenze della Corte di Giustizia europea. Rientrano anche i trattamenti e gli esami profilattici su persone sane: la prevenzione è tutela della salute.
La prassi descrive così le tre attività della norma: la diagnosi è l'attività diretta a identificare la patologia; la cura comprende l'assistenza medico-generica, specialistica, infermieristica, ospedaliera e farmaceutica; la riabilitazione è il recupero funzionale e sociale della persona.
Il criterio guarda allo scopo, non al titolo della prestazione. La stessa visita può essere esente se serve a curare il paziente e imponibile se serve a quantificare un danno per una compagnia assicurativa.
Professione per professione: chi applica l'esenzione
La tabella riassume i casi più frequenti con la fonte di riferimento. Vale per le prestazioni tipiche del profilo professionale; le eccezioni sono nelle sezioni successive.
Se sei psicologo, nutrizionista, fisioterapista, logopedista o podologo, quindi, la regola ordinaria del tuo lavoro è l'esenzione. Per la redazione concreta dei documenti trovi guide dedicate: la fattura elettronica per psicologi, quella per nutrizionisti e il modello di fattura per dentisti, con i casi estetici già compilati.
Quando le prestazioni sanitarie hanno l'IVA
Qui si concentrano gli errori, perché si tratta di prestazioni rese da professionisti sanitari che però non superano il test dello scopo, oppure di figure che non superano il test del soggetto.
Certificati, perizie e medicina legale
La circolare 4/E del 2005 distingue in modo netto. Sono esenti i certificati che servono alla tutela della salute: l'idoneità all'attività sportiva, l'esonero dall'educazione fisica, l'invio dei minori in colonia, l'avvenuta vaccinazione e le ordinarie visite per il rilascio o il rinnovo della patente. Sono esenti anche i controlli profilattici e di idoneità alla mansione e le prestazioni del medico competente nella sorveglianza sanitaria dei lavoratori, che una norma di interpretazione autentica (art. 6, comma 10, della legge 133/1999) riconduce espressamente al n. 18.
Sono invece soggette a IVA:
- le consulenze tecniche d'ufficio e le perizie per la responsabilità civile e la quantificazione del danno;
- le visite e le valutazioni richieste da un'assicurazione per fissare il premio o liquidare un sinistro;
- le certificazioni per invalidità civile, assegno o pensione di invalidità e le perizie per infortuni;
- il certificato di idoneità a una «generica attività lavorativa»;
- gli accertamenti di paternità.
La base normativa è la legge 244/2007, articolo 1, comma 80, che assoggetta al regime ordinario le prestazioni specifiche di medicina legale dal periodo d'imposta 2005. Per i certificati che non rientrano nei casi tipici, la circolare chiede che nel documento sia indicata la finalità di tutela della salute; in mancanza, si applica l'IVA. Se prepari i certificati da modello, conviene inserire la finalità direttamente nel testo del modello: con i modelli di certificati e documenti di Appuntoo lo scrivi una volta e lo ritrovi in ogni certificato generato.
Medicina e chirurgia estetica: serve l'attestazione
Dal 17 dicembre 2023 l'articolo 4-quater del decreto-legge 145/2023 lega l'esenzione della chirurgia estetica a una condizione precisa: le finalità terapeutiche devono risultare da apposita attestazione medica. La risoluzione n. 42/E del 12 giugno 2025 ha chiarito come applicarla:
- l'attestazione può essere rilasciata da qualunque medico, anche da chi esegue l'intervento, deve collegare la patologia alla prestazione e deve essere precedente all'intervento;
- per la medicina estetica l'esenzione resta se la finalità terapeutica è comprovata da idonea documentazione, che può essere la stessa attestazione;
- le prestazioni dell'anestesista restano sempre esenti, anche negli interventi puramente estetici;
- senza scopo terapeutico si applica il regime IVA ordinario.
Contano anche i problemi psicologici legati a una malattia, a un trauma o a una malformazione, ma la valutazione deve essere medica: la sola convinzione del paziente non basta. La risoluzione dichiara superato il vecchio paragrafo della circolare del 2005 che esentava la chirurgia estetica in generale. Per chi lavora in dermatologia o in odontoiatria estetica, la conseguenza pratica è documentare prima, non dopo. Nel confronto dei software per dermatologi vediamo anche come gestire aliquota e natura per riga quando nello stesso studio convivono visite e trattamenti estetici.
Osteopati, chiropratici e chinesiologi: la risoluzione 9/2026
È la novità che ha sorpreso di più. L'osteopata è individuato come professione sanitaria dalla legge 3/2018 e il suo profilo è stato definito dal DPR 131/2021. Eppure, con la risoluzione n. 9 del 24 febbraio 2026, basata su un parere del Ministero della Salute, l'Agenzia ha concluso che allo stato le prestazioni rese in qualità di osteopata non beneficiano dell'esenzione. Le motivazioni principali:
- il DPR 131/2021 definisce l'osteopata come professionista laureato e iscritto all'albo, ma l'accordo sui criteri di equipollenza dei titoli pregressi non risulta stipulato;
- il Ministero sta ancora definendo il decreto che istituisce l'albo professionale;
- l'inserimento dell'osteopata, nel 2024, tra le professioni tecniche della prevenzione del decreto del 2001 non basta: secondo l'Agenzia non lo porta tra le figure a cui il decreto del 2002 estende l'esenzione.
La conseguenza: IVA ordinaria, fattura elettronica tramite il Sistema di Interscambio e nessun invio al Sistema TS, perché la spesa non rientra tra quelle sanitarie detraibili. Il commento ufficiale è su FiscoOggi. La risoluzione non fissa decorrenze future e non dice cosa accadrà quando l'albo sarà istituito: è materia da ricontrollare quando l'iter sarà concluso. Se sei osteopata in regime forfettario non addebiti comunque l'IVA, ma la fattura va emessa in formato elettronico via SdI. Diverso il caso di chi esegue trattamenti osteopatici essendo iscritto a un'altra professione sanitaria, per esempio come fisioterapista: le conseguenze sulla detrazione sono spiegate nella guida alla detrazione delle spese sanitarie.
Stessa conclusione per il chiropratico, la cui professione non ha ancora avviato l'iter di istituzione, e per il chinesiologo, che non è una professione sanitaria. Resta invece esente il massaggiatore capo bagnino degli stabilimenti idroterapici, se in possesso di titolo idoneo.
Pacchetti, beni venduti in studio e attività non sanitarie
Tre situazioni da maneggiare con prudenza:
- I pacchetti misti. Un percorso che unisce visita medica, piano alimentare e sedute con un laureato in scienze motorie non diventa esente in blocco. Con la risposta n. 118 del 24 aprile 2020 l'Agenzia ha chiarito che, se nessuna componente prevale, ogni prestazione va valutata singolarmente: esenti quelle di medici, psicologi, dietisti e biologi nutrizionisti, imponibili quelle dell'educatore sportivo.
- I beni venduti in studio. Integratori, prodotti e dispositivi ceduti al paziente sono cessioni di beni, con l'aliquota propria del prodotto: il n. 18 riguarda le prestazioni, non la rivendita. L'aliquota dipende dalla classificazione del singolo prodotto, quindi va verificata caso per caso con il commercialista.
- Le attività non sanitarie. Docenze, formazione, selezione del personale o consulenze aziendali non hanno come scopo la salute della persona: per il criterio dello scopo non rientrano nell'esenzione. Lo stesso ragionamento vale per un piano alimentare con finalità esclusivamente estetiche: non c'è un atto dell'Agenzia specifico, ma il principio è quello visto per la medicina estetica.
Fatturi prestazioni esenti e qualche voce con IVA? Imposta aliquota e natura per ogni riga Prova Appuntoo gratis per 14 giorni → Nessuna carta di credito · Attivazione in 2 minuti
Studi, società e poliambulatori: l'esenzione segue la prestazione
Molti professionisti sanitari non fatturano solo ai pazienti: collaborano con uno studio associato, un poliambulatorio, una farmacia dei servizi o una clinica. La regola generale è che l'esenzione dipende dalla natura della prestazione e dalla qualifica di chi la esegue, non dalla forma giuridica di chi la fattura. È il principio della Corte di Giustizia (causa Kügler, C-141/00) ripreso dalla risoluzione n. 128/E del 2011.
Nella pratica:
- tu fatturi alla struttura, la struttura fattura al paziente: se la prestazione è sanitaria e la esegui tu, professionista abilitato, sono esenti sia la tua fattura alla struttura sia quella della struttura al paziente;
- rapporto diretto con il paziente nei locali della struttura: secondo la risoluzione n. 87/E del 2010, la fattura al paziente la emetti tu, anche se è la struttura a incassare; la struttura può emetterla in nome e per conto tuo;
- ricoveri in strutture non convenzionate: dal 22 giugno 2022, secondo la circolare n. 20/E del 2023, la componente sanitaria acquistata da un professionista esterno è esente anche nella fattura della struttura al paziente, fino all'importo pagato al professionista; il resto sconta l'aliquota del 10%.
Attenzione al rovescio della medaglia: i servizi che la struttura rende a te (segreteria, gestione, uso di stanze e attrezzature) non sono prestazioni sanitarie. L'Agenzia, nella risposta n. 452 del 2022, ha escluso dall'esenzione le forniture di valenza «organizzativo-gestionale»: di norma quelle voci seguono il regime ordinario. Se gestisci un centro con più professionisti, la pagina dedicata al gestionale per poliambulatori mostra come organizzare sedi, stanze e professionisti, mentre la guida su cos'è un poliambulatorio chiarisce autorizzazione, direttore sanitario e modelli di fatturazione tra struttura e professionisti.
Televisite e sedute online: vale la stessa regola
Una seduta psicologica in videochiamata o una teleassistenza infermieristica sono esenti alle stesse condizioni di quelle in presenza. Nella risposta n. 215 del 26 marzo 2021, richiamando la Corte di Giustizia, l'Agenzia ha scritto che è lo scopo terapeutico a determinare l'esenzione, non il luogo né il mezzo. Restano fuori le informazioni generali su patologie o terapie e le comunicazioni di tipo amministrativo.
Come si scrive una fattura esente
Arriviamo alla parte operativa, quella che cerca chi digita «natura N4» o «fattura esente IVA art. 10». Gli elementi sono pochi, ma vanno messi tutti.
Gli elementi specifici dell'esenzione
- L'annotazione. L'articolo 21, comma 6, lettera c), del DPR 633/1972 chiede, al posto dell'imposta, l'annotazione «operazione esente» con l'eventuale indicazione della norma. La formula d'uso è: «Operazione esente IVA ai sensi dell'art. 10, comma 1, n. 18, DPR 633/1972».
- La marca da bollo. Sulle fatture non soggette a IVA di importo superiore a 77,47 € si applica l'imposta di bollo di 2 €, come ricorda FiscoOggi. Se la addebiti al paziente e la indichi a parte, rientra nella spesa detraibile. Tutti i dettagli, compreso il pagamento, sono nella guida alla marca da bollo sulle fatture sanitarie.
- Il canale. Verso le persone fisiche la fattura sanitaria non si trasmette mai al Sistema di Interscambio, nemmeno se il paziente si oppone all'invio al Sistema TS: lo confermano le FAQ dell'Agenzia delle Entrate e l'articolo 10-bis del DL 119/2018, oggi a regime. Verso soggetti IVA (studi, società, assicurazioni) la fattura elettronica è invece obbligatoria, senza dati che identifichino il paziente.
- La fattura è sempre dovuta. Per le prestazioni sanitarie esenti non vale la dispensa dagli adempimenti dell'articolo 36-bis, che esclude espressamente il n. 18, e non basta uno scontrino: con la risposta n. 275 del 2023 l'Agenzia ha ribadito che la fattura va emessa anche se il paziente non la chiede.
Il resto del documento segue le regole generali: numero progressivo, data, dati delle parti, descrizione e importi. Sulla sequenza dei numeri trovi la guida alla numerazione delle fatture elettroniche.
I codici natura nella fattura elettronica
Quando la fattura va allo SdI (quindi verso un soggetto IVA), l'operazione senza imposta deve riportare un codice natura. Le specifiche tecniche dell'Agenzia e la guida alla compilazione indicano:
Il bollo, nella fattura elettronica, si segnala nel blocco dei dati del bollo virtuale. Se usi la natura N2.2 per abitudine anche in regime ordinario, stai dichiarando un'operazione «non soggetta» quando in realtà è esente: è uno degli errori più comuni.
Esempio compilato: fattura esente a un paziente
Una fisioterapista in regime ordinario esegue due sedute di riabilitazione per un paziente privato. Il documento, consegnato in formato cartaceo o PDF e non trasmesso allo SdI, si presenta così:
I nomi sono di fantasia e gli importi hanno scopo didattico. Se la stessa fisioterapista fatturasse le sedute a un poliambulatorio, il documento diventerebbe una fattura elettronica via SdI, con natura N4, bollo virtuale e una descrizione che non identifica il paziente. Eventuali contributi di cassa o rivalsa entrano nel totale su cui si verifica la soglia del bollo. Il tipo di spesa da comunicare al Sistema TS è spiegato nella guida ai tipi di prestazione del Sistema TS.
Cosa comporta l'esenzione per la tua contabilità
L'esenzione non è solo «niente IVA in fattura». Ha conseguenze che conviene conoscere quando valuti acquisti e investimenti:
- Niente detrazione dell'IVA sugli acquisti. Secondo l'articolo 19, comma 2, del DPR 633/1972, l'IVA pagata su beni e servizi afferenti a operazioni esenti non è detraibile. L'IVA sul lettino, sul software o sull'affitto diventa un costo. Chi svolge anche attività imponibili detrae in proporzione, con il meccanismo del pro-rata.
- Niente dichiarazione IVA, se fai solo operazioni esenti. L'articolo 8 del DPR 322/1998 esonera dalla dichiarazione annuale chi nell'anno precedente ha registrato esclusivamente operazioni esenti, salvo casi particolari. Basta una perizia o una prestazione imponibile per perdere l'esonero.
- Fattura sempre, e con il bollo quando serve. Come visto, la dispensa dagli adempimenti non si applica alle prestazioni sanitarie.
Per tenere sotto controllo l'andamento delle prestazioni esenti e di quelle imponibili nel corso dell'anno aiuta avere il fatturato sempre sotto gli occhi: le statistiche di fatturato dello studio servono proprio a questo.
Dal 2027 cambia il riferimento: il Testo unico IVA
Il decreto legislativo 19 gennaio 2026, n. 10 ha riordinato tutta la disciplina IVA in un Testo unico che, secondo l'articolo 171, si applica dal 1° gennaio 2027. Da quella data l'articolo 10 del DPR 633/1972 è abrogato.
La sostanza non cambia: l'esenzione delle prestazioni sanitarie passa all'articolo 37, comma 1, lettera t) con un testo identico, e quella dei ricoveri alla lettera u). Anche il medico competente trova la sua norma di interpretazione nel nuovo testo, all'articolo 169. Cambia quindi il riferimento da citare nell'annotazione: per le fatture emesse dal 2027 ha senso aggiornare la dicitura richiamando l'art. 37, comma 1, lett. t), del D.Lgs. 10/2026. Al momento non risultano indicazioni dell'Agenzia su una formula specifica, quindi prima di fine anno conviene concordare il testo con il commercialista e aggiornare una volta sola il modello di fattura.
7 errori frequenti sull'IVA delle prestazioni sanitarie
- Applicare l'esenzione a tutto ciò che si fa in studio. Perizie, certificati per assicurazioni, trattamenti estetici e beni venduti hanno regole diverse.
- Usare N2.2 in regime ordinario. Per la prestazione sanitaria esente di un professionista ordinario la natura corretta è N4.
- Dimenticare il bollo sopra i 77,47 €. Vale per la fattura al paziente e per quella alla struttura.
- Trasmettere allo SdI la fattura al paziente. Il divieto è a regime e non dipende dall'opposizione al Sistema TS.
- Non documentare lo scopo. Nei certificati atipici e nella medicina estetica, senza finalità indicata o attestazione precedente l'esenzione cade.
- Esentare un pacchetto misto in blocco. Le componenti non sanitarie vanno separate.
- Ignorare il cambio del 2027. Il modello di fattura con il vecchio riferimento va aggiornato per le fatture del nuovo anno.
Come Appuntoo ti aiuta a fatturare con l'IVA giusta
La regola dell'esenzione la decidi tu con il tuo commercialista. Il compito di un gestionale è applicarla ogni volta nello stesso modo, senza che tu debba ricordarti aliquote, codici e soglie a fine giornata. Appuntoo è costruito così.
Impostazioni fiscali salvate una volta. Nel profilo dello studio, alla scheda Fatturazione, indichi il regime fiscale (forfettario o ordinario), l'aliquota IVA e la natura IVA predefinite, la cassa previdenziale e il testo fiscale predefinito che compare in fattura. Il testo standard contiene già la dicitura di esenzione ai sensi dell'art. 10, n. 18, e quella del regime forfettario, e puoi personalizzarlo: sarà lì che, a fine 2026, aggiornerai il riferimento al nuovo Testo unico.
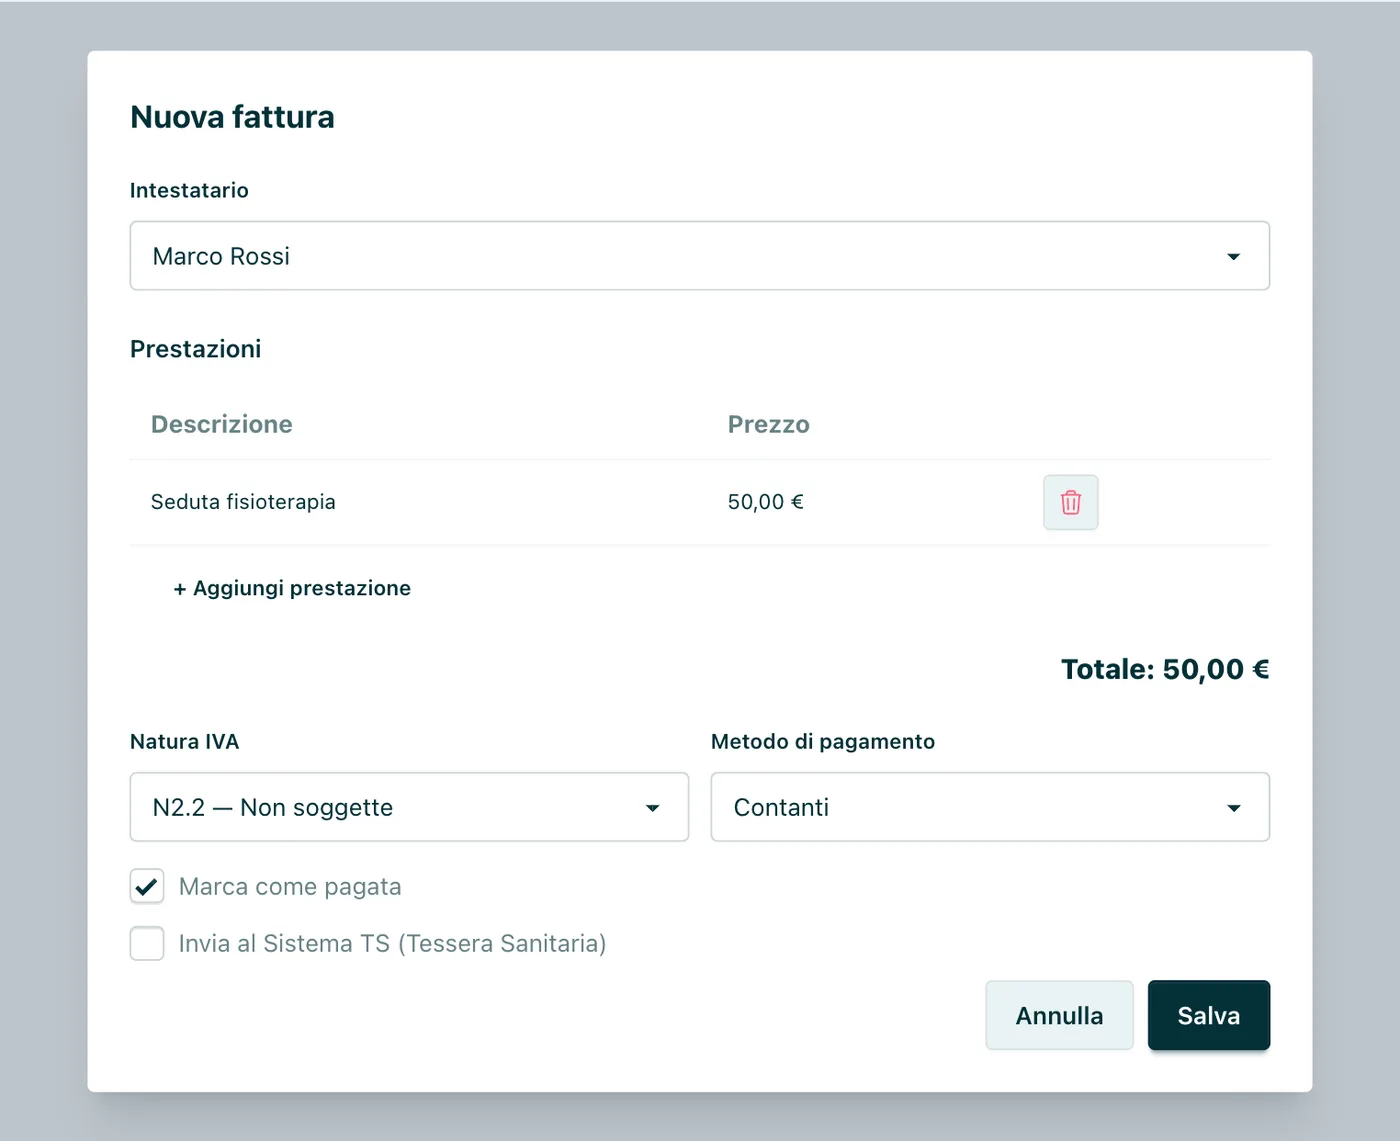
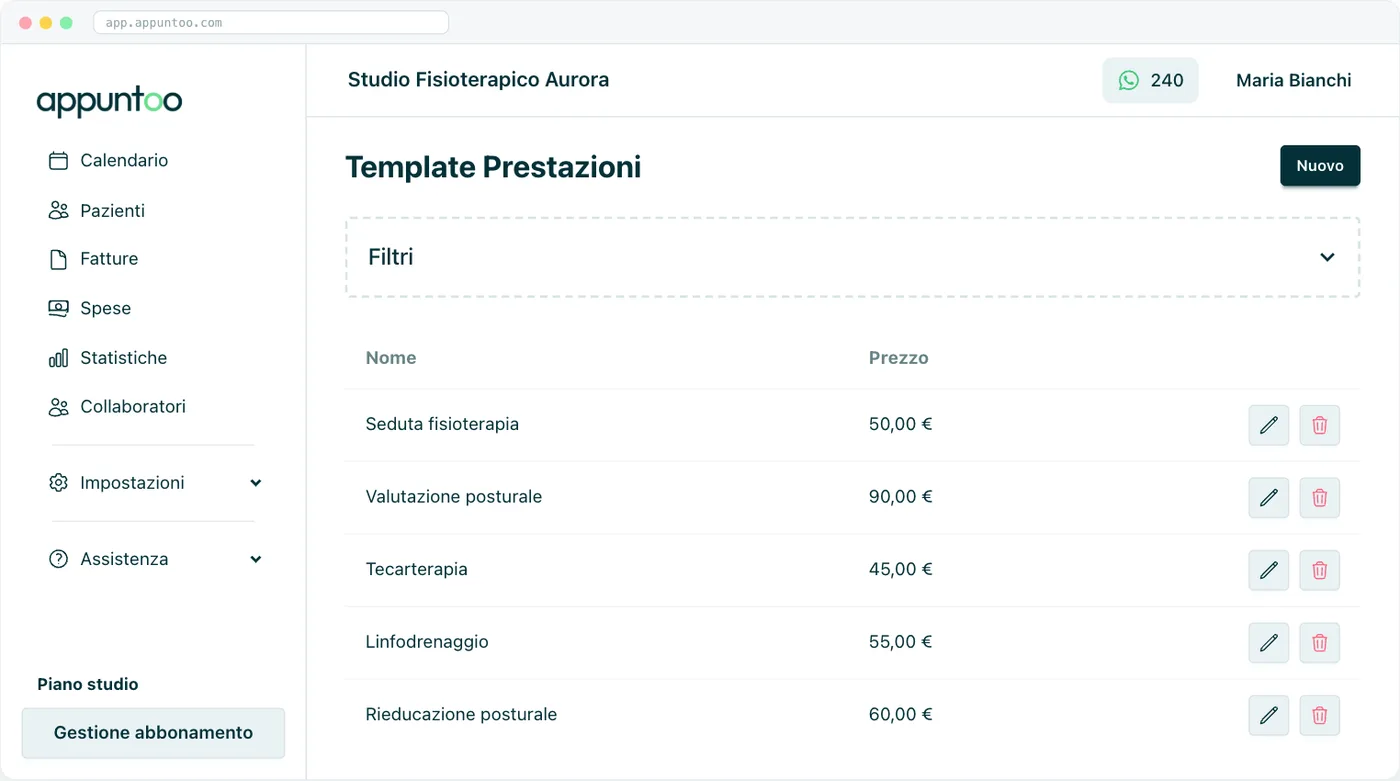
Aliquota e natura per ogni prestazione. Nel modulo di fatturazione di Appuntoo ogni riga ha la sua aliquota (0, 4, 5, 10 o 22%) e, quando l'aliquota è zero, la sua natura: N4 per le prestazioni esenti, N2.2 per il forfettario. Se un giorno devi fatturare una perizia con IVA, cambi l'aliquota di quella riga e il riepilogo mostra l'imposta per ciascuna aliquota.
Bollo automatico sopra soglia. Quando le righe esenti o non soggette superano 77,47 €, l'imposta di bollo da 2 € viene aggiunta da sola al riepilogo, con la possibilità di escluderla se non va applicata. Niente più fatture sopra soglia senza bollo.
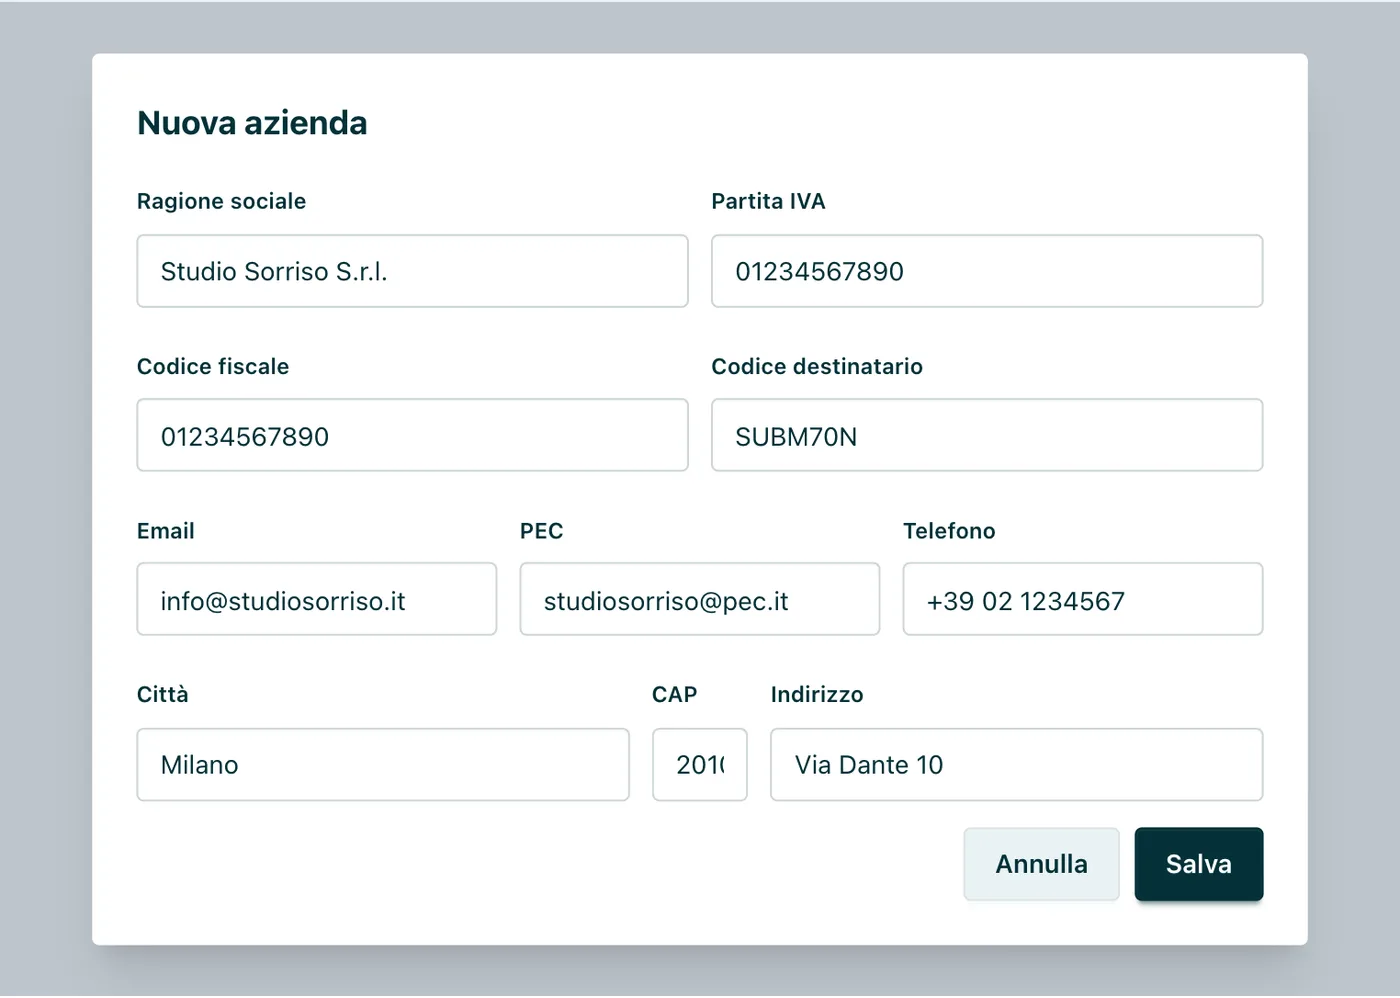
Pazienti e aziende separati. I dati fiscali del paziente arrivano dalla scheda paziente; per le fatture a studi, società e assicurazioni hai l'anagrafica aziende con partita IVA, codice destinatario e PEC, e l'elenco fatture si esporta in formato XML.
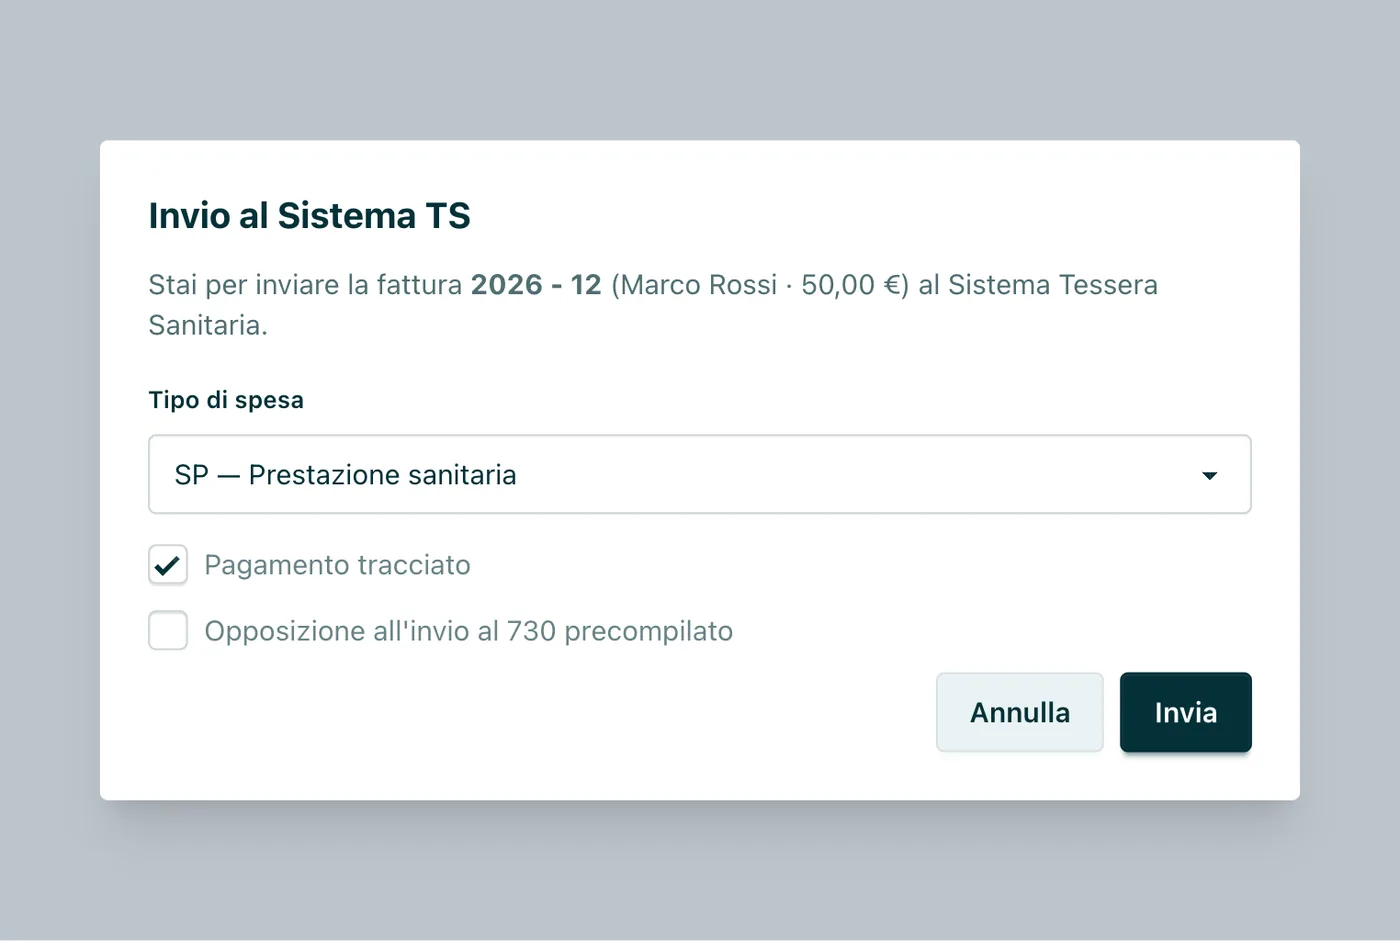
Sistema TS gratuito e illimitato, anche nel piano Free. Dalla fattura trasmetti la spesa al Sistema Tessera Sanitaria con tipo di spesa e natura IVA già precompilati dai tuoi valori abituali, e trovi protocollo ed esito nello storico. È incluso in tutti i piani, senza costi aggiuntivi: un servizio che molti gestionali fanno pagare a parte. La copia per il paziente parte in un attimo con le notifiche email incluse e illimitate.
Certificati con la finalità già scritta. Con i modelli di certificati inserisci una volta la finalità di tutela della salute nel testo, e ogni certificato generato per il paziente la riporta.
Pensato anche per gli studi con più professionisti. Se collabori con altri colleghi, la gestione dei collaboratori del piano Studio tiene separati agenda e compensi di ciascuno.
Il piano Free costa 0 € e include agenda, cartella clinica, fatturazione e invio al Sistema TS; il Professionista costa 34,99 € al mese più IVA, lo Studio 79,99 € al mese più IVA. Trovi tutto nella pagina con i piani e i prezzi di Appuntoo: nessun vincolo contrattuale e 14 giorni di prova senza carta di credito. Se lavori in ambito medico, la pagina per medici specialisti mostra come Appuntoo si adatta al tuo studio.
Imposta regime, natura IVA e dicitura una volta sola: le fatture escono già corrette Prova Appuntoo gratis per 14 giorni → Nessuna carta di credito · Attivazione in 2 minuti
Domande Frequenti
Le prestazioni sanitarie private sono esenti IVA?
Sì, quando si tratta di prestazioni di diagnosi, cura e riabilitazione rese da un professionista sanitario riconosciuto ai fini IVA, come medici, odontoiatri, psicologi, biologi, fisioterapisti, logopedisti, podologi, infermieri e ostetriche. L'esenzione è prevista dall'art. 10, n. 18, del DPR 633/1972 e non dipende dal fatto che la prestazione sia privata o convenzionata.
Quali prestazioni sanitarie sono soggette a IVA al 22%?
Quelle senza finalità di tutela della salute rese in regime ordinario: perizie e consulenze medico-legali, CTU, valutazioni per assicurazioni, certificati per invalidità o per l'idoneità a una generica attività lavorativa, trattamenti estetici senza finalità terapeutica documentata. Sono imponibili anche le prestazioni di figure non riconosciute ai fini IVA, come oggi osteopati, chiropratici e chinesiologi.
Qual è il codice natura IVA per le prestazioni sanitarie?
Per una prestazione sanitaria esente di un professionista in regime ordinario il codice è N4 (esenti). Chi è in regime forfettario usa invece N2.2 con regime fiscale RF19. Il codice serve nella fattura elettronica verso soggetti IVA; nella fattura al paziente, che non passa dallo SdI, basta l'annotazione di esenzione con il riferimento di legge.
Cosa scrivere in una fattura esente IVA per prestazioni sanitarie?
L'annotazione «operazione esente» con la norma di riferimento, per esempio: «Operazione esente IVA ai sensi dell'art. 10, comma 1, n. 18, DPR 633/1972». Se il totale supera 77,47 €, va aggiunta la marca da bollo da 2 €. Dal 1° gennaio 2027 il riferimento diventa l'art. 37, comma 1, lett. t), del D.Lgs. 10/2026.
Gli osteopati applicano l'IVA?
Sì. Con la risoluzione n. 9 del 24 febbraio 2026 l'Agenzia delle Entrate ha stabilito che, allo stato, le prestazioni rese in qualità di osteopata non sono esenti, perché l'iter di istituzione della professione non è completato. Si applicano l'IVA ordinaria e la fattura elettronica via SdI; chi è in forfettario non addebita IVA ma emette comunque fattura elettronica.
Le sedute online dello psicologo sono esenti IVA?
Sì, alle stesse condizioni di quelle in presenza. L'Agenzia delle Entrate ha chiarito che conta lo scopo terapeutico della prestazione, non il mezzo con cui viene resa. Restano escluse le semplici informazioni generali o amministrative. Per la gestione pratica dei documenti trovi la guida alla fattura per psicologi.
Se fatturo a un poliambulatorio devo applicare l'IVA?
No, se la prestazione è sanitaria e la esegui tu come professionista abilitato: l'esenzione segue la natura della prestazione e la tua qualifica, non il destinatario della fattura. In questo caso però la fattura è elettronica e passa dallo SdI, con natura N4 (o N2.2 se sei forfettario) e senza dati che identifichino il paziente.
La marca da bollo si applica anche alle fatture esenti verso aziende?
Sì. L'imposta di bollo da 2 € riguarda tutte le fatture non soggette a IVA di importo superiore a 77,47 €, sia verso i pazienti sia verso strutture, società o assicurazioni. Nella fattura elettronica si indica come bollo virtuale.
Conclusione
L'IVA sulle prestazioni sanitarie si decide con due domande: chi esegue la prestazione e a cosa serve. Se sei un professionista sanitario riconosciuto e il tuo lavoro è diagnosi, cura, riabilitazione o prevenzione, la regola è l'esenzione, con annotazione in fattura, bollo sopra i 77,47 € e nessun passaggio dallo SdI verso il paziente. Perizie, certificati per scopi non sanitari, estetica non documentata e le figure escluse, come oggi gli osteopati, seguono invece l'IVA ordinaria. E dal 2027 cambierà il riferimento da citare, non la sostanza.
Una volta chiarite le regole, il resto è costanza: ogni fattura con la natura giusta, il bollo quando serve e l'invio al Sistema TS senza dimenticanze. Se vuoi che succeda in automatico, puoi provare Appuntoo gratis per 14 giorni: nessuna carta di credito, attivazione in due minuti e un piano gratuito che include fatturazione e Sistema TS anche dopo la prova.