Hai emesso la fattura 47/2026. Il mese dopo ne emetti un'altra, e sul numero non ci fai caso: anche quella è la 47/2026. Nessuno se ne accorge per mesi. Poi arriva il controllo, il commercialista ricostruisce i registri e trova due documenti diversi con lo stesso numero, una sequenza che salta dal 52 al 54 e un export XML che non quadra con il file delle fatture. È a quel punto che capisci una cosa semplice: la numerazione non è un dettaglio burocratico, è la spina dorsale del tuo archivio fiscale.
Il problema è che quasi nessuno te lo spiega prima. La numerazione sembra una formalità: un numero progressivo, sempre uguale a se stesso, che il software o il foglio Excel ti mettono lì. In realtà è l'unico elemento che collega ogni fattura al suo posto nella sequenza, che permette al commercialista di registrarla, al Sistema Tessera Sanitaria di associare i dati di spesa e a un eventuale controllo di ricostruire cosa hai emesso, quando e in che ordine.
Per le prestazioni sanitarie c'è un passaggio in più. Verso i privati la fattura non passa dal Sistema di Interscambio, ma resta un documento fiscale con numerazione, data e contenuto obbligatori, e i dati di spesa viaggiano comunque verso il Sistema TS: il numero che scegli finisce anche lì. Se sbagli a numerare, insomma, l'errore non resta in un cassetto: si propaga all'archivio, ai registri e ai flussi telematici.
Prima di addentrarti, due letture utili per contesto: la guida su come annullare una fattura elettronica spiega cosa fare quando il documento è già stato trasmesso o scartato, mentre come fare la prima fattura elettronica ti accompagna passo passo nella compilazione. La numerazione, in Appuntoo, nasce insieme alla fattura: numero e anno vengono proposti in automatico.
In questa guida trovi cosa richiede la legge, quali formati sono ammessi, la differenza — spesso confusa — tra numero della fattura e progressivo di invio, i sette errori più comuni, come si correggono e cosa cambia dal 2027 con il nuovo Testo Unico IVA.
Vuoi che numero e anno della prossima fattura siano già compilati? Prova Appuntoo gratis per 14 giorni → Nessuna carta di credito · Attivazione in 2 minuti
Cosa richiede la legge: un numero progressivo e univoco
La regola di partenza è una sola riga. L'articolo 21, comma 2, lettera b) del D.P.R. 633/1972 prevede che la fattura contenga «un numero progressivo che la identifichi in modo univoco».
Due parole fanno tutto il lavoro: progressivo e univoco. Progressivo significa che i numeri seguono un ordine di emissione riconoscibile: 1, 2, 3, oppure 1/2026, 2/2026, 3/2026. Univoco significa che quello stesso numero non può identificare un altro documento: due fatture diverse non possono portare lo stesso numero, e lo stesso numero non può essere riutilizzato per una fattura successiva.
Nella fattura elettronica il numero convive sempre con la data di emissione, che è un altro elemento obbligatorio. È proprio la data a rendere possibile la ripartenza annuale: la fattura 1 del 2026 e la fattura 1 del 2027 sono due documenti distinti perché cambia l'anno, e la sequenza resta identificabile. Per questo la legge non richiede più, dal 2013, che la numerazione sia «per anno solare»: richiede che sia progressiva e che identifichi il documento senza ambiguità.
C'è un terzo requisito che non trovi scritto nella lettera della norma, ma che emerge dai chiarimenti dell'Agenzia delle Entrate: la sequenzialità. I numeri devono permettere di ricostruire l'ordine di emissione e di annotazione nei registri IVA. Non è un dettaglio teorico: dal 2021 l'Agenzia predispone per i contribuenti le bozze dei registri, delle liquidazioni periodiche e della dichiarazione annuale partendo proprio dai dati delle fatture elettroniche. Una sequenza interrotta da salti difficili da spiegare complica quella ricostruzione e l'attività di controllo.
Numerazione per anno solare o continua: cosa è cambiato dal 2013
Fino al 2012 la norma parlava espressamente di numerazione «in ordine progressivo per anno solare»: si ripartiva da 1 ogni primo gennaio. La legge 24 dicembre 2012, n. 228 ha eliminato quel vincolo per adeguare la disciplina italiana alla direttiva europea, che chiede un numero sequenziale con una o più serie, senza imporre la ripartenza annuale.
La risoluzione n. 1/E del 10 gennaio 2013 ha chiarito cosa è ammesso da quel momento. Sono compatibili con la norma diverse tipologie di numerazione progressiva:
- la numerazione continua, che parte dal numero 1 e prosegue per tutti gli anni di attività senza ripartire mai;
- la continuazione dal numero successivo all'ultima fattura emessa nel 2012, per chi non voleva interrompere la serie;
- la numerazione per anno solare, che resta valida e può assumere forme diverse, come «1/2013» o «2013/1».
La tabella seguente riassume i modelli più diffusi e quando hanno senso.
Qualunque stile tu scelga, la regola operativa è una: decidilo una volta e non cambiarlo a metà anno. Un cambio di serie improvviso, senza una regola dichiarata e tracciata, è una delle cause più frequenti di disallineamento tra i tuoi documenti e i registri del commercialista.
I formati ammessi: cifre, lettere e serie separate
Il numero della fattura non deve essere per forza un numero puro. Il campo Numero del file XML accetta un formato alfanumerico, con due limiti tecnici da conoscere: la lunghezza massima di 20 caratteri e la presenza di almeno un carattere numerico. Il Sistema di Interscambio, con il controllo 00425, scarta un file il cui numero contenga solo lettere: «FT/ABC» non passa, «FT-2026-001» sì.
Le lettere sono utili quando hai più serie. La normativa europea richiamata dall'Agenzia parla di «un numero sequenziale, con una o più serie, che identifichi la fattura in modo unico»: puoi quindi gestire una serie per le fatture, una per le note di credito, una per eventuali autofatture, purché ogni serie resti progressiva e ogni documento resti identificabile senza sovrapposizioni. È lo stesso principio confermato dalla risposta all'interpello n. 505 del 29 ottobre 2020, che ha ammesso in astratto l'uso di codici alfanumerici purché la sequenza resti ordinata e controllabile.
Cosa non regge, invece, è un sistema costruito sulla data con codici che ripartono ogni giorno. Nella stessa risposta l'Agenzia ha respinto un modello basato su giorno di emissione più codice giornaliero, perché il salto da un giorno all'altro rendeva impossibile verificare la corrispondenza tra numerazione e annotazioni nei registri. La numerazione deve restare leggibile come sequenza, non come codice di comodo.
Ecco un confronto rapido tra formati, con il motivo per cui funzionano o non funzionano.
Numero fattura e progressivo di invio: due cose diverse
Qui si concentra la maggior parte delle confusioni, anche tra professionisti esperti. Nel file XML della fattura esistono due numerazioni diverse, che svolgono due mestieri diversi.
Il numero della fattura è il campo che identifica il documento fiscale: è quello che finisce nell'archivio, nei registri, nella fattura che consegni o invii al paziente e nei dati trasmessi al Sistema Tessera Sanitaria. Lo decidi tu, secondo la serie che hai adottato.
Il progressivo di invio è il numero che identifica il file trasmesso al Sistema di Interscambio. Viene attribuito dal software o dal servizio che effettua la trasmissione e vive nel nome del file, nella forma codicefiscale_progressivo.xml, insieme a un identificativo che il SdI assegna al momento della ricezione. Non è il numero della fattura e non deve esserlo: serve solo a distinguere i file che invii, e può ripartire, cambiare stile o non seguire una stretta sequenza senza che questo violi la norma fiscale. Il nome del file, però, deve essere unico: un file con lo stesso nome di uno già trasmesso viene scartato.
Detto in modo pratico: se cambi software o servizio di trasmissione, il progressivo di invio può ripartire da capo e non crea problemi; se cambia il numero della fattura, invece, cambia l'identità del documento. È il numero della fattura che deve restare unico e progressivo, non il nome del file.

Un'ultima precisazione utile per il tuo archivio: quando esporti le fatture in XML, i file arrivano con la loro nomenclatura tecnica. Non rinominarli con il numero della fattura per «ordinarli meglio» se poi li ricarichi in un sistema: rischi di creare file con nomi duplicati e di confondere due piani che devono restare separati. Tieni ordinato il numero nell'applicazione, non nel nome del file.
Note di credito, proforma e altri documenti: chi entra nella serie
La numerazione non riguarda solo le fatture, ma la logica cambia a seconda del documento.
Note di credito. Puoi gestirle in due modi, entrambi legittimi: con una serie separata (ad esempio NC 1/2026, NC 2/2026) oppure con la stessa numerazione delle fatture. L'Agenzia delle Entrate chiarisce che per uno stesso emittente possono coesistere la fattura n. 3/2026 e la nota di credito n. 3/2026, perché il tipo documento le distingue. Scegli il modello che il tuo commercialista preferisce e mantienilo coerente: quando annulli o correggi una fattura, il collegamento tra i due documenti deve restare ricostruibile. Il flusso completo è descritto nella guida su correzione e annullamento della fattura.
Fatture di acconto. Restano fatture a tutti gli effetti e seguono la stessa serie: l'acconto non è un documento «provvisorio», è un documento fiscale con il suo numero. Ne parliamo nel dettaglio nella guida sulla fattura di acconto.
Proforma, preventivi e avvisi di parcella. Non sono documenti fiscali e non hanno un numero d'obbligo: la proforma non si registra e non si trasmette. Il consiglio operativo è tenerli in una serie separata e chiaramente etichettata (ad esempio «PRO-2026-001»), così non entrano mai nella sequenza delle fatture e nessuno li scambia per documenti emessi. Se il dubbio è tra i documenti che precedono la fattura, parti dalla guida alla fattura proforma; per il documento di richiesta pagamento, la guida all'avviso di parcella.
Ricevute e documenti per il paziente. Documenti come la ricevuta sanitaria non seguono necessariamente la serie delle fatture, ma devono contenere gli elementi utili a identificare la prestazione e il professionista. Anche in questo caso: serie distinta, etichetta chiara, nessuna confusione con i documenti fiscali.
Numerazione, invio e ricevute: tutto dentro lo stesso flusso Prova Appuntoo gratis per 14 giorni → Nessuna carta di credito · Attivazione in 2 minuti
I 7 errori più comuni nella numerazione
1. Due fatture con lo stesso numero
È l'errore più grave e il più semplice da commettere quando si numera a mano o si duplicano file. Due documenti diversi con lo stesso numero rendono ambigua l'identificazione: il numero non è più univoco, e il commercialista non può registrare correttamente entrambi. Se ti accorgi dell'errore, non correggere il numero a posteriori su un documento già trasmesso: documenta cosa è successo e affronta il caso con il tuo commercialista, valutando se serve un documento di correzione.
2. Salti di numerazione senza motivo documentato
La legge non vieta di emettere fatture non consecutive in senso assoluto, ma richiede una numerazione progressiva che permetta di ricostruire l'ordine dei documenti. Un salto inspiegato — dalla 52 alla 54 — solleva una domanda legittima: dove è finita la 53? Se il salto nasce da un documento scartato, da una fattura annullata o da una numerazione bruciata per un errore tecnico, scrivi da qualche parte il motivo, con la data. Una nota nell'archivio del commercialista vale più di qualunque ricostruzione a memoria.
3. Ripartire da 1 a metà anno
È l'errore classico di chi cambia gestionale o passa da un foglio Excel a un software durante l'anno: la nuova serie riparte da 1 mentre la vecchia era arrivata, per esempio, a 120. Il risultato sono due fatture n. 1 nello stesso anno solare, con identità ambigua. Se cambi sistema, continua la numerazione da dove eri rimasto e annota il passaggio; se hai adottato una serie per anno, la ripartenza avviene a gennaio, non a luglio.
4. Serie multiple non tracciate
Avere più serie è legittimo, purché ogni serie sia documentata: fatture, note di credito, autofatture, sedi diverse. Il problema nasce quando le serie si moltiplicano senza una regola scritta e nessuno ricorda più quale numero tocca a quale documento. Definisci all'inizio dell'anno quante serie hai, come si chiamano e chi le gestisce. Se lavori con più collaboratori, la regola deve stare scritta e non nella testa del titolare.
5. Numerare proforma e preventivi nella serie delle fatture
Un preventivo con il numero «12/2026» che poi non diventa mai fattura crea un buco che nessuno saprà spiegare. Proforma, preventivi e avvisi di parcella hanno serie proprie, con prefissi riconoscibili e senza anno fiscale ambiguo: così la serie delle fatture resta pulita e le verifiche si fanno in un minuto.
6. Riusare il numero di una fattura scartata per un altro documento
Lo SdI non è un registro: controlla la conformità del file e dei dati minimi, non la corrispondenza tra il numero della fattura e i tuoi registri. Una fattura scartata per un errore formale, però, non è un documento emesso, e il percorso corretto è ritrasmettere lo stesso documento con lo stesso numero e la stessa data, correggendo il difetto che ha causato lo scarto. Riassegnare quel numero a una fattura diversa crea un doppio disallineamento: tra il file scartato e il nuovo, e tra la nuova fattura e l'archivio. I due flussi — scarto e annullamento — sono spiegati nella guida dedicata: impara a distinguerli prima di toccare i documenti.
7. Gestire la numerazione a mano tra Excel, carta e portali
Fatture su un foglio di calcolo, ricevute scritte a mano, invii al Sistema TS fatti su un portale diverso: ogni passaggio manuale è un'occasione per salti, duplicati e disallineamenti. Il numero non è un'etichetta da scrivere, è un dato che deve nascere insieme alla fattura e restare coerente in tutti i flussi. È esattamente il tipo di attività che un gestionale con fatturazione integrata svolge al posto tuo.
Cosa rischia chi sbaglia (e come si corregge)
La numerazione errata rientra tra le violazioni degli obblighi di documentazione e registrazione. L'articolo 6, comma 1, del D.Lgs. 471/1997 prevede, quando la violazione non incide sulla corretta liquidazione del tributo, una sanzione da 250 a 2.000 euro; se invece l'errore ha conseguenze sull'IVA, la sanzione diventa proporzionale, dal 90% al 180% dell'imposta non correttamente documentata, con un minimo di 500 euro. Nella pratica, una numerazione duplicata o disallineata senza effetti sull'imposta rientra nel primo caso, e può essere regolarizzata con il ravvedimento operoso dell'articolo 13 del D.Lgs. 472/1997, che riduce sensibilmente la sanzione.
Il percorso di correzione, in ordine, è questo:
- Ricostruisci i movimenti. Metti in fila i documenti emessi, i numeri assegnati, le eventuali fatture scartate o annullate e le note di credito. Senza questa fotografia, qualunque correzione è cieca.
- Non cancellare nulla. Un documento emesso non si elimina e non si «aggiusta» cambiando il numero a posteriori: si corregge con gli strumenti previsti, quando serve.
- Usa lo strumento giusto per il caso giusto. Se il documento è stato trasmesso e va annullato fiscalmente, si valuta la nota di credito; se l'errore riguarda i dati inviati al Sistema TS, l'invio si può cancellare e reinviare. Sono operazioni diverse: la cancellazione dell'invio TS non è uno storno fiscale.
- Regolarizza con il commercialista. Il ravvedimento si costruisce con il professionista che segue la tua contabilità, che conosce i termini e calcola l'importo corretto.
Cosa cambia dal 2027 con il Testo Unico IVA
Una nota per chi tiene i file ordinati. Il riordino della normativa IVA ha prodotto un nuovo Testo Unico, approvato con il D.Lgs. 19 gennaio 2026, n. 10, applicabile alle operazioni effettuate dal 1° gennaio 2027. Fino a quella data il riferimento resta il D.P.R. 633/1972.
Per la numerazione la sostanza non cambia: l'articolo 72 del Testo Unico riprende la disciplina della fatturazione e conferma, tra i contenuti obbligatori, il «numero progressivo che la identifichi in modo univoco». Cambiano i numeri degli articoli, non la logica. Se hai una numerazione ordinata oggi, l'ingresso nel nuovo quadro normativo non ti chiederà di cambiarla.
Come Appuntoo ti aiuta a numerare senza errori
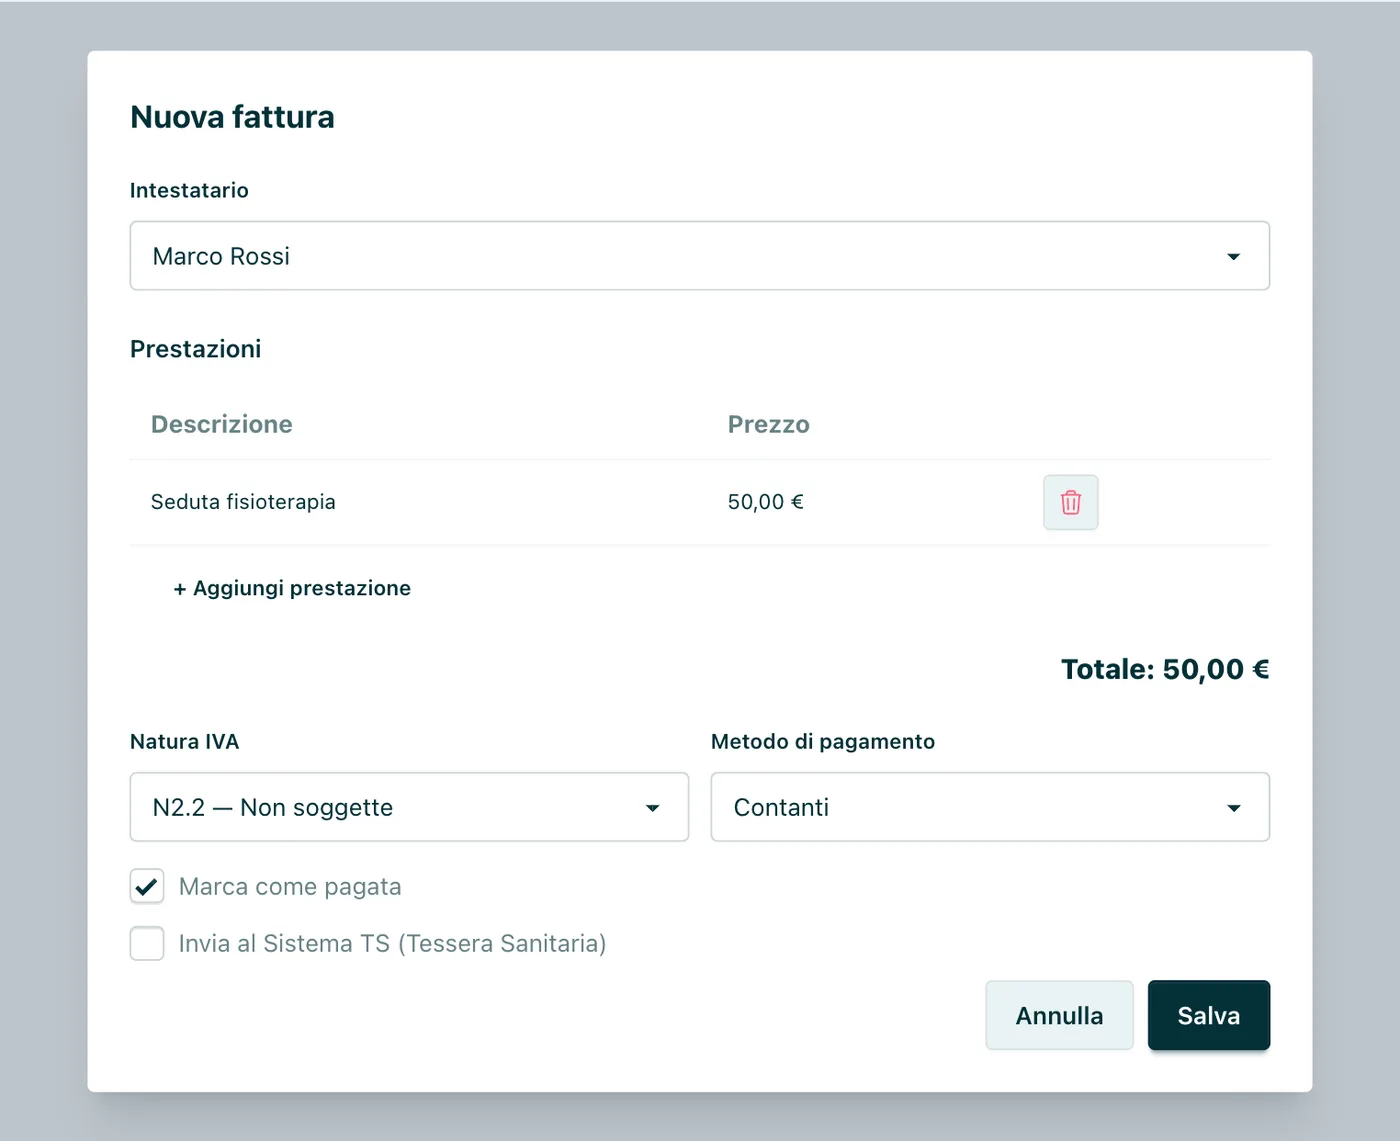
La numerazione smette di essere un problema quando nasce dentro il flusso della fattura, invece di essere ricopiata a mano su un foglio. È il modo in cui funziona la fatturazione elettronica di Appuntoo: apri la nuova fattura, scegli il paziente o l'azienda dall'anagrafica, selezioni la prestazione e il documento prende forma con i suoi dati fiscali.
Numero e anno proposti in automatico. Quando crei una fattura, il sistema propone numero e anno del documento, che restano visibili nella rigorosa anteprima del numero. I campi sono modificabili, ma il punto di partenza è già compilato: niente numeri copiati dal foglio precedente, niente ripartenze da 1 dopo un cambio di abitudini.
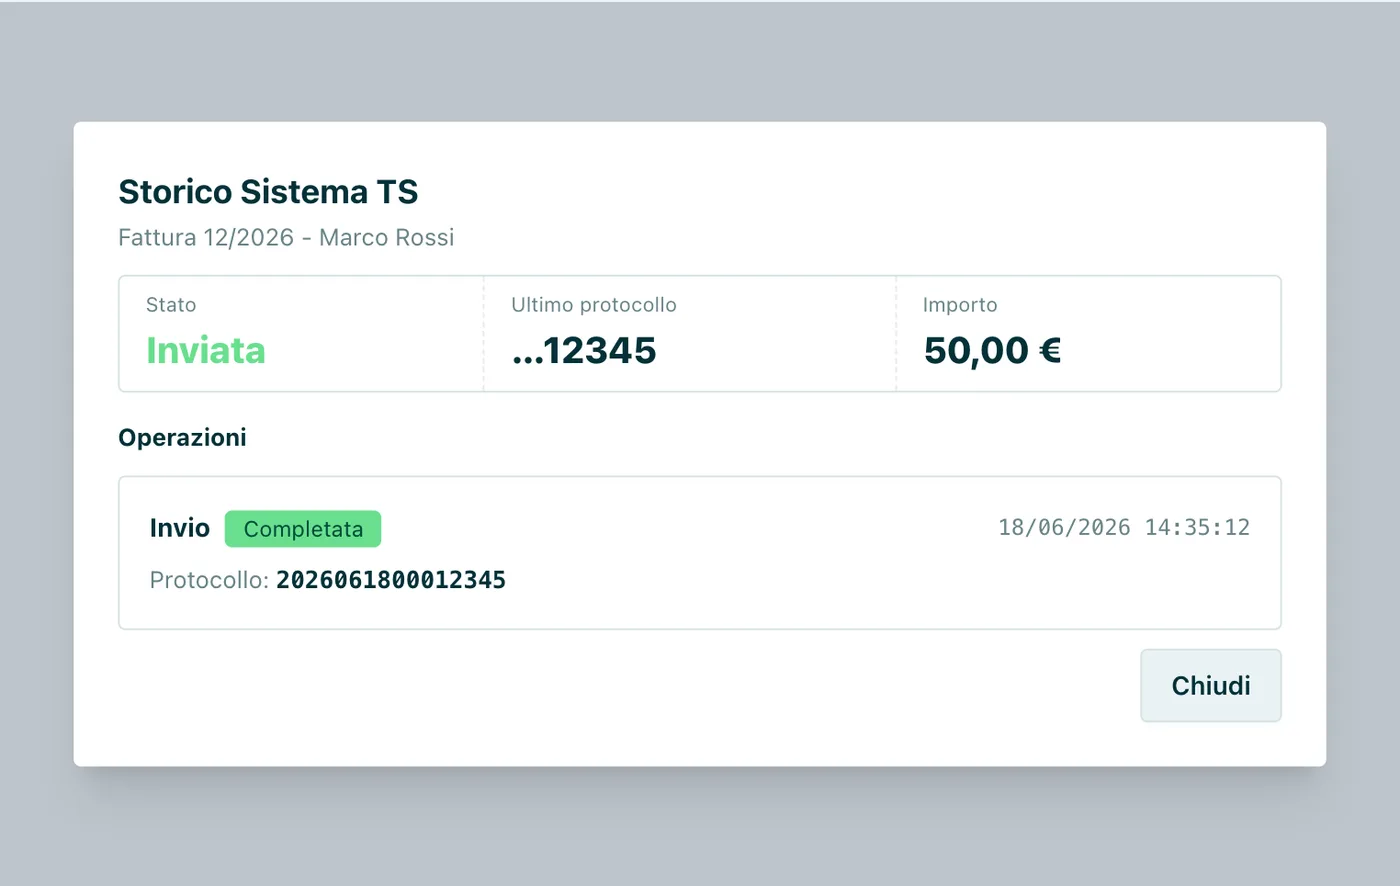
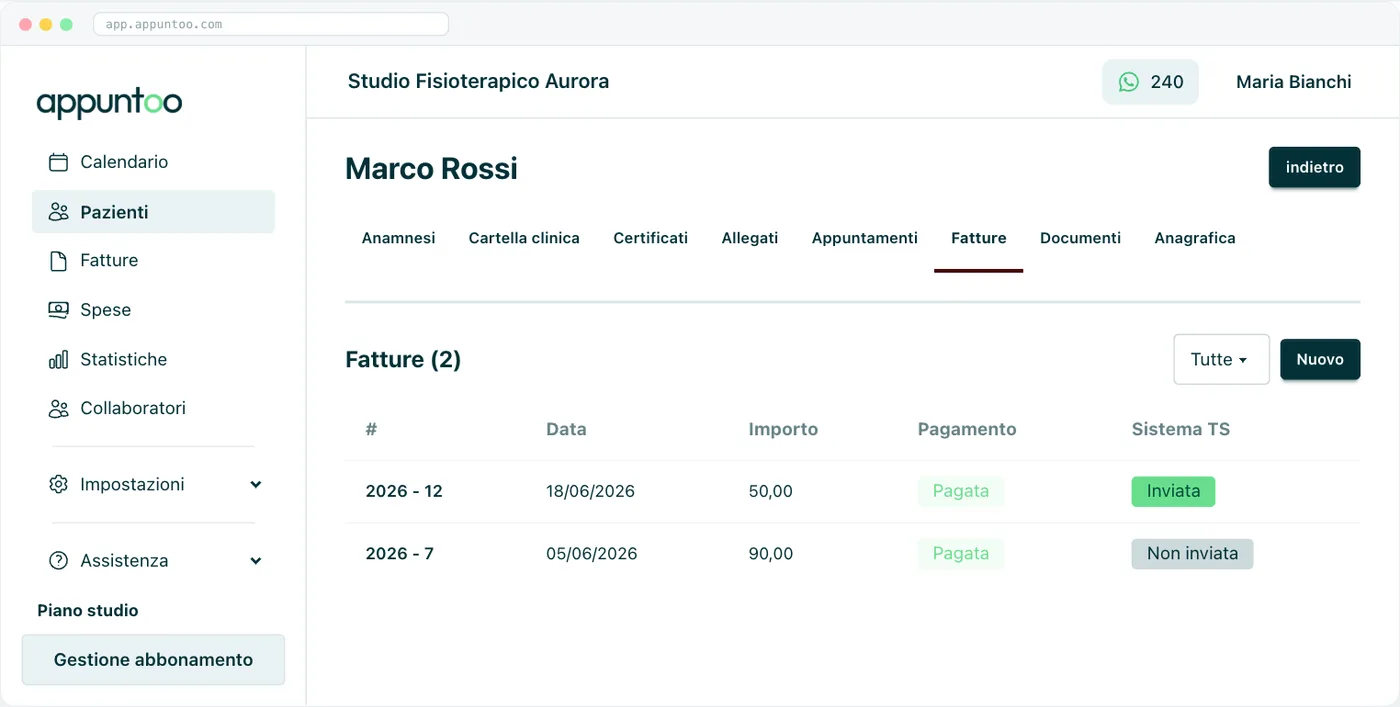
Tutte le fatture in un elenco leggibile. Dal tab Fatture vedi numero, data e importo di ogni documento, insieme allo stato di pagamento e allo stato dell'invio al Sistema TS. È l'archivio che serve al commercialista, ordinato per numero e per data, senza fogli sparsi.
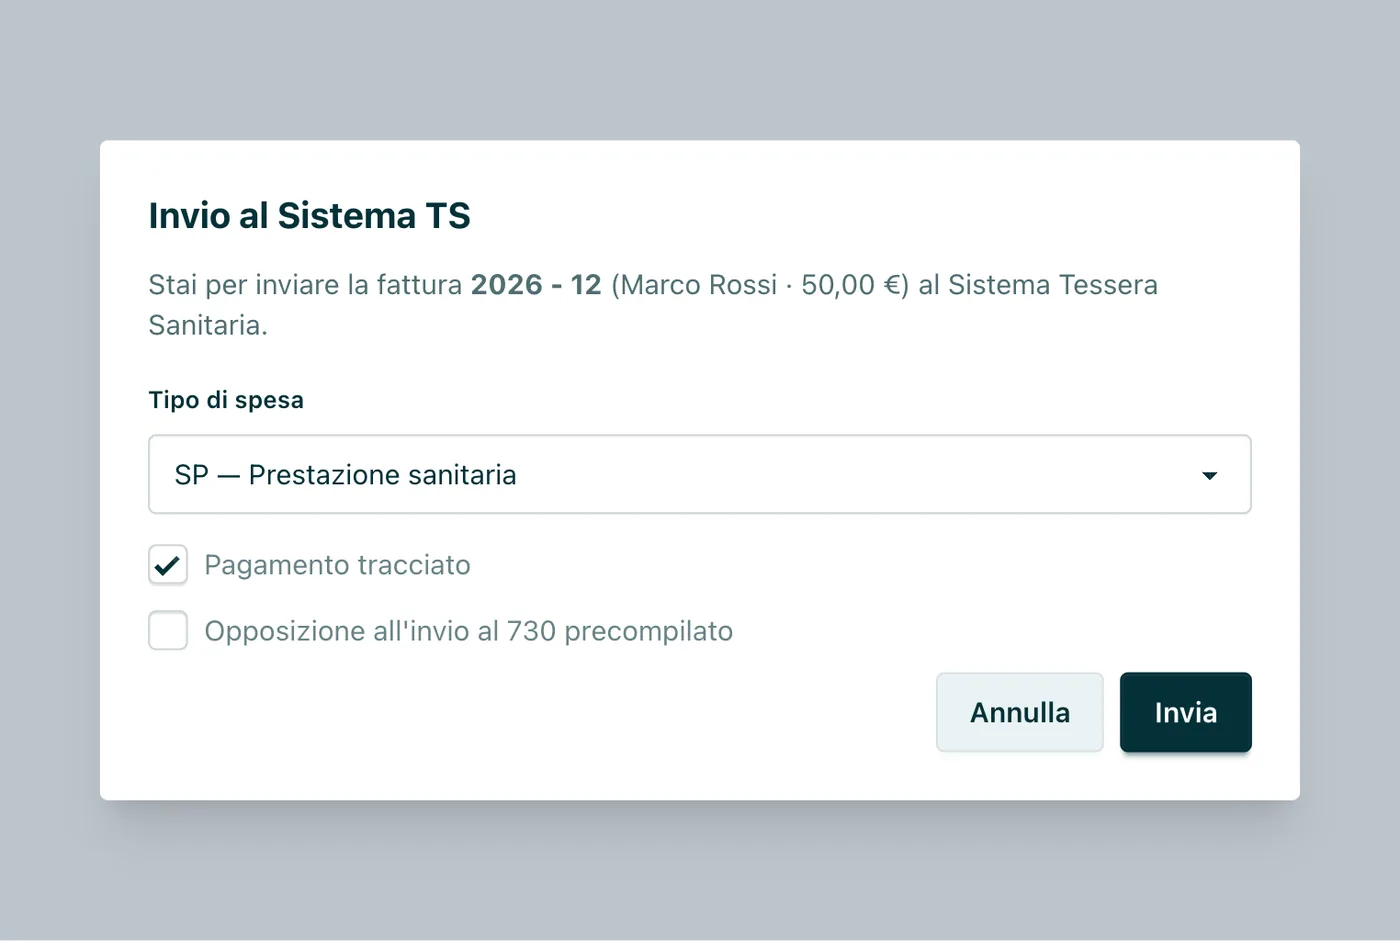
Il numero segue il flusso verso il Sistema TS. La fattura sanitaria verso i privati non passa dal Sistema di Interscambio, ma i dati di spesa sì. In Appuntoo l'invio al Sistema TS è gratuito e illimitato in tutti i piani, anche nel Free: per ogni fattura scegli il tipo di spesa e indichi se il pagamento è tracciato, con lo stato di invio visibile e lo storico delle operazioni che riporta protocollo, esito, numero documento ed eventuali messaggi restituiti. Se serve correggere qualcosa, l'invio si cancella con conferma e la fattura si modifica e si reinvia: la cancellazione dell'invio TS resta distinta dall'eventuale storno fiscale del documento, da valutare con il commercialista.
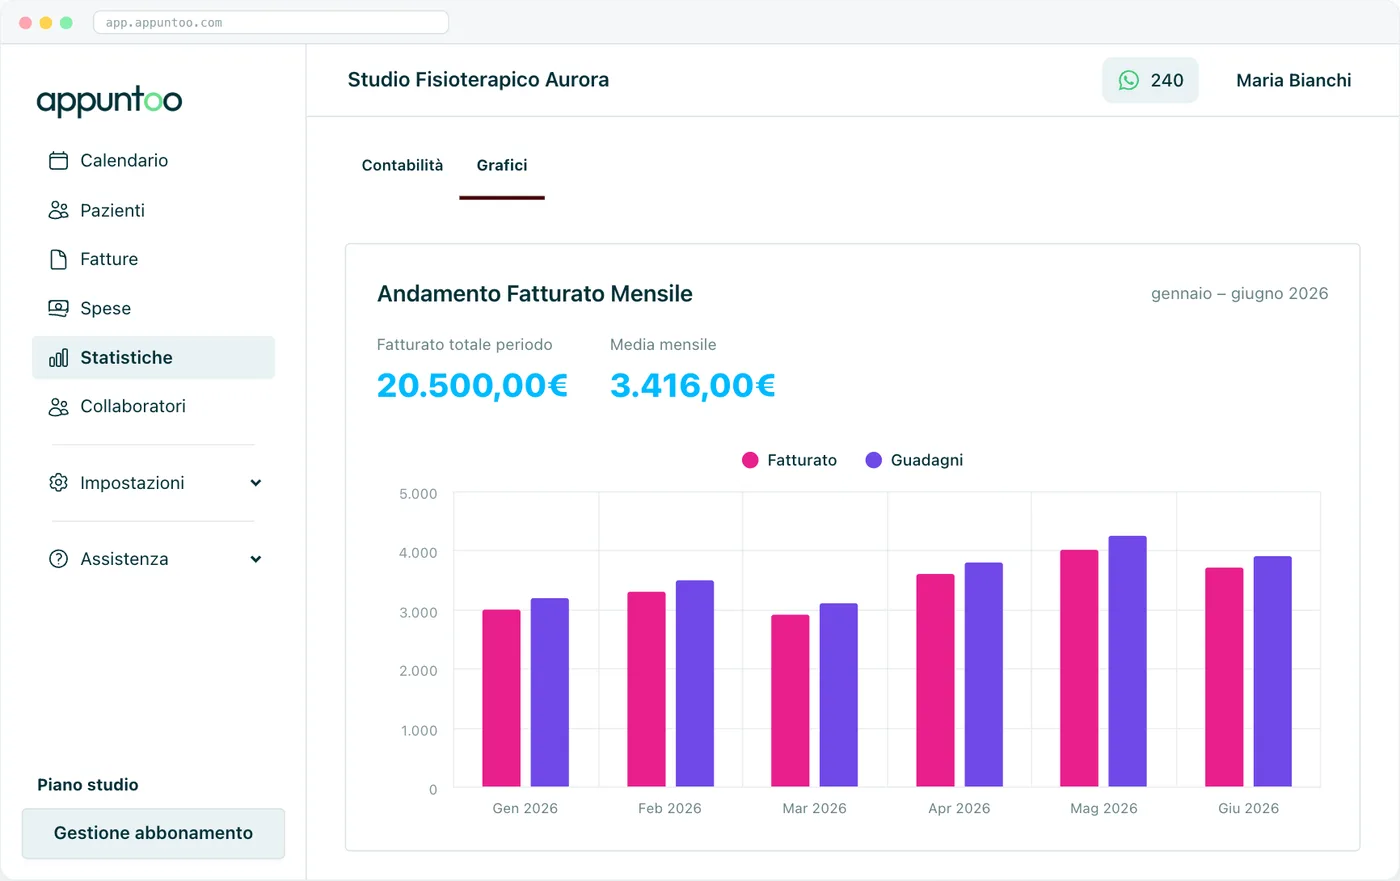
Export e controllo del fatturato. L'esportazione in XML e i riepiloghi periodici ti danno i file da consegnare al commercialista senza ricostruzioni manuali, mentre i report su fatturato e incassi ti mostrano l'andamento dello studio con dati sempre allineati ai documenti emessi.
Prezzi trasparenti e nessun vincolo. Il piano Free parte da 0 € e comprende fatturazione, invio al Sistema TS, cartella clinica, prenotazioni online e notifiche email illimitate; il Professionista costa 34,99 € al mese più IVA, lo Studio 79,99 € al mese più IVA con fino a 30 account. Trovi il dettaglio nella pagina con i piani e prezzi Appuntoo, con 14 giorni di prova gratuita senza carta di credito. Che tu lavori come fisioterapista, psicologo o in un'altra professione sanitaria, la numerazione segue lo stesso flusso, senza configurazioni complicate.
La prossima fattura, con il numero già al posto giusto Prova Appuntoo gratis per 14 giorni → Nessuna carta di credito · Attivazione in 2 minuti
Domande Frequenti
La numerazione delle fatture elettroniche deve ripartire da 1 ogni anno?
No, non è più obbligatorio. Dal 1° gennaio 2013 la norma chiede un numero progressivo che identifichi la fattura in modo univoco, e la risoluzione 1/E del 2013 ha chiarito che sono ammesse sia la numerazione per anno solare (con ripartenza da 1 a gennaio) sia la numerazione continua, che prosegue per tutti gli anni di attività. Puoi anche continuare la serie senza ripartire mai. L'importante è che il modello scelto resti coerente e che il numero, insieme alla data, identifichi il documento senza ambiguità.
Devo usare numeri consecutivi senza salti?
La legge richiede progressività e univocità, non una consecutività assoluta. I chiarimenti dell'Agenzia delle Entrate sottolineano però che l'ordine sequenziale è essenziale per la corrispondenza tra numerazione e annotazioni nei registri, per le bozze dei registri IVA e per l'attività di controllo. Un salto ingiustificato è quindi un rischio concreto: se capita, documenta il motivo nell'archivio del commercialista.
Posso usare lettere nel numero della fattura?
Sì, il numero può essere alfanumerico. Nel file XML il campo Numero accetta fino a 20 caratteri e richiede almeno un carattere numerico: «FT-2026-001» è ammesso, «FATTURA-ALFA» no. Le lettere sono utili per distinguere serie diverse, come le autofatture o le sedi, purché ogni serie resti progressiva e identificabile.
Cosa succede se due fatture hanno lo stesso numero?
La fattura perde il requisito di univocità e il commercialista non può registrare correttamente entrambi i documenti. È una violazione degli obblighi di documentazione, che rientra nella sanzione da 250 a 2.000 euro quando non incide sulla liquidazione dell'IVA, con possibilità di ravvedimento operoso. La correzione va impostata con il commercialista, senza modificare a posteriori i documenti già trasmessi.
La numerazione delle note di credito è separata da quella delle fatture?
Puoi scegliere: nota di credito in serie separata (NC 1/2026, NC 2/2026) oppure con la stessa numerazione delle fatture. L'Agenzia delle Entrate chiarisce che per uno stesso emittente possono coesistere la fattura n. 3/2026 e la nota di credito n. 3/2026, perché il tipo documento le distingue. L'unico limite resta l'identificazione univoca di ogni documento.
Le fatture proforma vanno numerate nella stessa serie delle fatture?
No. La proforma non è un documento fiscale: non si registra e non si trasmette, quindi non deve entrare nella serie delle fatture. Assegnale una serie separata con un prefisso riconoscibile (ad esempio PRO-2026-001), così un preventivo che non diventa mai fattura non lascia un buco nella numerazione fiscale.
Lo SdI controlla il numero della fattura?
Il Sistema di Interscambio verifica la conformità del file e dei dati minimi, tra cui la presenza di un numero con almeno un carattere numerico e nel limite di 20 caratteri. Non è un registro e non verifica la corrispondenza tra il numero della fattura e i tuoi registri contabili: quell'allineamento resta una responsabilità del professionista. L'unicità che il SdI controlla al momento della trasmissione riguarda il nome del file, non il numero del documento.
Cosa cambia per la numerazione con il Testo Unico IVA dal 2027?
Nella sostanza, nulla. Il D.Lgs. 10/2026, applicabile dal 1° gennaio 2027, riordina la normativa IVA e riprende all'articolo 72 la disciplina della fatturazione, confermando il numero progressivo univoco tra i contenuti obbligatori. Fino a fine 2026 il riferimento resta il D.P.R. 633/1972. Una numerazione ordinata oggi è già conforme al nuovo quadro.
Conclusione
La numerazione delle fatture elettroniche è una di quelle attività che nessuno nota finché non sbagli. Un numero duplicato, una serie che riparte a metà anno, un salto senza spiegazione: sono errori silenziosi che emergono mesi dopo, quando ricostruirli costa tempo e, in certi casi, sanzioni. La buona notizia è che evitare tutto questo non richiede competenze fiscali avanzate: richiede una serie chiara, una regola scritta e un flusso in cui il numero nasca insieme al documento, senza passaggi manuali.
Scegli il tuo stile di numerazione, mantienilo coerente, tieni separate proforma e documenti non fiscali, e lascia che sia il gestionale a proporre il numero giusto per ogni fattura. Con Appuntoo puoi provarlo subito: numero e anno pronti, invio al Sistema TS gratuito e illimitato anche nel piano Free, storico completo di ogni operazione.
Prova Appuntoo gratis per 14 giorni Attiva la prova gratuita → Nessuna carta di credito · Attivazione in 2 minuti