«Mi serve la ricevuta per portarla al CAF». Se hai uno studio, questa frase arriva sempre nel momento meno comodo: il paziente è già in piedi con la borsa in mano, tu hai la visita successiva che aspetta. Prendi un foglio, scrivi nome, data e importo, lo firmi e glielo consegni. Sembra risolto. Poi, a maggio, quel paziente ti richiama perché la spesa non compare nella dichiarazione precompilata e la detrazione è stata persa.
Il problema quasi mai è la buona volontà. È che negli ultimi anni la parola «ricevuta» ha convissuto con un quadro normativo che pochi hanno avuto voglia di spiegare: per le prestazioni sanitarie rese alle persone fisiche la fattura elettronica attraverso il Sistema di Interscambio non si emette, e questo ha fatto credere a molti che bastasse un pezzo di carta qualsiasi. Non è così. Il documento che consegni al paziente deve contenere gli stessi elementi di una fattura, altrimenti non serve a nulla: né al paziente, né a te in caso di controllo.
La buona notizia è che la materia si è stabilizzata. Dal 2026 non ci sono più proroghe da rincorrere e il perimetro è chiaro. Se vuoi il quadro completo del documento fiscale, parti dalla guida alla fatturazione elettronica sanitaria; qui invece mettiamo a fuoco il documento che finisce nelle mani del paziente, il suo contenuto obbligatorio e i casi in cui la «ricevuta» non è la risposta giusta. Per capire cosa succede dopo, ti servono anche la guida alla detrazione delle spese sanitarie e quella sulla marca da bollo sulle fatture sanitarie: sono i tre tasselli dello stesso mosaico.
In questa guida trovi cosa si intende davvero per ricevuta sanitaria, quando si usa, l'elenco dei dati da inserire, un esempio compilato campo per campo e i tre errori che fanno perdere la detrazione al paziente.
Vuoi che il documento per il paziente nasca già completo, con esenzione, bollo e invio al Sistema TS? Prova Appuntoo gratis per 14 giorni → Nessuna carta di credito · Attivazione in 2 minuti
Cos'è la ricevuta sanitaria: la risposta rapida
La ricevuta sanitaria è il documento che attesta la prestazione eseguita e il relativo pagamento, consegnato al paziente perché possa documentare la spesa: per la dichiarazione dei redditi, per un rimborso assicurativo o per un fondo sanitario.
Il punto che quasi nessuno dice chiaramente è questo: nel linguaggio quotidiano la chiamiamo «ricevuta», ma dal punto di vista fiscale il documento che emetti è una fattura, in formato cartaceo o comunque elettronico ma fuori dal Sistema di Interscambio. «Ricevuta sanitaria» è il nome d'uso, non una categoria autonoma di documento con regole più leggere.
Per questo una ricevuta scritta a mano con solo nome, data e cifra non è «una ricevuta più semplice»: è un documento incompleto. Se mancano i dati fiscali del paziente, la descrizione della prestazione o l'indicazione dell'esenzione, quel foglio non permette al paziente di detrarre la spesa e a te di dimostrare cosa hai fatturato.
La differenza tra ricevuta e fattura, in pratica
La conclusione operativa è semplice: nel momento in cui incassi una prestazione sanitaria da un privato, non stai «facendo una ricevuta» al posto della fattura. Stai emettendo il documento fiscale, solo in un formato diverso da quello elettronico via SdI.
Quando si usa la ricevuta sanitaria
Non esiste una casella in cui la ricevuta sanitaria è facoltativa e una in cui è obbligatoria: esiste il momento in cui devi documentare la prestazione, e il formato dipende dalla controparte. Le situazioni ricorrenti sono quattro.
1. Il paziente privato paga la prestazione
È il caso normale dello studio: la persona fisica paga la visita, la seduta o il ciclo di trattamenti e ti chiede il documento. Emetti la fattura in formato cartaceo — o elettronico, ma senza passare dal Sistema di Interscambio — e ne consegni una copia.
Qui vale la regola generale di emissione: il documento va emesso entro dodici giorni dall'effettuazione dell'operazione, salvo i casi in cui il momento rilevante è l'incasso. Consegnare il foglio «quando capita» è una delle cause più frequenti di disallineamento tra quello che il paziente dichiara e quello che risulta dai tuoi registri.
2. Il paziente vuole detrarre la spesa o farsi rimborsare
Il paziente può chiederti il documento per tre motivi diversi, e il contenuto deve rispondere a tutti e tre:
- detrazione in dichiarazione dei redditi: serve il codice fiscale del paziente, il riferimento alla prestazione e un pagamento tracciabile;
- rimborso da un fondo o da un'assicurazione: serve la descrizione chiara della prestazione e l'importo, senza dettagli clinici inutili;
- giustificativo per un datore di lavoro o per una struttura: serve l'intestazione corretta, che a volte non è il paziente ma chi paga.
Su quest'ultimo punto si concentra la maggior parte degli errori. Se chiedi la detrazione e hai pagato in contanti, la spesa non è detraibile anche se la ricevuta è perfetta: nella guida su come funziona la detrazione delle spese sanitarie trovi le eccezioni e il perimetro della tracciabilità.
3. Il paziente ha esercitato l'opposizione al 730 precompilato
Molti pazienti chiedono di non far comparire i propri dati sanitari nel 730 precompilato. È un diritto, e la conseguenza è importante: l'opposizione cambia l'invio al Sistema TS, non il documento.
Anche in caso di opposizione, la prestazione sanitaria resa a una persona fisica resta esclusa dalla fatturazione elettronica via SdI. Quello che cambia è che i dati della spesa non vengono trasmessi al Sistema Tessera Sanitaria. Il paziente conserverà quindi la propria copia per la dichiarazione, ed è ancora più importante che quel documento sia completo.
4. Quando non è una ricevuta ma una fattura elettronica
Il formato cambia quando a pagare non è la persona fisica. Se la prestazione sanitaria è resa a un paziente ma fatturata a un soggetto passivo IVA — un'assicurazione, una società, una struttura — il documento va emesso come fattura elettronica attraverso il Sistema di Interscambio, e il nome del paziente non deve comparire: si indicano solo gli elementi necessari alla ricostruzione contabile, senza dati che permettano di associare la prestazione a una persona identificabile.
L'ultima riga è quella che crea più confusione, e la risoluzione n. 9/E del 24 febbraio 2026 l'ha chiarita collegando il divieto all'esenzione: le prestazioni di diagnosi, cura e riabilitazione rese nell'ambito di professioni sanitarie soggette a vigilanza restano fuori dal Sistema di Interscambio. Le attività che non rientrano in quel perimetro — osteopati, chiropratici e chinesiologi, che al momento non sono riconosciuti come professioni sanitarie ai fini IVA — seguono invece il percorso ordinario della fattura elettronica. Il criterio non è il tipo di gesto tecnico, ma la qualifica giuridica di chi lo eroga.
Quali dati inserire: la checklist completa
Il contenuto del documento non è una scelta stilistica. L'articolo 21 del DPR 633/1972 elenca gli elementi che la fattura deve contenere, e la ricevuta sanitaria — che è una fattura in formato analogico — non fa eccezione. Ecco la lista operativa.
1. Numero progressivo e data. Ogni documento ha un numero univoco, assegnato in ordine progressivo, e una data di emissione. Niente numeri ripetuti «perché è lo stesso paziente», niente serie diverse a seconda dell'umore.
2. I tuoi dati. Nome e cognome (o denominazione e ragione sociale, se fatturi come studio associato o società), residenza o domicilio, partita IVA. Se sei iscritto a un albo o a un ordine professionale, indicare l'iscrizione è una buona pratica: rafforza il documento e in alcuni contesti è richiesto.
3. I dati del paziente. Nome, cognome e — quando la spesa è destinata a detrazione o a rimborso — codice fiscale. Senza il codice fiscale la spesa non entra correttamente nella dichiarazione precompilata. Se il documento è intestato a un genitore per una prestazione resa a un minore, verifica con attenzione chi deve comparire: è una delle cause più comuni di detrazione negata.
4. La descrizione della prestazione. Deve riportare, con parole semplici, natura, qualità e quantità di ciò che hai erogato: «seduta di fisioterapia», «visita specialistica», «ciclo di 6 trattamenti». Non inserire diagnosi o dettagli clinici: non sono richiesti dalla legge fiscale e sono dati sensibili che è meglio non far transitare in un documento contabile.
5. Gli importi. Compenso della prestazione, eventuali contributi di cassa o rivalsa previdenziale, totale. Se applichi una rivalsa, ricordati che entra nel totale su cui si valuta il bollo.
6. IVA, esenzione e natura. Se la prestazione è esente, il documento non riporta IVA ma l'annotazione dell'esenzione con il riferimento di legge — l'articolo 10, primo comma, n. 18) del DPR 633/1972 — e nel tracciato la natura corrispondente (N4 per le operazioni esenti). Se invece la prestazione è imponibile, indichi aliquota e imposta.
7. La marca da bollo. Oltre 77,47 € di totale senza IVA, sul documento va applicata l'imposta di bollo da 2,00 €. La soglia si calcola sul totale del documento, contributi compresi, e non sulla singola voce. Trovi il dettaglio operativo nella guida all'imposta di bollo sulle fatture sanitarie.
8. La modalità di pagamento. Indicare se hai incassato in contanti, con carta, con bonifico o con altro strumento tracciabile non è un dettaglio formale: è ciò che permette al paziente di far valere la spesa e a te di ricostruire il movimento.
9. Il riferimento all'accordo, se esiste. Per un ciclo di trattamenti, un preventivo accettato o un accordo di pagamento a rate, richiamare il riferimento aiuta a collegare il documento giusto alla prestazione giusta. Se il pagamento è frazionato, la logica è quella della fattura di acconto: ogni incasso documentato per la propria quota, senza duplicare i compensi.
Uno schema da tenere a portata di mano
Smetti di compilare la ricevuta a mano mentre il paziente aspetta Prova Appuntoo gratis per 14 giorni → Nessuna carta di credito · Attivazione in 2 minuti
Esempio di ricevuta sanitaria compilata
Vediamo come appare un documento corretto, con un caso fittizio: una seduta di fisioterapia da 50,00 €, esente IVA, pagata con carta, senza bollo perché sotto la soglia dei 77,47 €.
Lo stesso documento, se la seduta fosse costata 90,00 €, avrebbe incluso la marca da bollo da 2,00 €, indicata come voce separata non imponibile e non concorrente al totale della prestazione. Gli importi sono simulazioni didattiche, non tariffe consigliate.
Per un documento che debba essere anche firmato dal paziente — un consenso, un'informativa, un certificato — il discorso è diverso: in quel caso il documento è un allegato clinico, non un documento fiscale, e va archiviato insieme alla prestazione. Appuntoo gestisce questo passaggio con i modelli di certificati e documenti e la registrazione dell'avvenuta raccolta della firma autografa; la stampa, la firma e la conservazione dell'originale cartaceo restano a carico del professionista.

I tre errori che fanno perdere la detrazione al paziente
Nella pratica, la ricevuta sanitaria non viene contestata per la forma: viene contestata per tre motivi ricorrenti, tutti evitabili.
1. Il codice fiscale mancante o sbagliato
Il codice fiscale è l'elemento che collega la spesa alla persona. Se manca, se è quello del genitore invece che del figlio, o se contiene un refuso, la spesa non entra correttamente nella precompilata. Il paziente se ne accorge a dichiarazione già presentata, e a quel punto l'unica strada è recuperare il documento corretto.
2. Il pagamento in contanti
Per le spese sanitarie la detrazione richiede che il pagamento sia tracciabile. Il contante è ancora legale come mezzo di pagamento, ma la spesa non diventa detraibile. Se il paziente tiene alla detrazione, il momento giusto per dirlo è prima dell'incasso, non dopo.
3. La descrizione generica o con troppa informazione clinica
Le due facce dello stesso errore. «Prestazione professionale» non dice cosa hai fatto e non aiuta in caso di verifica. «Trattamento per lombosciatalgia con protrusione L4-L5» dice tutto ciò che non deve stare in un documento contabile. La formula corretta sta nel mezzo: descrizione della prestazione per natura, qualità e quantità.
A questi si aggiunge un errore di processo: emettere il documento in ritardo. Il disallineamento tra la data della prestazione e la data di emissione complica la ricostruzione sia per te sia per il paziente, e rende più difficile collegare correttamente i dati che invii. Se ti accorgi di aver sbagliato qualcosa su un documento già consegnato, la strada corretta non è una seconda ricevuta «sostitutiva»: è capire se serve una nota di credito, come spieghiamo nella guida su come correggere una fattura.
Sistema TS: cosa cambia per la ricevuta
Il documento che consegni al paziente e l'invio al Sistema Tessera Sanitaria sono due cose distinte, e confonderle è la fonte di molti dubbi.
Il documento non si trasmette: si trasmettono i dati. Al Sistema TS vanno comunicati i dati della spesa sanitaria secondo le tipologie previste: il tipo di spesa, la data, l'importo, il codice fiscale dell'assistito e le informazioni sul pagamento. La carta che hai consegnato al paziente resta al paziente o nel tuo archivio.
Il formato del documento non dipende dall'obbligo di invio. Per le prestazioni sanitarie rese alle persone fisiche la fattura si emette in formato cartaceo: il divieto di fatturazione elettronica non dipende dall'obbligo di comunicazione dei dati al Sistema TS, che riguarda i dati e non il documento.
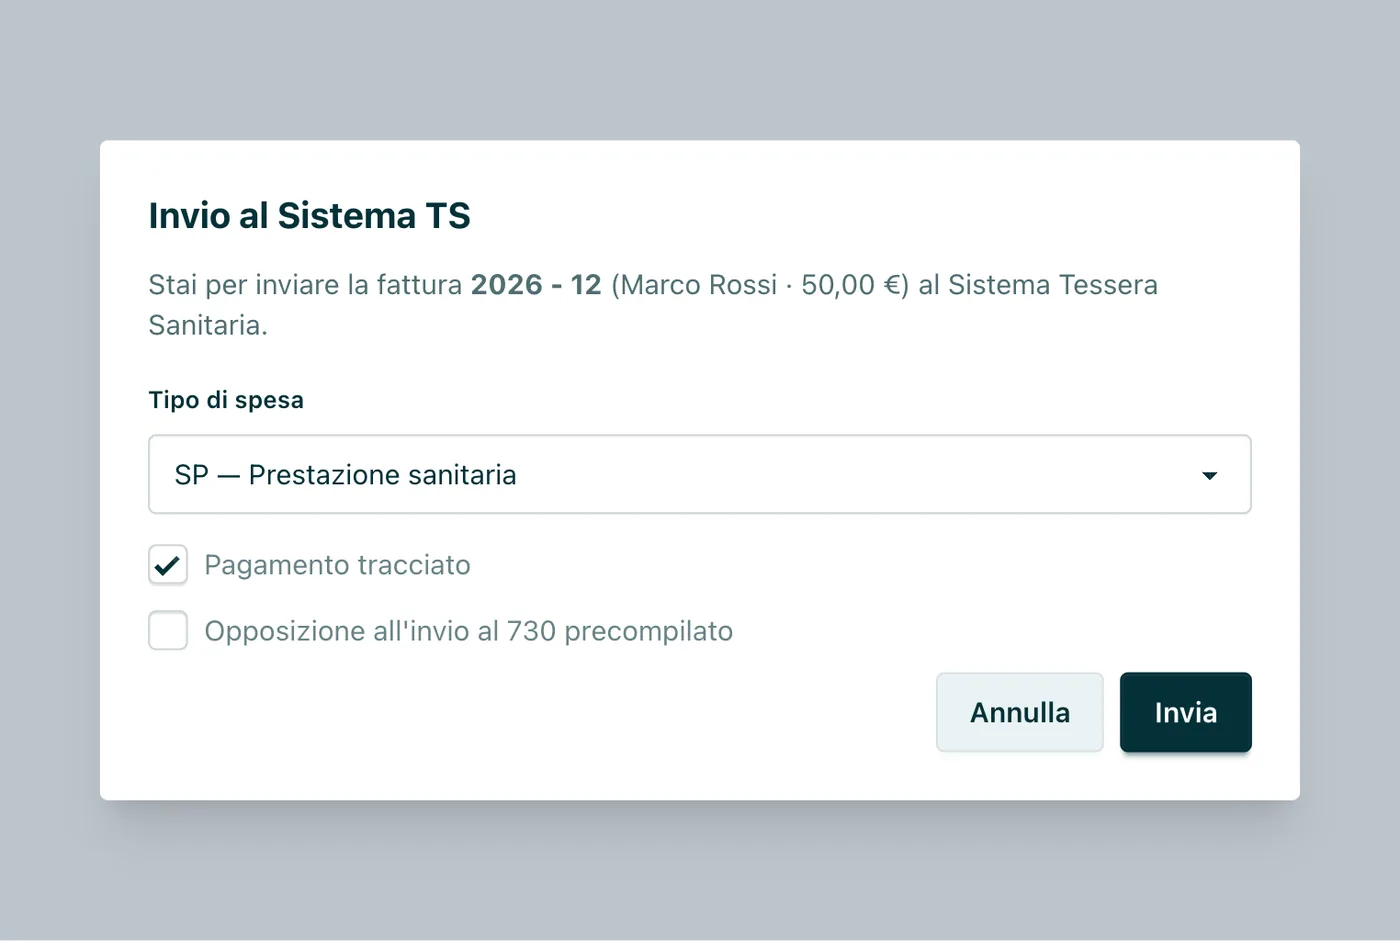
L'opposizione va gestita, non ignorata. Se il paziente ha esercitato l'opposizione, i dati della spesa non vanno trasmessi: il documento resta, l'invio no. È il motivo per cui conviene registrare questa informazione nella scheda del paziente, invece di ricordarsela.
Correggere non significa cancellare la fattura. Se hai trasmesso dati errati, la correzione passa dalla cancellazione dell'invio al Sistema TS e dal reinvio: la fattura resta, torna modificabile e può essere ritrasmessa. Diverso è lo storno fiscale di un documento già emesso, che va valutato con il commercialista. Trovi il dettaglio nella guida ai tipi di prestazione del Sistema TS.

Come Appuntoo ti aiuta
Gli errori descritti in questa guida nascono quasi sempre dalla fretta, non dalla scarsa competenza. Un gestionale serve esattamente a togliere di mezzo la fretta: i dati del paziente sono già nella scheda, la numerazione è progressiva, il bollo si applica da solo quando serve e l'invio al Sistema TS parte dalla stessa schermata in cui hai creato il documento.
Anagrafica paziente sempre completa. Nome, codice fiscale, contatti e storico delle visite stanno nella scheda paziente: quando emetti il documento, i dati fiscali arrivano da lì, senza ricopiarli a mano e senza rischiare un refuso nel codice fiscale.
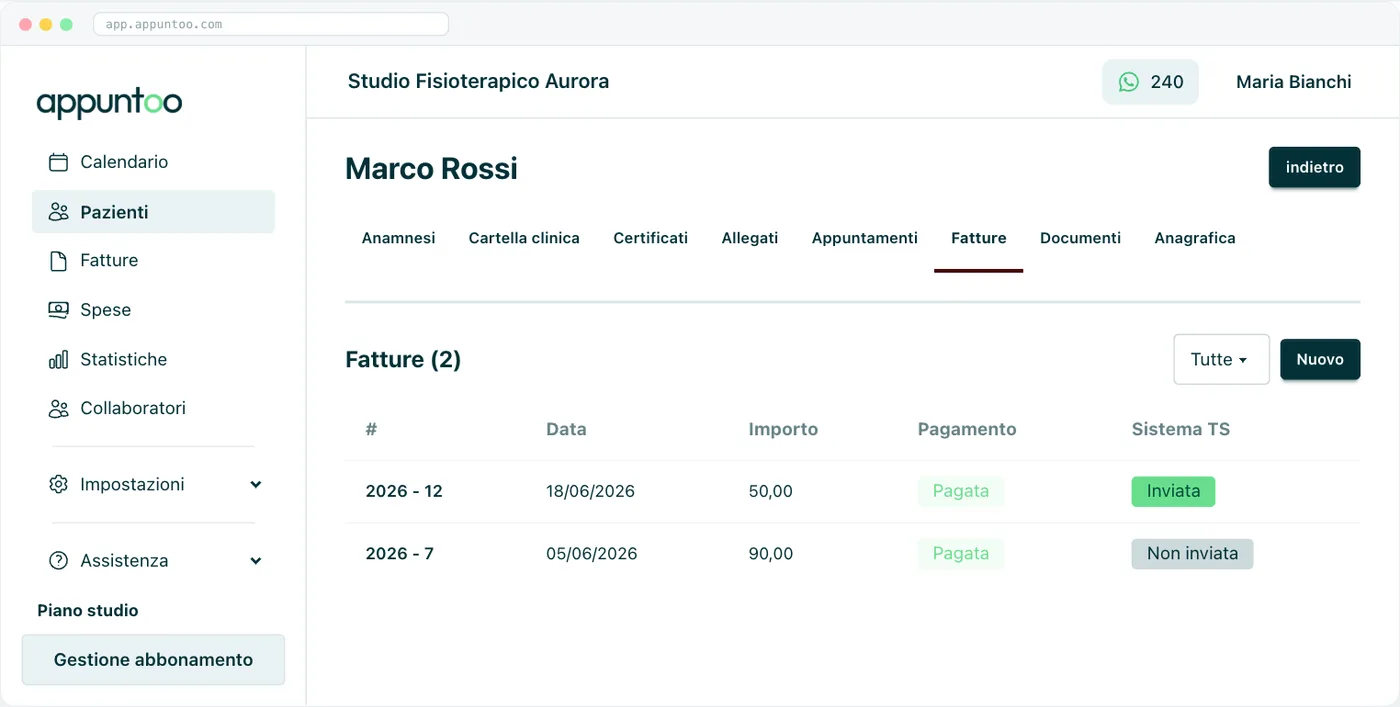
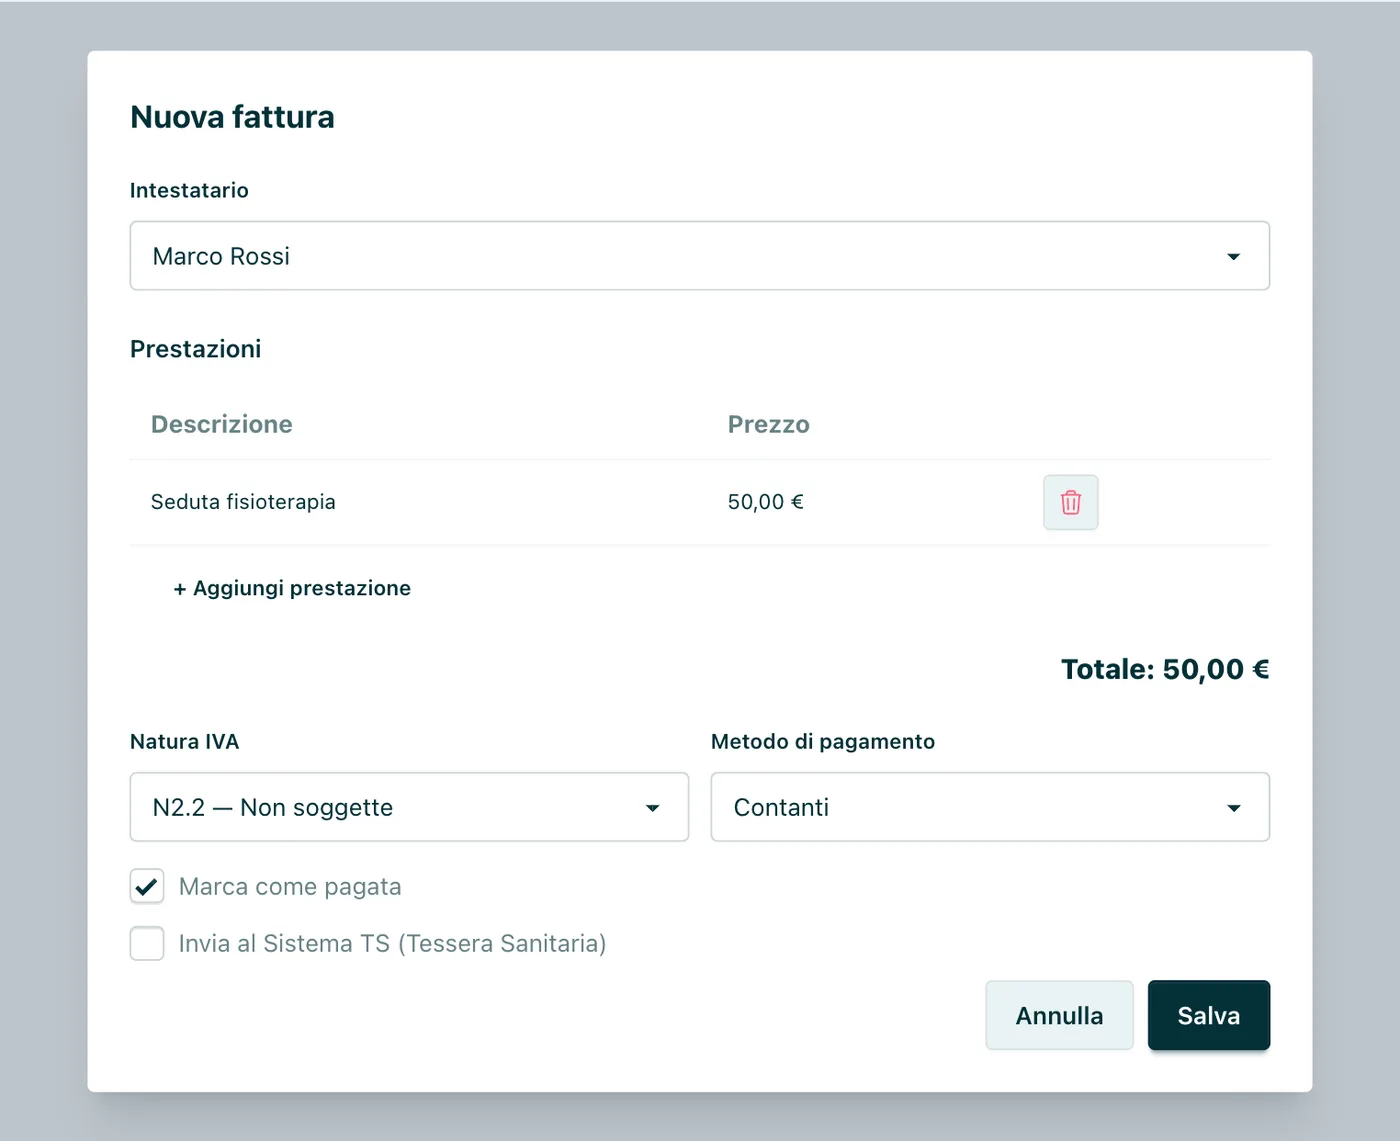
Fatturazione con gli elementi già calcolati. Dalla fatturazione per professionisti sanitari crei il documento scegliendo la prestazione dal listino, indichi la natura IVA e il metodo di pagamento, e il riepilogo di imponibile, bollo e totale si compone da sé. Lo stato Pagata o Non pagata resta visibile nella scheda del paziente insieme al numero e alla data del documento.
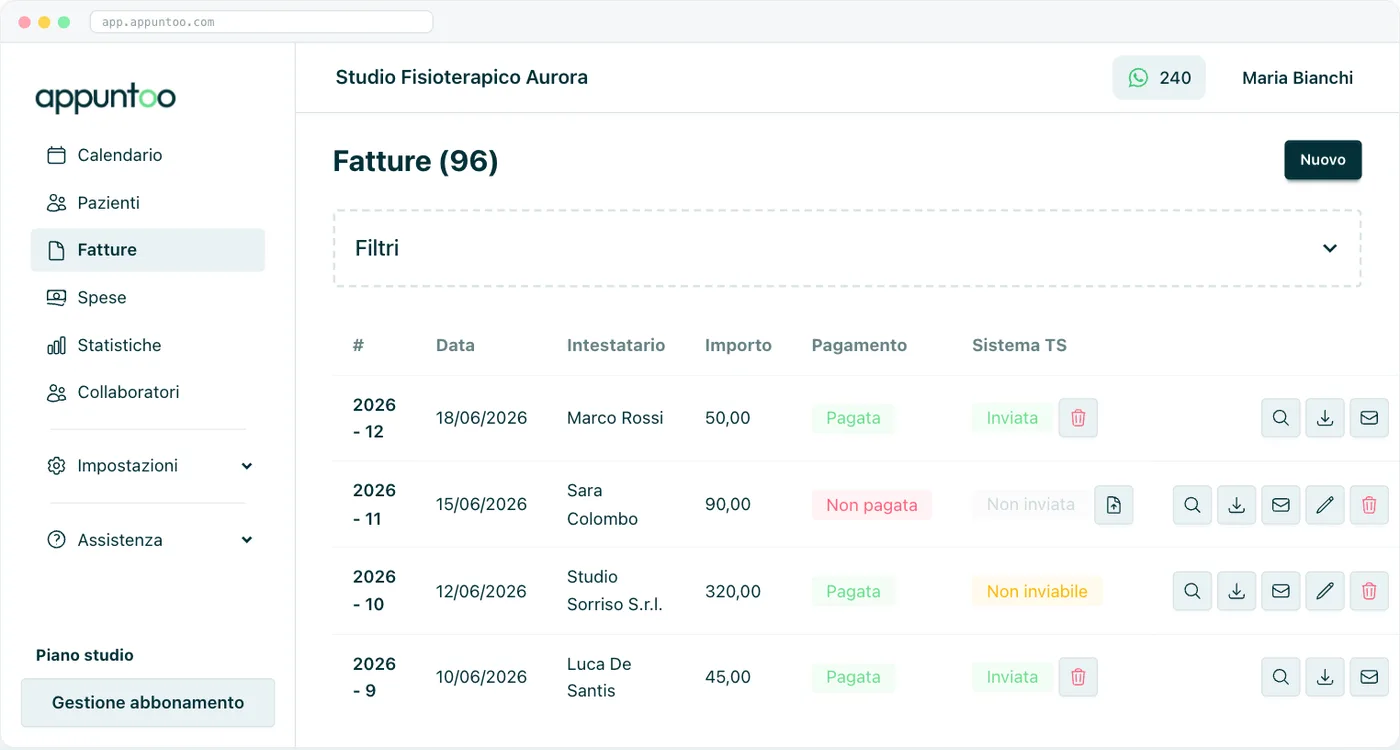
Invio al Sistema TS gratuito e illimitato. Da ogni fattura puoi trasmettere la spesa al Sistema Tessera Sanitaria scegliendo il tipo di spesa e indicando se il pagamento è tracciato, con la possibilità di segnare l'opposizione del paziente. Il servizio è incluso in tutti i piani, anche quello gratuito, senza costi aggiuntivi: è il punto su cui molti gestionali fanno pagare un extra.
Documento consegnato al paziente in un passaggio. Puoi inviare il documento via email al paziente con le notifiche email incluse e illimitate, così la copia arriva subito e resta tracciata. Nel frattempo, il quadro economico dello studio si aggiorna nelle statistiche di fatturato e incassi.
Prezzi trasparenti. Il piano Free parte da 0 € e comprende agenda, cartella clinica, fatturazione e invio al Sistema TS; il piano Professionista costa 34,99 € al mese più IVA e il piano Studio 79,99 € al mese più IVA. Trovi il dettaglio completo nella pagina con i piani e prezzi Appuntoo, senza vincoli contrattuali e con 14 giorni di prova gratuita senza carta di credito. Se lavori nel mondo della riabilitazione, il gestionale per fisioterapisti è il punto di partenza più vicino al tuo caso.
Prova Appuntoo gratis per 14 giorni Attiva la prova gratuita → Nessuna carta di credito · Attivazione in 2 minuti
Domande Frequenti
Che differenza c'è tra ricevuta sanitaria e fattura?
Nella sostanza nessuna: la ricevuta sanitaria è la fattura che emetti nei confronti di una persona fisica per una prestazione sanitaria, in formato cartaceo o elettronico ma fuori dal Sistema di Interscambio. «Ricevuta» è il nome d'uso, ma il documento deve contenere tutti gli elementi previsti per la fattura. Non va confusa con i documenti di pre-fatturazione: un avviso di parcella o una proforma chiedono il pagamento prima dell'emissione e non hanno valore fiscale.
Quando si usa la ricevuta sanitaria?
Quando documenti una prestazione sanitaria resa a una persona fisica che paga direttamente, tipicamente per consentirle di detrarre la spesa o di chiedere un rimborso. Se invece il pagamento è a carico di un'assicurazione o di un'azienda, il documento è una fattura elettronica e non deve contenere il nome del paziente.
Quali dati deve contenere una ricevuta sanitaria?
Numero progressivo e data, dati del professionista con partita IVA, dati del paziente con codice fiscale, descrizione della prestazione per natura, qualità e quantità, importi con eventuali contributi di cassa, indicazione dell'esenzione IVA con il riferimento di legge, marca da bollo se dovuta e modalità di pagamento.
Si può emettere la fattura elettronica per una prestazione sanitaria a un privato?
No. Le prestazioni sanitarie rese nei confronti delle persone fisiche sono escluse dalla fatturazione elettronica attraverso il Sistema di Interscambio: il documento va emesso in formato cartaceo o in formato elettronico ma senza usare il SdI come canale di invio. Il divieto vale anche in caso di opposizione del paziente e anche per i professionisti non tenuti all'invio dei dati al Sistema TS.
La ricevuta sanitaria va numerata?
Sì. Il documento deve essere datato e numerato in ordine progressivo, con una numerazione univoca e senza interruzioni ingiustificate. Una serie diversa per ogni paziente, o numeri ripetuti, rende difficile ricostruire la sequenza in caso di controllo.
Il bollo da 2 euro va messo sempre?
No. L'imposta di bollo si applica quando il totale del documento non soggetto a IVA supera 77,47 €. Se il totale è pari o inferiore alla soglia, il bollo non è dovuto. La soglia si calcola sul totale, contributi di cassa compresi, non sulla singola voce.
Cosa succede se il paziente ha fatto opposizione al 730 precompilato?
Il documento resta identico e va consegnato al paziente come sempre. Quello che cambia è l'invio: i dati della spesa non vengono trasmessi al Sistema Tessera Sanitaria. Il paziente conserverà la propria copia per la dichiarazione, quindi è ancora più importante che il documento sia completo e leggibile.
Posso dare la ricevuta senza codice fiscale?
Puoi consegnare un documento senza codice fiscale, ma la spesa non sarà correttamente utilizzabile per la detrazione. Se il paziente intende detrarre, il codice fiscale è un dato essenziale: chiedilo al momento della prenotazione o dell'accettazione, non al momento dell'incasso.
Conclusione
La ricevuta sanitaria non è un documento di serie B: è la fattura che consegni al paziente, con regole precise e un perimetro che dal 2026 è finalmente stabile. Ricorda i tre punti che contano davvero: il documento non passa dal Sistema di Interscambio quando la prestazione è sanitaria e il pagatore è una persona fisica; deve contenere gli stessi elementi di una fattura, codice fiscale compreso; e serve a poco se il pagamento non è tracciabile o se la descrizione è troppo generica.
Se vuoi che il documento nasca già completo — con anagrafica, esenzione, bollo e invio al Sistema TS — puoi provare Appuntoo gratis per 14 giorni. Nessuna carta di credito, attivazione in due minuti e piano gratuito operativo anche dopo la prova.