Hai la laurea, hai superato l'esame di abilitazione e qualcuno ti ha già detto «adesso apri la partita IVA da fisioterapista». Quello che di solito non ti dice nessuno è l'ordine delle cose: prima l'iscrizione all'Ordine dei Fisioterapisti, l'assicurazione e la PEC; poi, entro 30 giorni dall'inizio dell'attività, il modello AA9/12 all'Agenzia delle Entrate; poi la Gestione Separata INPS e, se hai i requisiti, il regime forfettario, con imposta sostitutiva al 15%, ridotta al 5% per i primi cinque anni se ricorrono le condizioni.
Aprire la posizione non comporta il pagamento di tributi all'Agenzia delle Entrate. I costi veri sono altri: la quota annuale dell'Ordine, l'assicurazione (40 o 44 euro all'anno nella convenzione FNOFI del 2026), il commercialista, il locale e soprattutto i contributi INPS, che nel forfettario pesano più dell'imposta. Su 30.000 euro di compensi, per esempio, i contributi sono circa 6.100 euro e l'imposta al 5% poco meno di 900.
Ogni importo e ogni soglia che leggi qui, dalle regole del forfettario alle aliquote INPS 2026, dal bollo ai premi dell'RC professionale, è stato verificato il 6 ottobre 2026 sulle fonti ufficiali (Agenzia delle Entrate, INPS, Gazzetta Ufficiale, Sistema TS, Ordine dei Fisioterapisti), che trovi linkate nel testo. Il codice ATECO è solo uno dei passaggi: lo riassumiamo qui e lo approfondiamo nella guida al codice ATECO del fisioterapista. Se invece vuoi sapere quanto resta in tasca dopo tasse e costi, la risposta è in quanto guadagna un fisioterapista.
In questa guida vedi quando serve davvero la partita IVA, cosa fare prima di aprirla, come si presenta l'AA9/12 passo per passo, come scegliere tra forfettario e ordinario con esempi numerici, quanto costa tutto e quali adempimenti ti aspettano tra fatture, bollo e Sistema TS. Alla fine trovi come tenere in ordine pazienti, fatture e incassi con il gestionale per fisioterapisti di Appuntoo.
Parti con agenda, fatture e Sistema TS già pronti dal primo paziente Prova Appuntoo gratis per 14 giorni → Nessuna carta di credito · Attivazione in 2 minuti
Partita IVA fisioterapista: i sette passaggi in una tabella
Questa è la sequenza che ti consigliamo di seguire. Ogni riga è spiegata più sotto, con le fonti ufficiali.
Quando serve davvero la partita IVA
La legge non fissa un numero minimo di sedute né un importo: il criterio è l'abitualità. L'art. 5 del DPR 633/1972 considera esercizio di una professione l'attività di lavoro autonomo svolta in modo abituale, anche se non esclusiva.
Se segui pazienti con continuità, anche solo due pomeriggi a settimana e anche se di mattina sei dipendente di una RSA o di un ospedale, l'attività è abituale e va dichiarata entro 30 giorni dall'inizio (art. 35 dello stesso decreto). Lo stesso vale se collabori con un centro o un poliambulatorio senza essere assunto: il centro ti paga a fattura, quindi la partita IVA è tua.
Le prestazioni davvero sporadiche, senza continuità e senza organizzazione, seguono altre regole, quelle del lavoro autonomo occasionale con ritenuta d'acconto. È un terreno scivoloso, perché una clientela stabile basta a farti perdere l'occasionalità. Se hai dubbi, chiedi al commercialista prima di incassare il primo compenso, non dopo.
Prima di aprire: Ordine, assicurazione, PEC e locale
L'ordine conta. Molte guide partono dal modello AA9/12, ma per un fisioterapista il primo passo è un altro: avere i requisiti per esercitare.
Iscrizione all'Ordine dei Fisioterapisti
Per esercitare una professione sanitaria, in qualunque forma giuridica, serve l'iscrizione al rispettivo albo: lo stabilisce l'art. 5 del D.Lgs.C.P.S. 233/1946, nel testo sostituito dalla legge 3/2018. Per iscriverti servono il pieno godimento dei diritti civili, il titolo prescritto con l'abilitazione all'esercizio in Italia e la residenza, il domicilio o l'esercizio della professione nella circoscrizione dell'Ordine.
Un aggiornamento che molte guide non hanno ancora recepito: i fisioterapisti hanno un Ordine proprio. Il decreto del Ministro della salute n. 183 dell'8 settembre 2022, in vigore dal 15 dicembre 2022, ha istituito la Federazione nazionale degli Ordini della professione sanitaria di fisioterapista (FNOFI) e gli Ordini territoriali (OFI). Se leggi ancora «iscrizione all'Ordine TSRM-PSTRP» riferito ai fisioterapisti, la fonte è datata.
La domanda si presenta online dalla piattaforma Fisionet della Federazione, attiva dal 18 dicembre 2025, dove si registra anche chi si iscrive per la prima volta, come spiega l'OFI Liguria. Ogni anno si rinnova con la tassa di iscrizione annuale (TIA), che ciascun Ordine fissa con la propria assemblea: l'OFI Lazio, per esempio, ha lasciato la TIA 2025 a 100 euro, con pagamento ordinario entro il 30 marzo e, dopo, interessi di mora e spese di segreteria.
Non è un dettaglio da rimandare: la morosità nel pagamento dei contributi all'Ordine è tra i motivi di cancellazione dall'albo (art. 6 del D.Lgs.C.P.S. 233/1946). Una volta iscritto, il numero d'albo va riportato, insieme alla partita IVA, su carta intestata e timbro, come ricorda la pagina «Libera professione» dell'OFI Umbria.
Assicurazione RC professionale
Per chi esercita fuori da una struttura o vi opera in libera professione, la legge 24/2017 (art. 10, comma 2) conferma l'obbligo di assicurazione già previsto dal DL 138/2011 e dal DPR 137/2012. Non è una spesa da centinaia di euro, come si legge in alcune guide: la FNOFI ha attivato per il 2026 una convenzione con premi annui di 40 euro (massimale di 3 milioni) o 44 euro (5 milioni per sinistro e per anno), con tutela legale penale inclusa fino a 10.000 euro per caso e garanzie pregressa e postuma illimitate senza sovrappremio, come riportano l'OFI Catania-Ragusa-Siracusa e l'OFI Umbria.
Una garanzia aggiuntiva per il mancato assolvimento dell'ECM costa 10 euro l'anno. Puoi scegliere anche un'altra compagnia, ma confronta massimali e condizioni, non solo il premio, e controlla ogni anno sul sito del tuo Ordine se la convenzione è stata rinnovata alle stesse cifre.
PEC e domicilio digitale
I professionisti iscritti ad albi comunicano all'Ordine il proprio domicilio digitale (art. 16, comma 7, DL 185/2008). Gli Ordini mettono a disposizione di tutti gli iscritti una PEC gratuita in convenzione con la FNOFI, come spiega l'OFI Friuli Venezia Giulia. Ti servirà anche subito dopo: se invii l'AA9/12 via PEC, l'Agenzia ti comunica la partita IVA allo stesso indirizzo.
Formazione ECM
L'obbligo formativo parte dal 1° gennaio successivo all'iscrizione all'Ordine e il fabbisogno è di 150 crediti a triennio, salvo esoneri e riduzioni, come indicano le FAQ ECM della FNOFI di aprile 2026. Non è un costo di apertura, ma entra nel budget di ogni anno.
Il locale: studio professionale o struttura sanitaria?
Prima di firmare un affitto, controlla i requisiti della tua Regione. Il quadro cambia da territorio a territorio e può cambiare in corsa: il 6 agosto 2026 la Regione Lazio ha approvato la DGR n. 669, che sostituisce la DGR 1247/2025 e su cui l'Ordine ha chiesto chiarimenti, tra l'altro, sulla distinzione tra studio professionale e struttura sanitaria organizzata. Il 25 settembre l'OFI Lazio ha precisato che agli studi libero-professionali non è al momento richiesto alcun adempimento, mentre il confronto con la Regione sulla revisione del testo prosegue.
Non vale per tutte le Regioni, ma mostra perché conviene chiedere prima all'Ordine, al Comune e all'ASL. La guida su come gestire uno studio di fisioterapia ti accompagna su agenda, documentazione e organizzazione, mentre quella sul poliambulatorio chiarisce quando un centro diventa una struttura soggetta ad autorizzazione.
Come si apre la partita IVA da fisioterapista, passo per passo
1. Scegli la data di inizio e ricorda i 30 giorni
La dichiarazione di inizio attività va presentata entro 30 giorni dall'inizio dell'attività, come ricorda anche la pagina dell'Agenzia delle Entrate dedicata al modello AA9/12. Indica una data coerente con l'inizio effettivo: da quella decorrono gli adempimenti e, se ne hai i requisiti, il primo dei cinque periodi d'imposta al 5%.
2. Prepara i dati del modello
Ti servono codice fiscale e residenza, il domicilio fiscale, l'indirizzo in cui eserciti, la PEC, il codice ATECO dell'attività, la data di inizio e la scelta del regime. Se hai un sito web, ricorda che l'art. 35 del DPR 633/1972 richiede di indicare la partita IVA nella home page.
3. Compila e invia l'AA9/12
L'Agenzia indica quattro strade: la PEC (oggetto «Dichiarazione di inizio attività», con firma digitale oppure firma autografa e copia del documento), di persona in un ufficio su appuntamento, la raccomandata, oppure il software di compilazione dell'Agenzia con invio dal servizio web nella tua area riservata, in autonomia o tramite un intermediario delegato. Per accedere all'area riservata servono SPID, CIE, CNS o le credenziali Fisconline o Entratel.
Non servono ComUnica né l'iscrizione alla Camera di Commercio: l'AA9/12 è il modello per chi svolge un'attività professionale per la quale non è obbligatoria l'iscrizione al Registro delle imprese. Ti viene attribuito il numero di partita IVA, che puoi ricontrollare nel cassetto fiscale.
4. Comunica il regime forfettario nella stessa dichiarazione
Chi inizia l'attività può accedere al forfettario comunicando, nella dichiarazione di inizio attività, di presumere di avere i requisiti, come prevede il comma 56 dell'art. 1 della legge 190/2014. Se hai dubbi sui requisiti, fai verificare la tua situazione prima di inviare: l'indicazione infedele dei requisiti può comportare un aumento delle sanzioni (comma 74).
5. Iscriviti alla Gestione Separata, attiva il Sistema TS e prepara le fatture
Sono i tre adempimenti che seguono subito l'apertura, e li trovi nelle sezioni più sotto: contributi INPS, fatture e bollo, Sistema Tessera Sanitaria.
Il codice ATECO in breve
Per l'attività di fisioterapia il codice è 86.95.00 «Attività di fisioterapia», nella classificazione ATECO 2025 dell'ISTAT, operativa dal 1° aprile 2025 e sostitutiva del vecchio 86.90.21. Se accanto alle sedute vuoi fare formazione, vendere ausili o offrire trattamenti osteopatici, servono valutazioni distinte su codici e IVA: prevalenza e attività secondarie sono spiegate nella guida dedicata all'86.95.00, mentre per l'osteopatia esiste un codice diverso, illustrato nella guida al codice ATECO dell'osteopata.
Regime forfettario o ordinario: come scegliere
Per un fisioterapista che parte con un solo studio, il forfettario è il regime di partenza più semplice: niente registri contabili e un'unica imposta sostitutiva al posto di IRPEF, addizionali e IRAP. Ma si accede solo se ricorrono tutti i requisiti.
I requisiti del forfettario nel 2026
Le regole sono nell'art. 1, commi 54-89, della legge 190/2014 e nella scheda dell'Agenzia delle Entrate sul regime forfetario, aggiornata al 21 luglio 2026.
Tra le cause di esclusione, oltre al limite sui redditi da dipendente, ce ne sono due particolarmente rilevanti per chi fa questo lavoro: partecipare a una società di persone o a un'associazione professionale, per esempio uno studio associato, e svolgere l'attività prevalentemente nei confronti di un datore di lavoro attuale o dei due anni precedenti. Le istruzioni del modello Redditi PF 2026 (pagine 43-44) le elencano tutte.
Coefficiente del 78% e imposta al 5% o al 15%
Nel forfettario non deduci i costi reali: il reddito si ottiene moltiplicando i compensi incassati nell'anno (principio di cassa) per il coefficiente di redditività, che per le attività sanitarie è il 78%. Il 22% restante è la quota di costi che la legge presume, indipendentemente da ciò che spendi davvero. Dal reddito così calcolato si sottraggono i contributi previdenziali obbligatori versati e sul risultato si applica l'imposta sostitutiva.
L'aliquota è del 15%, ridotta al 5% per l'anno di inizio e i quattro successivi a tre condizioni: nei tre anni precedenti non hai esercitato attività artistica, professionale o d'impresa; l'attività non è mera prosecuzione di un lavoro dipendente o autonomo svolto in precedenza (il periodo di pratica obbligatoria è escluso); se prosegui un'attività altrui, i suoi ricavi non superano la soglia. Sono le condizioni del comma 65 dell'art. 1 della legge 190/2014, riportate nelle istruzioni del modello Redditi PF 2026 (pagine 44-45).
Il passaggio ad ATECO 2025 non ha cambiato il coefficiente: fino all'approvazione dei nuovi coefficienti si usano ancora quelli collegati ai codici ATECO 2007, come prevede l'art. 1 del D.Lgs. 81/2025 richiamato dalle stesse istruzioni. Le diciture da riportare in fattura sono nella guida alla fattura elettronica dei forfettari sanitari, il legame tra codice e coefficiente in quella su ATECO e coefficiente di redditività.
Le situazioni tipiche del fisioterapista
La stessa regola dà esiti diversi a seconda del tuo punto di partenza. Questa tabella sintetizza i casi più frequenti, sempre da confermare con il commercialista sui tuoi dati.
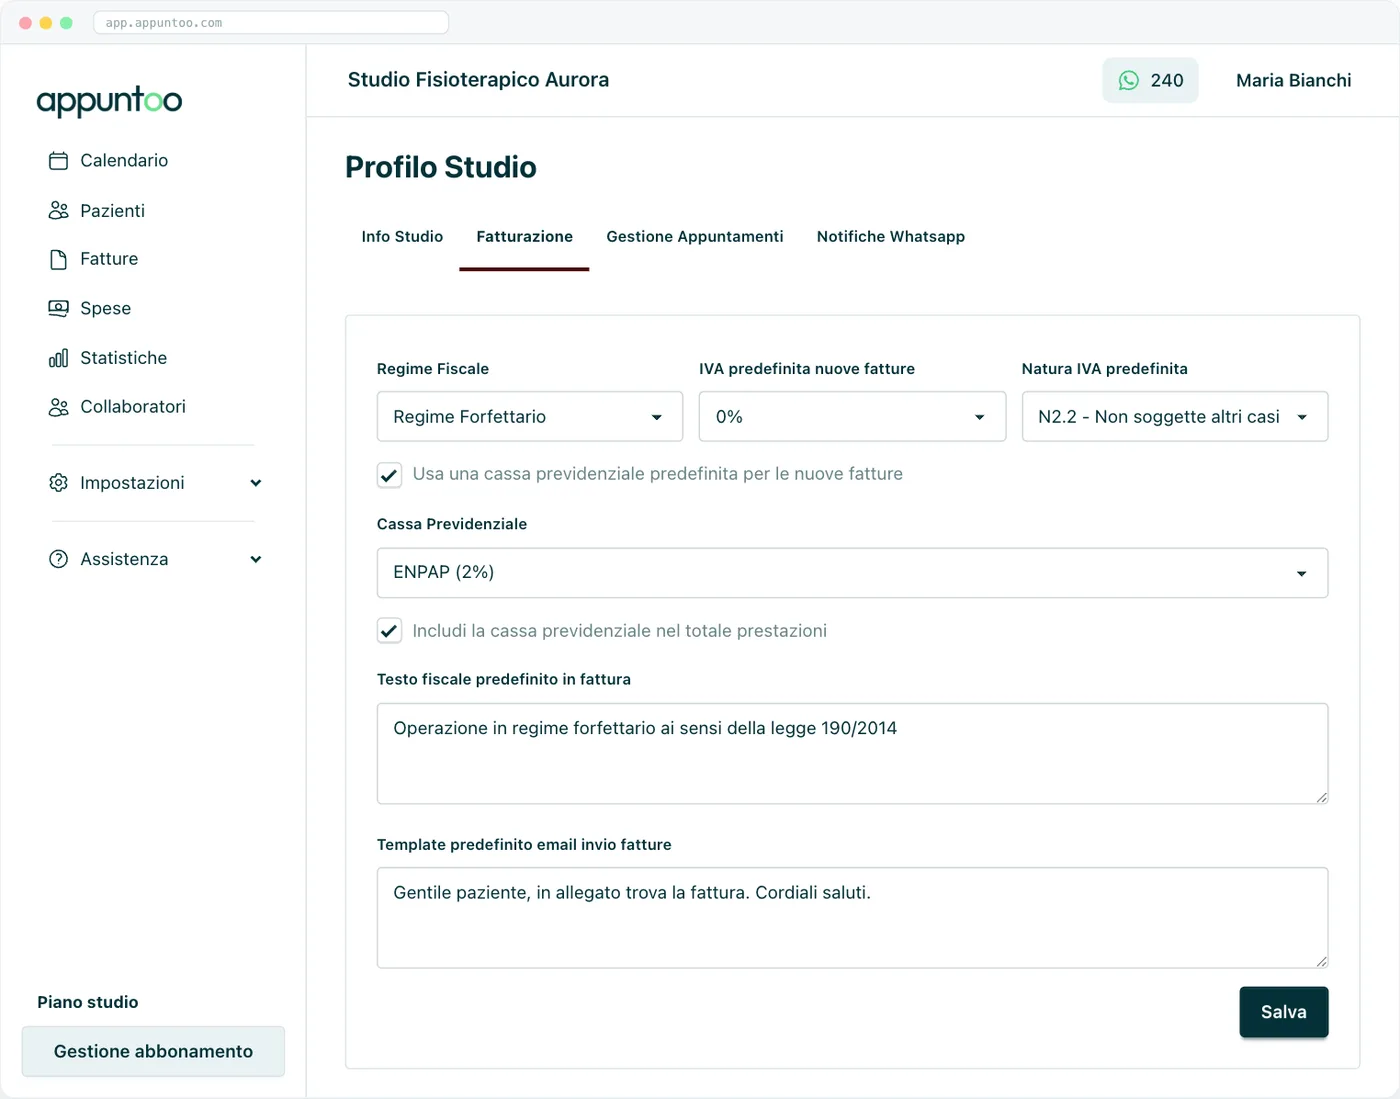
Schermata dimostrativa di Impostazioni → Profilo studio → Fatturazione, dove scegli forfettario od ordinario. Valori ed esempi, compresa la cassa mostrata, illustrano solo l'interfaccia: per il fisioterapista in Gestione Separata l'eventuale addebito è la rivalsa INPS, non una cassa professionale.
Un esempio: il primo anno con 30.000 euro di compensi
Prendiamo un fisioterapista alla prima partita IVA, iscritto alla Gestione Separata senza altra copertura, con 30.000 euro di compensi incassati. I contributi sono calcolati al 26,07% sul reddito forfettario; l'imposta sostitutiva è applicata sul reddito al netto dei contributi.
Sono stime semplificate, prima di tutti i costi reali dello studio e senza rivalsa INPS né altri redditi. Nel forfettario i costi non si deducono, quindi li sottrai tu alla fine per capire quanto ti resta davvero. Per altre soglie di compensi, da 25.000 a 60.000 euro, trovi le simulazioni complete nella guida ai guadagni del fisioterapista.
E il regime ordinario? Quando può convenire
Nel regime ordinario il reddito si calcola sui costi reali (compensi meno spese) e si applica l'IRPEF a scaglioni: nel 2026 il 23% fino a 28.000 euro, il 33% fino a 50.000 e il 43% oltre, secondo la scheda dell'Agenzia delle Entrate aggiornata dopo la legge di bilancio 2026. Le prestazioni sanitarie restano esenti da IVA, quindi l'IVA pagata sugli acquisti non si recupera e diventa un costo. Servono contabilità e adempimenti più complessi, e la scelta si fa insieme al commercialista.
Per capire quando l'ordinario può battere il forfettario, confrontiamo i due regimi con 45.000 euro di compensi e tre livelli di costi reali. È un calcolo semplificato: usa l'IRPEF nazionale senza addizionali né detrazioni.
La soglia di pareggio, in questa simulazione, sta intorno a un terzo dei compensi (circa il 33%) rispetto al forfettario al 15% e vicino al 46% rispetto al 5%: sotto queste percentuali di costi reali il forfettario lascia di più. Per chi lavora da solo, la domanda concreta è quindi una: i miei costi reali superano un terzo dei compensi? Se la risposta è no, il forfettario conviene. L'opzione per il regime ordinario, se la eserciti, vale almeno tre anni (art. 1, comma 70, legge 190/2014).
Cosa cambia dal 2027
Tre punti da tenere d'occhio. Il limite di 35.000 euro per i redditi da lavoro dipendente vale per gli anni 2025 e 2026 (art. 1, comma 27, legge 199/2025, come indica la scheda dell'Agenzia); la regola ordinaria è 30.000 euro, quindi ricontrolla se verrà prorogato. Dal 1° gennaio 2027 si applicano il nuovo Testo unico delle imposte sui redditi, che riordina anche il regime forfetario, e il Testo unico IVA: cambiano i riferimenti normativi, per esempio nelle diciture in fattura, e conviene chiedere al commercialista come aggiornarle. Infine, i coefficienti di redditività potranno essere ridefiniti sui nuovi codici ATECO 2025.
Contributi INPS: la Gestione Separata dei fisioterapisti
Il fisioterapista libero professionista non ha una cassa previdenziale autonoma. Per l'INPS i liberi professionisti titolari di partita IVA senza cassa devono iscriversi alla Gestione Separata, con domanda online tramite il servizio dedicato. Non è un passaggio da rimandare: nel 2024 l'Istituto ha ricordato di confrontare le proprie banche dati con quelle dell'Agenzia delle Entrate per recuperare i contributi non versati dai liberi professionisti tenuti all'iscrizione (operazione Poseidone).
Non confonderti con le altre professioni sanitarie: l'ENPAPI, per esempio, riguarda gli infermieri, come precisa l'ente stesso, e gli psicologi e i biologi hanno casse proprie.
Le aliquote 2026
La circolare INPS n. 8 del 3 febbraio 2026 fissa per i professionisti con partita IVA:
- 26,07% (25,00 IVS, 0,72 di aliquota aggiuntiva e 0,35 per l'ISCRO) se non sei assicurato presso un'altra forma di previdenza obbligatoria né pensionato;
- 24% se sei pensionato o già assicurato altrove, per esempio il fisioterapista dipendente che aggiunge la partita IVA;
- un massimale di reddito di 122.295 euro oltre il quale non si versa;
- un minimale di 18.808 euro, che serve a stabilire l'accredito contributivo: per accreditare l'anno intero il contributo deve raggiungere 4.903,25 euro al 26,07%. Non c'è una quota fissa da versare a prescindere dal reddito: il contributo si calcola in percentuale sul reddito dichiarato.
Come si calcolano nel forfettario
La base non sono i compensi lordi, ma il reddito forfettario, cioè compensi incassati per 78%: le istruzioni del modello Redditi PF 2026 chiedono di indicare quel reddito lordo come base della Gestione Separata. I contributi versati nell'anno si deducono prima di applicare l'imposta sostitutiva, come prevede il comma 64 dell'art. 1 della legge 190/2014.
La riduzione del 35% dei contributi, prevista per il forfettario, riguarda solo chi esercita attività d'impresa (commi 76-77 della stessa legge): non è per i professionisti in Gestione Separata.
La rivalsa del 4% in fattura
Come lavoratore autonomo con partita IVA puoi addebitare ai pazienti, in via definitiva, il 4% dei compensi lordi come rivalsa (art. 1, comma 212, legge 662/1996). È facoltativa e va esposta in fattura. Le stesse istruzioni del modello Redditi PF 2026 (pagina 7) chiariscono che non è un contributo da sottrarre, ma parte integrante dei compensi: concorre quindi ai compensi su cui si calcolano reddito e soglie. Decidi con il commercialista se applicarla.
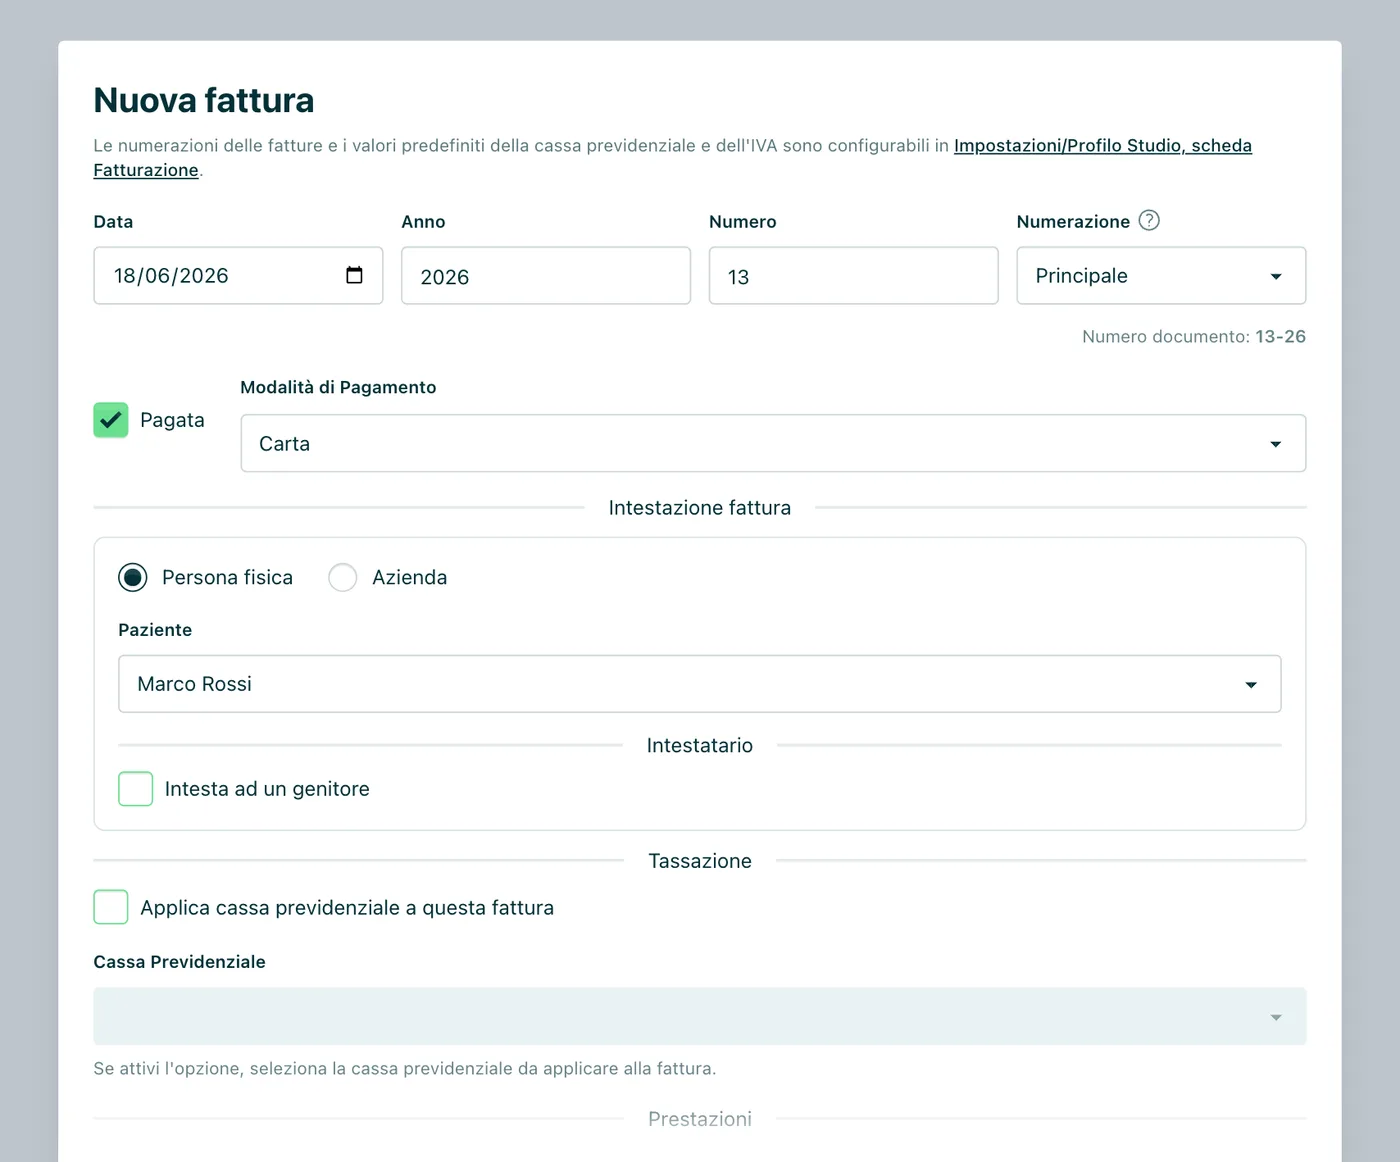
Schermata dimostrativa: nella Nuova fattura puoi applicare una cassa previdenziale per singola fattura. Tra le voci selezionabili in Appuntoo c'è la rivalsa previdenziale INPS al 4%.
Primo anno leggero, secondo anno più pesante
I versamenti si fanno con F24. Entro il 30 giugno si salda l'anno precedente e si versa il primo acconto dell'anno in corso, entro il 30 novembre il secondo acconto: le date valgono sia per l'imposta sostitutiva sia per i contributi INPS, salvo proroghe.
Nel primo anno non c'è un anno precedente su cui calcolare gli acconti; nel secondo, a giugno ti trovi insieme il saldo del primo anno e il primo acconto del secondo. Per non farti sorprendere, accantona una quota di ogni incasso: nell'esempio da 30.000 euro, contributi e imposta valgono circa il 23% degli incassi con l'aliquota al 5% e circa il 29% con il 15%.
Quanto costa davvero aprire e mantenere la partita IVA
Questa tabella riunisce le voci che incontrerai davvero, con gli importi ufficiali dove esistono e un'indicazione chiara dove una cifra valida per tutti non c'è, senza inventare numeri.
Con i valori citati (TIA da 100 euro dell'OFI Lazio, RC da 44 euro e 10 euro per la garanzia ECM) la parte «istituzionale» costa 154 euro l'anno, 140 con l'RC da 40 euro e senza la garanzia ECM, prima di commercialista, locale, formazione e gestionale. È una cifra contenuta: i costi che decidono se lo studio sta in piedi sono quelli del locale e del tempo che dedichi alle sedute.
Sul commercialista non esiste una cifra valida per tutti. Chiedi un preventivo scritto che indichi cosa comprende: apertura della partita IVA, dichiarazione dei redditi, calcolo e F24 di imposta e contributi, assistenza su fatture e Sistema TS. Conta anche le fatture che emetterai in un anno: le attività che affidi al commercialista hanno un prezzo, mentre quelle ripetitive che puoi automatizzare nel gestionale, come numerazione, bollo e invio al Sistema TS, ti costano solo il tempo di un clic.
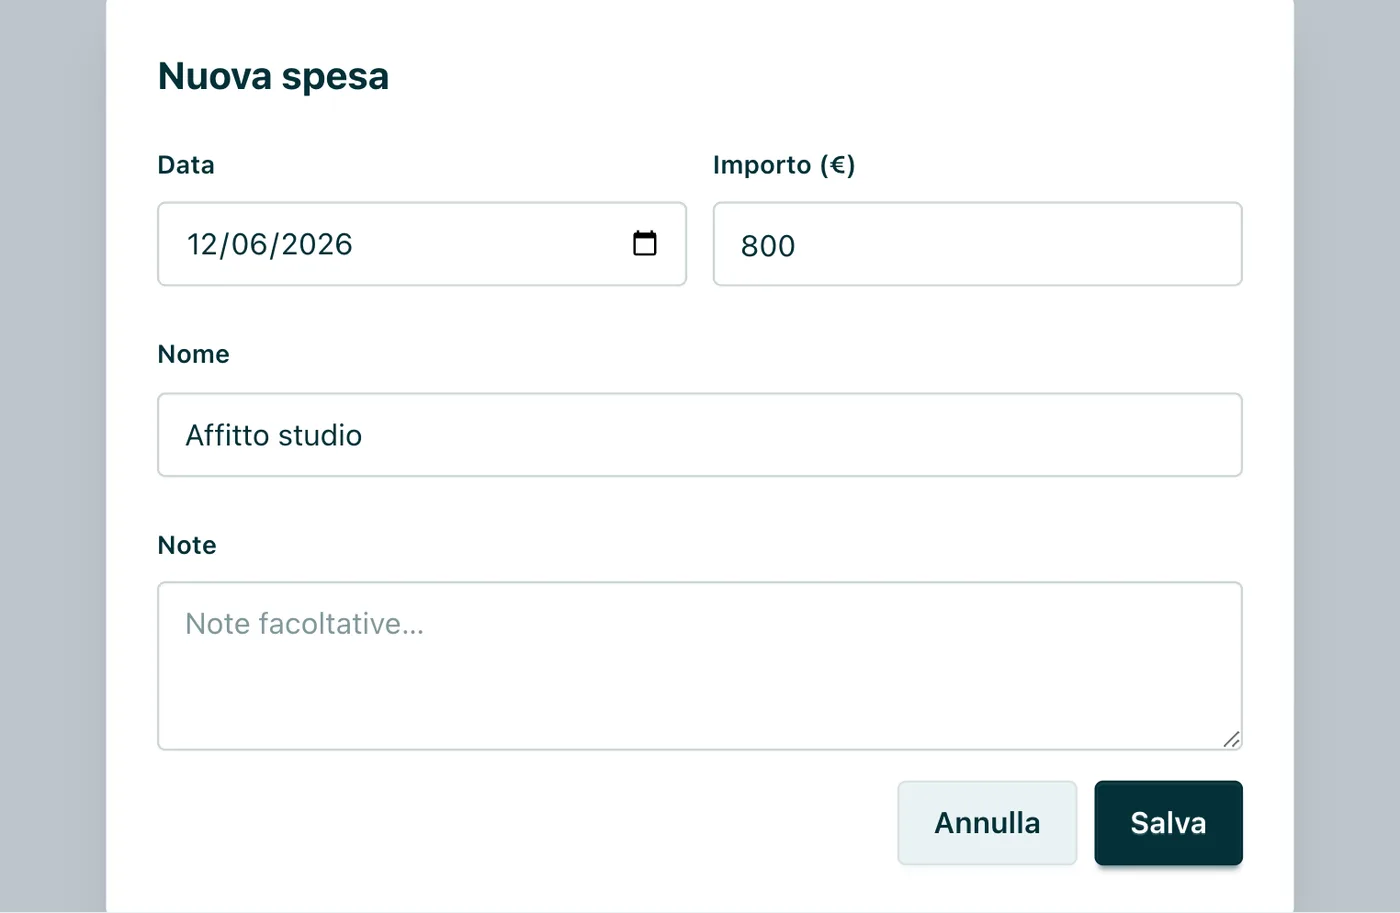
Schermata dimostrativa della registrazione di una spesa. Nel forfettario le spese non si deducono, ma registrarle ti dice quanto margine hai davvero.
Fatture, Sistema TS e statistiche dello studio, gratis fino a 30 pazienti Prova Appuntoo gratis per 14 giorni → Nessuna carta di credito · Attivazione in 2 minuti
Fatture, bollo e Sistema TS dal primo giorno
Ai pazienti: fattura cartacea o PDF, mai via SdI
I professionisti sanitari non devono emettere fatture elettroniche tramite il Sistema di Interscambio per le prestazioni rese a persone fisiche: lo prevedono l'art. 10-bis del DL 119/2018 e l'art. 9-bis, comma 2, del DL 135/2018, come ribadisce la FAQ dell'Agenzia delle Entrate. Alla seduta consegni un documento cartaceo o un PDF, anche per email. Il divieto è ormai strutturale: i dettagli sono nella guida alla fattura elettronica per fisioterapisti. Se una fattura già consegnata va corretta, la nota di credito segue lo stesso canale cartaceo o PDF.
A centri, aziende e PA: fattura elettronica via SdI
Per le fatture a soggetti con partita IVA, come poliambulatori, palestre e aziende, l'obbligo di fatturazione elettronica vale anche per i forfettari dal 1° gennaio 2024, come conferma FiscoOggi. L'Agenzia mette a disposizione gratuitamente procedura web, app e conservazione delle fatture elettroniche passate dallo SdI, sufficienti per iniziare.
Il bollo: 2 euro oltre 77,47 euro
Sulle fatture senza IVA di importo superiore a 77,47 euro si applica un'imposta di bollo di 2 euro. Vale per le prestazioni sanitarie esenti e per il forfettario, che l'IVA non la addebita. L'obbligo di assolverla è di chi emette il documento, che può chiederne il rimborso al paziente, come spiega FiscoOggi. Se la riaddebiti, nel forfettario quei 2 euro sono compenso e concorrono al reddito, come chiarisce una risposta dell'Agenzia del 2022. Le modalità per i documenti cartacei o PDF sono nella guida alla marca da bollo sulle fatture sanitarie.
Sistema Tessera Sanitaria
I fisioterapisti sono tra i professionisti tenuti a inviare le spese sanitarie dal 2019, in quanto iscritti ai nuovi albi del decreto del Ministro della salute del 13 marzo 2018: lo conferma la FAQ del Sistema TS. Dalle spese 2025 l'invio ha cadenza annuale e, per le spese 2026, il termine è il 1° febbraio 2027, con eventuali modifiche entro l'8 febbraio.
Servono credenziali e PIN personali: come si richiedono, ogni quanto scade la password e dove si trova il pincode lo spiega la guida alle credenziali del Sistema TS. Il quadro dell'obbligo è nella guida all'obbligo di invio dei dati, mentre i codici da scegliere, con SP per il fisioterapista, sono nella guida ai tipi di prestazione del Sistema TS.
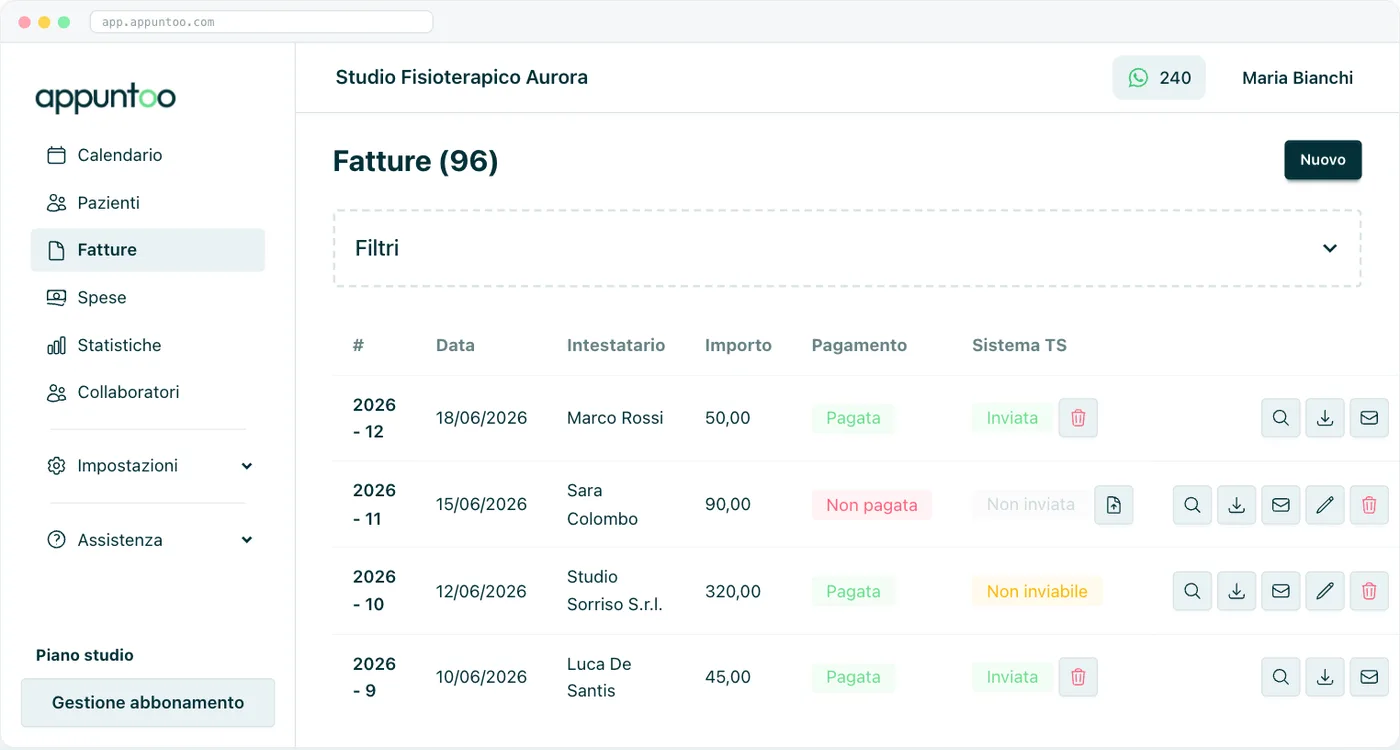
Schermata dimostrativa dell'elenco fatture, con stato di pagamento e stato di invio al Sistema TS per ogni documento.
Conservare i documenti
Il forfettario è esonerato dalla tenuta delle scritture contabili, ma deve conservare i documenti ricevuti ed emessi (art. 1, comma 69, legge 190/2014, che richiama l'art. 22 del DPR 600/1973). Per le fatture elettroniche passate dallo SdI c'è il servizio gratuito dell'Agenzia; per le fatture cartacee o PDF ai pazienti la conservazione resta tua, quindi decidi dal primo giorno dove e come tenerle.
Le scadenze del primo anno
Gli errori più comuni di chi apre la partita IVA da fisioterapista
- Aprire la partita IVA prima di essere iscritto all'Ordine. Per esercitare serve l'iscrizione all'albo: parti da lì.
- Usare ancora 86.90.21. Nel 2026 il codice è 86.95.00.
- Pensare che il primo anno non si paghi nulla. Non ci sono acconti, ma il saldo del primo anno e il primo acconto del secondo arrivano insieme a giugno dell'anno dopo.
- Dimenticare l'iscrizione alla Gestione Separata. È un obbligo dei professionisti senza cassa, e l'INPS controlla.
- Contare sul 5% senza verificarne le condizioni. Se la tua attività è la prosecuzione di un lavoro precedente, o se hai avuto partita IVA negli ultimi tre anni, l'aliquota è 15%.
- Fatturare prevalentemente al tuo ex datore di lavoro. È una causa di esclusione dal forfettario per i due anni successivi.
- Perdere il conto degli incassi. La soglia di 85.000 euro si misura sugli incassi dell'anno, non sulle fatture emesse.
- Mandare allo SdI la fattura di un paziente. Vale solo per soggetti con partita IVA.
- Confondere il 22% forfettario con i costi reali. Se i tuoi costi sono molto più alti, rifai la simulazione con il commercialista.
- Firmare l'affitto senza controllare i requisiti regionali. L'esempio della DGR Lazio 669/2026 insegna a chiedere prima.
Checklist per aprire la partita IVA da fisioterapista
- Iscrizione all'Ordine dei Fisioterapisti completata e numero d'albo disponibile
- Polizza RC professionale attiva
- PEC attivata e comunicata all'Ordine
- Data di inizio attività decisa e codice ATECO 86.95.00 verificato
- Regime scelto con il commercialista e AA9/12 inviato entro 30 giorni
- Domanda di iscrizione alla Gestione Separata presentata
- Credenziali e PIN del Sistema TS pronti
- Numerazione, testo fiscale e bollo impostati nel gestionale
- Piano per accantonare imposte e contributi, con le date del 30 giugno e del 30 novembre
- Requisiti del locale verificati con Regione, Comune e ASL
Come Appuntoo ti aiuta dopo l'apertura
Appuntoo non apre la partita IVA, non sceglie il regime e non calcola imposte e contributi: sono decisioni tue e del commercialista. Fa quello che serve dal giorno in cui apri: agenda, pazienti, fatture, Sistema TS e statistiche in un solo posto. Per chi parte da zero il piano Free costa 0 euro e comprende fatturazione e invio al Sistema TS gratuiti e illimitati, fino a 30 pazienti: è la voce di costo che puoi azzerare dal primo giorno. Il verticale Appuntoo per fisioterapisti raccoglie le funzioni pensate per le sedute e i cicli di trattamento, mentre le funzioni di fatturazione sono incluse anche nei piani a pagamento.
Regime e testo fiscale impostati una volta sola
In Impostazioni → Profilo studio, scheda Fatturazione, scegli Regime Forfettario o Regime Ordinario, l'IVA predefinita, la natura IVA per le righe a 0% (N2.2 è il valore di partenza), la cassa previdenziale se la prevedi e il testo fiscale che compare nel PDF. Il testo standard è personalizzabile: allinealo alle indicazioni del tuo commercialista. Ogni nuova fattura parte da questi valori.
Nel profilo utente inserisci codice fiscale, partita IVA, Ordine di appartenenza e numero di iscrizione, e puoi scegliere di stamparli nelle fatture in PDF. Senza la partita IVA del titolare il gestionale non ti permette di creare fatture: il documento esce sempre a nome del titolare dell'account.
Fatture con numero e bollo già pronti
Crei la fattura dal profilo del paziente o direttamente dall'appuntamento in agenda: numero e anno sono proposti in automatico, le prestazioni arrivano dal listino e il riepilogo calcola totale e bollo. Se le righe senza IVA superano 77,47 euro viene aggiunta l'imposta di bollo da 2 euro, che puoi escludere fattura per fattura. Scarichi il PDF o lo invii per email al paziente, o al genitore se la fattura è intestata a lui, partendo dall'anagrafica dei pazienti.
Sistema TS con un clic dalla lista fatture
In Impostazioni → Sistema TS, visibile al titolare, inserisci username, password e PIN ottenuti dal portale: password e PIN sono cifrati e il PIN non è più rivisualizzabile. Poi invii ogni fattura dalla lista, nella colonna Sistema TS, con un clic: tipo spesa SP e natura IVA N2.2 sono proposti e ricordati per gli invii successivi.
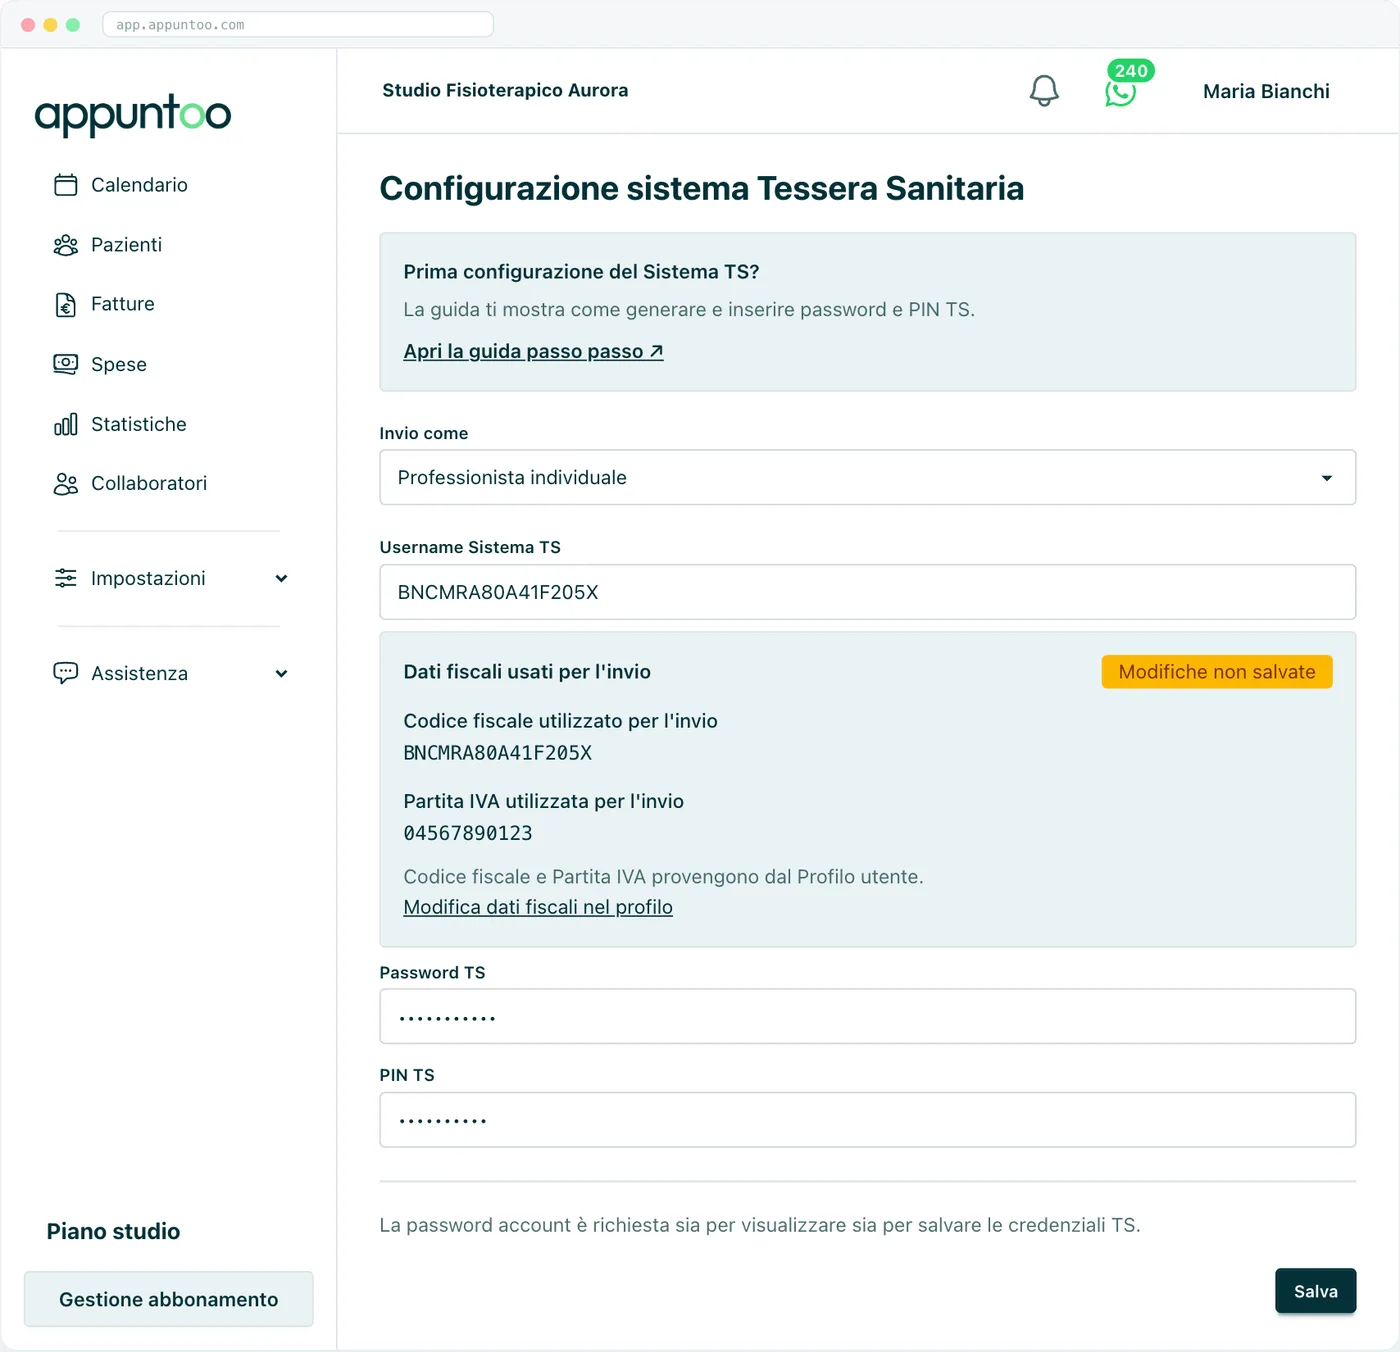
Schermata dimostrativa con dati di fantasia: la pagina delle credenziali del Sistema TS.
L'invio non è automatico: parte quando lo comandi. Dopo l'invio la fattura è protetta da modifica; se serve correggere, cancelli l'invio dal Sistema TS e la reinvii. Lo storico conserva protocollo, esito e messaggi. L'invio è gratuito e illimitato in tutti i piani, compreso il Free; per generare e stampare il PIN dal portale c'è la guida passo passo al PIN del Sistema TS.
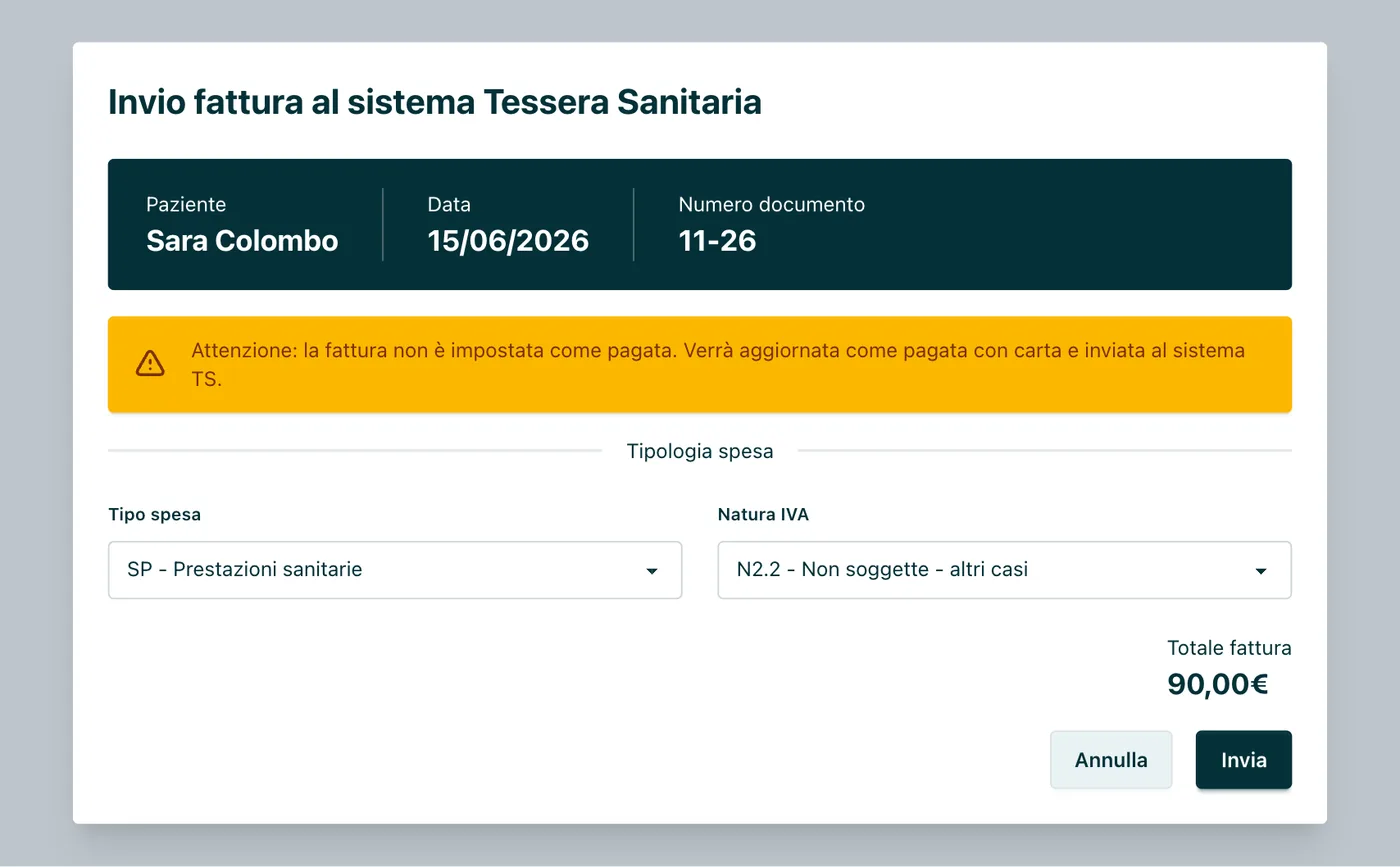
La finestra di invio: tipo spesa e natura IVA sono precompilati, il totale è quello della fattura.
Listino, prenotazioni e primi pazienti
Nel listino prestazioni salvi nome, prezzo e durata di sedute, valutazioni e cicli: sono i prezzi che finiscono in fattura. Per i cicli di sedute usi gli appuntamenti ricorrenti, scegliendo frequenza e ripetizioni con l'anteprima delle date.
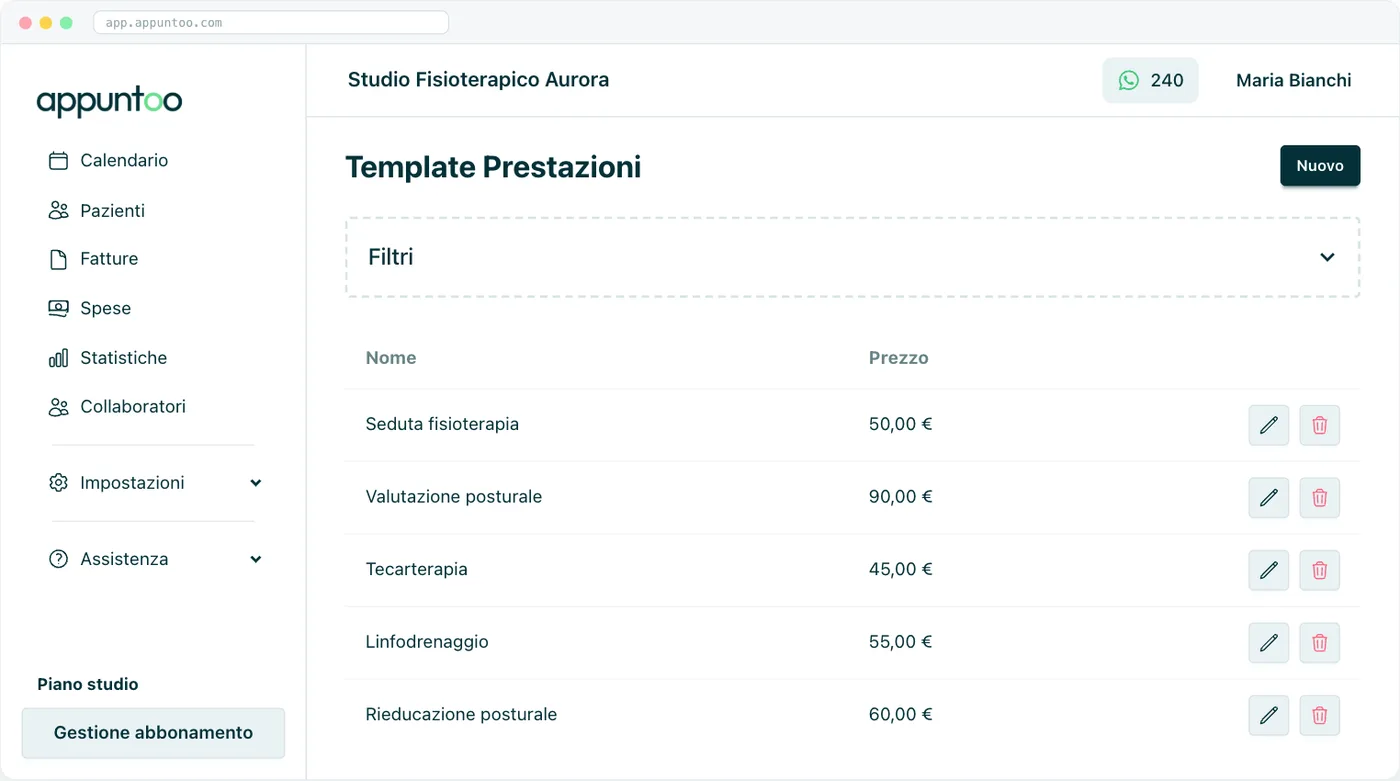
Il listino prestazioni. Voci e importi sono esempi, non tariffe consigliate.
Con le prenotazioni online, incluse in tutti i piani, condividi il link dello studio: il paziente sceglie prestazione e orario senza registrarsi e ogni richiesta arriva «Da confermare», quindi decidi tu. Le conferme e i promemoria via email sono gratuiti e illimitati, mentre i promemoria WhatsApp sono inclusi nei piani a pagamento. Se vuoi confrontare le soluzioni, la guida ai migliori software per fisioterapisti le mette a confronto.
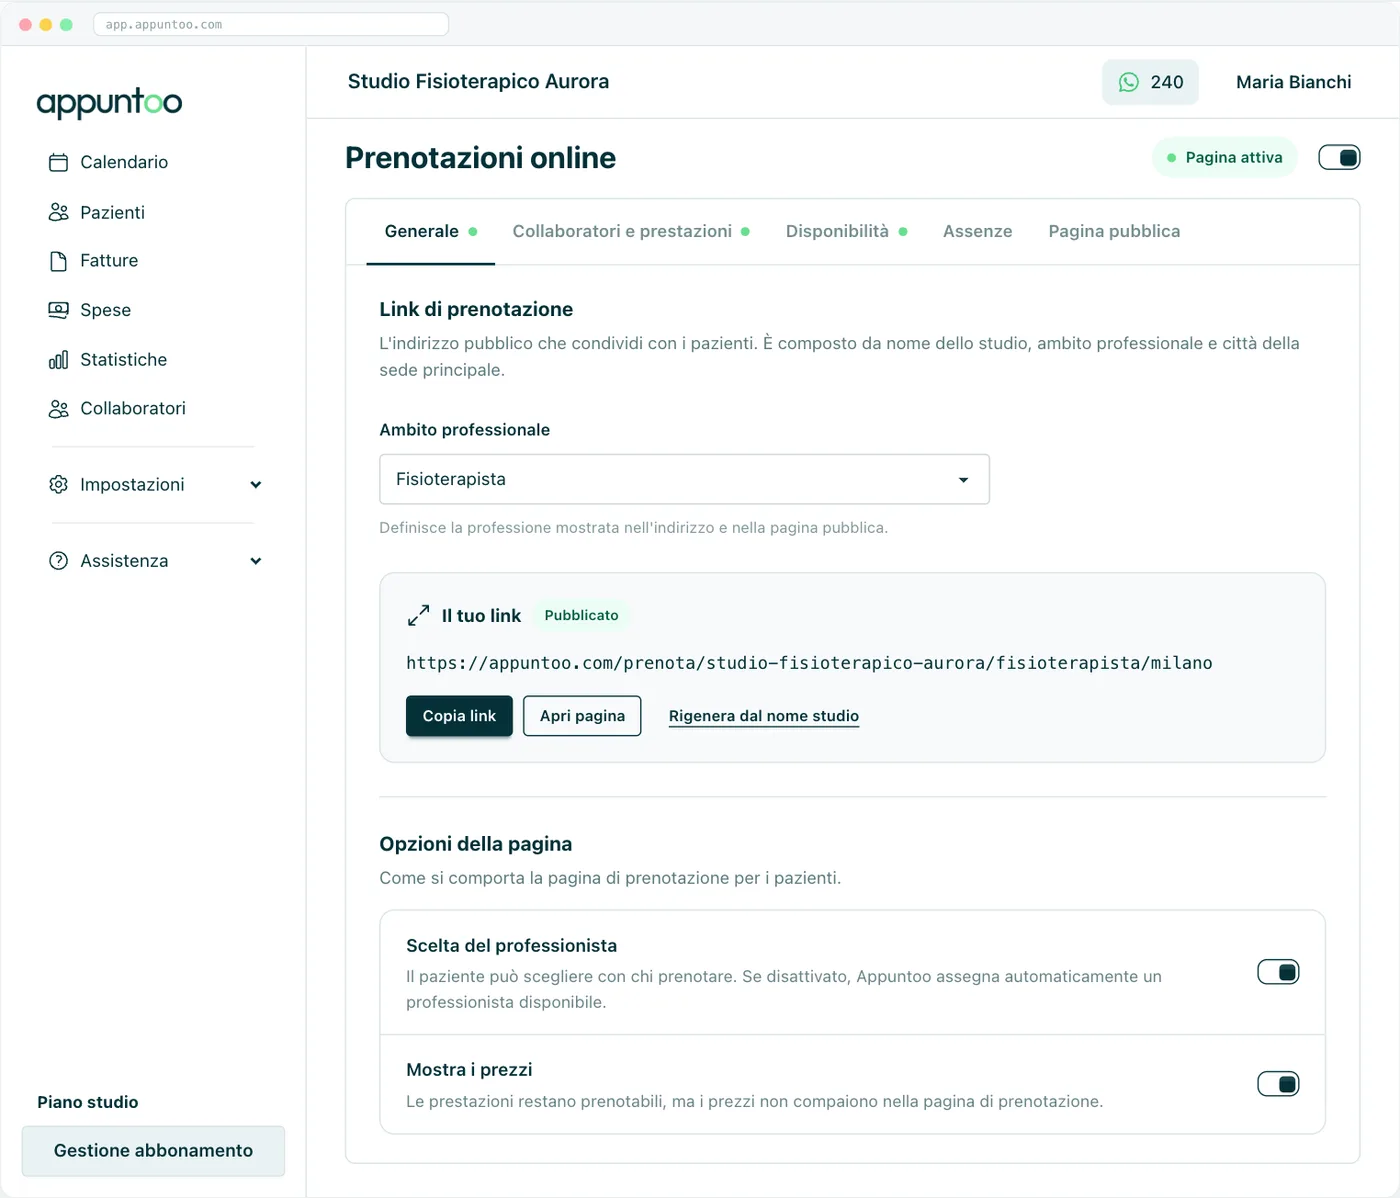
L'impostazione del link di prenotazione dello studio.
Spese e incassi sotto controllo
Registri le spese con data, importo, nome e note, e nelle statistiche filtri il periodo per vedere Guadagni (dagli appuntamenti pagati), Fatturato (dalle fatture emesse) e Spese. Per tenere d'occhio gli 85.000 euro la lista fatture ha i filtri per periodo e stato Pagata e la barra «Totale fatture filtrate»: attenzione, filtra per data della fattura e non per data di incasso, quindi è un controllo orientativo e la verifica per cassa resta al commercialista.
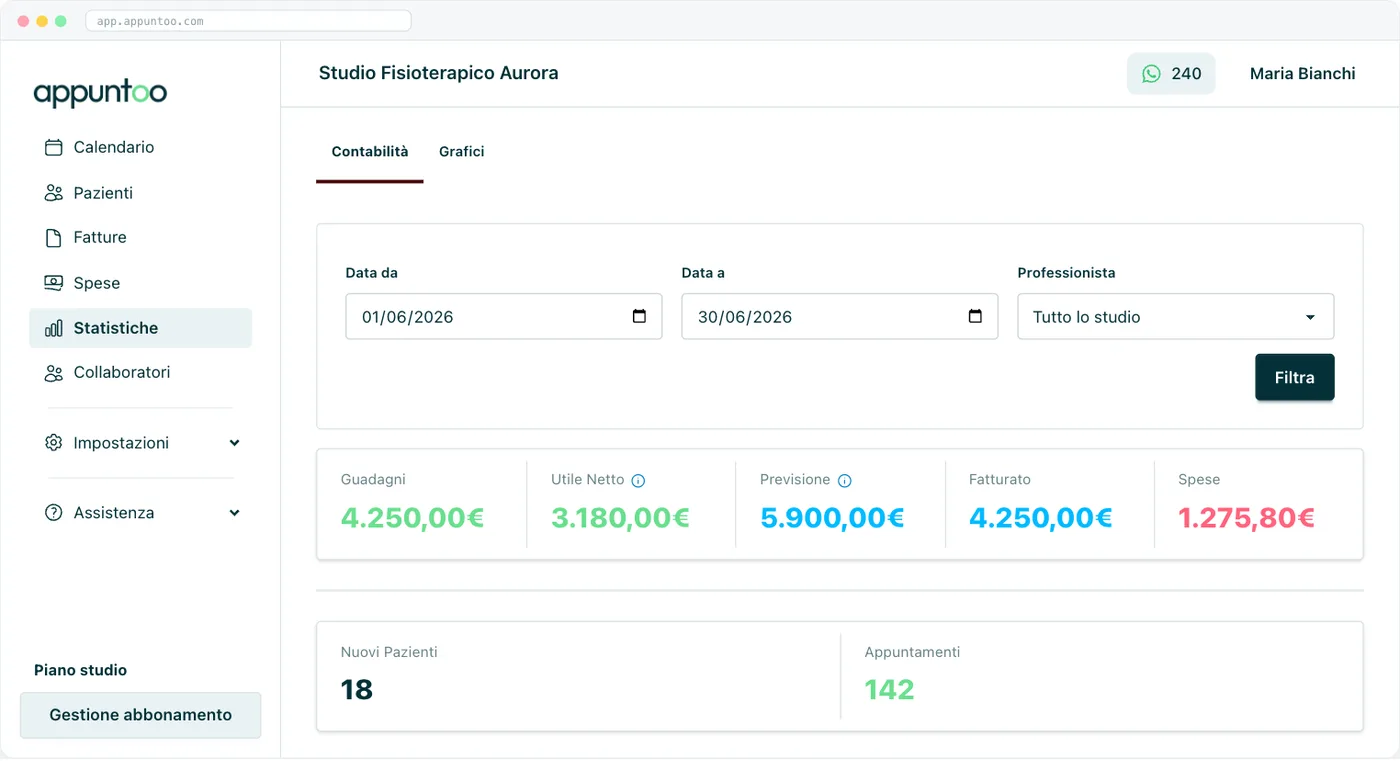
Il pannello Contabilità filtrato per periodo. Importi dimostrativi.
Cosa Appuntoo non fa
- non sceglie il regime né il codice ATECO e non presenta pratiche all'Agenzia o all'INPS;
- non calcola imposte e contributi e non ti dice se rispetti le soglie del forfettario;
- non trasmette le fatture allo SdI: dalla lista fatture esporti i file XML in un archivio ZIP e li passi al canale che usi, per esempio il commercialista;
- non gestisce la ritenuta d'acconto né i registri IVA, e non offre conservazione a norma;
- emette le fatture con la partita IVA del titolare dell'account, quindi non è pensato per più professionisti con partite IVA diverse che fatturano dallo stesso account.
Quale piano scegliere
Il listino aggiornato è sempre nella pagina dei piani e prezzi di Appuntoo. La prova gratuita di 14 giorni dei piani a pagamento non richiede la carta di credito e non ci sono vincoli contrattuali.
Dalla prima seduta alla prima fattura, tutto in un unico posto Prova Appuntoo gratis per 14 giorni → Nessuna carta di credito · Attivazione in 2 minuti
Domande frequenti sulla partita IVA del fisioterapista
Quanto costa aprire la partita IVA da fisioterapista?
L'apertura non comporta tributi da versare all'Agenzia delle Entrate: spendi solo se ti affidi a un intermediario. I costi da mettere a budget sono la quota annuale dell'Ordine (100 euro per l'OFI Lazio nel 2025, ogni Ordine fissa la propria), l'RC professionale (40 o 44 euro nella convenzione FNOFI 2026), il commercialista a preventivo, il locale e il gestionale, che con Appuntoo parte da 0 euro. I contributi INPS non sono una quota fissa: si calcolano in percentuale sul reddito.
Serve iscriversi all'Ordine prima di aprire la partita IVA?
Per esercitare serve l'iscrizione all'albo (art. 5 del D.Lgs.C.P.S. 233/1946, come sostituito dalla legge 3/2018): richiede titolo, abilitazione, diritti civili e residenza, domicilio o esercizio nella circoscrizione. Parti dall'iscrizione e apri la partita IVA quando sei pronto a iniziare, perché la dichiarazione va presentata entro 30 giorni dall'inizio effettivo dell'attività.
Qual è il codice ATECO del fisioterapista nel 2026?
È 86.95.00 «Attività di fisioterapia», nella classificazione ATECO 2025 operativa dal 1° aprile 2025, che ha sostituito il vecchio 86.90.21. Attività diverse, come la formazione o i trattamenti osteopatici, richiedono valutazioni distinte: le trovi nella guida ai codici ATECO per fisioterapisti.
Quali tasse e contributi paga un fisioterapista in forfettario?
Non versa IVA né IRPEF: paga un'imposta sostitutiva sul reddito forfettario, cioè compensi incassati per 78%, al netto dei contributi INPS. L'aliquota è il 5% per l'anno di inizio e i quattro successivi, se ricorrono le condizioni, poi il 15%. I contributi alla Gestione Separata sono il 26,07% del reddito forfettario (24% se sei già assicurato altrove). Con 30.000 euro di compensi, per esempio, sono circa 6.100 euro di contributi e 865 euro di imposta al 5% oppure 2.595 euro al 15%.
Posso aprire la partita IVA forfettaria se sono dipendente?
Sì, se nell'anno precedente i redditi di lavoro dipendente e assimilati non superano 35.000 euro (limite elevato dai 30.000 ordinari per il 2025 e il 2026) oppure se il rapporto di lavoro è cessato. Restano due attenzioni: non devi fatturare prevalentemente al datore di lavoro attuale o dei due anni precedenti, e per il 5% l'attività non deve essere la mera prosecuzione del lavoro svolto prima. Con un altro rapporto di lavoro i contributi alla Gestione Separata sono al 24%.
Il fisioterapista versa all'ENPAPI o alla Gestione Separata INPS?
Alla Gestione Separata INPS: i fisioterapisti non hanno una cassa autonoma. L'ENPAPI è l'ente degli infermieri liberi professionisti. La tua posizione si gestisce con il servizio di iscrizione dell'INPS e la tabella delle aliquote 2026 è nella circolare n. 8 del 3 febbraio 2026.
Devo fare la fattura elettronica ai pazienti e inviare i dati al Sistema TS?
Ai pazienti persone fisiche no: la fattura è cartacea o in PDF fuori dallo SdI. Ai soggetti con partita IVA sì, via SdI. I dati delle spese sanitarie vanno invece inviati al Sistema TS, perché i fisioterapisti sono tra gli obbligati dal 2019; per le spese 2026 il termine è il 1° febbraio 2027. Con Appuntoo l'invio al Sistema TS parte con un clic dalla lista fatture ed è gratuito in tutti i piani.
Cosa succede se supero gli 85.000 euro?
Se superi 85.000 euro ma non 100.000, resti nel forfettario fino a fine anno e ne esci dall'anno successivo. Se superi 100.000 euro esci dall'anno stesso, con l'IVA dovuta dalle operazioni che determinano il superamento; le prestazioni sanitarie, però, restano esenti, come spiega la guida all'IVA sulle prestazioni sanitarie. La soglia si misura sugli incassi dell'anno solare, quindi controllali mese per mese.
Posso aprire la partita IVA da solo, senza commercialista?
Sì: l'Agenzia prevede che il modello AA9/12 si prepari in autonomia o tramite un intermediario delegato. Per legge il commercialista non è obbligatorio per il forfettario, ma conviene almeno per l'apertura, la scelta del regime e le prime scadenze, chiedendo un preventivo che spieghi cosa comprende.
Conclusione
Aprire la partita IVA da fisioterapista non è complicato se rispetti l'ordine: Ordine, assicurazione e PEC; AA9/12 entro 30 giorni; Gestione Separata; forfettario, se hai i requisiti; fatture ai pazienti fuori dallo SdI; Sistema TS. I numeri che pesano sono i contributi, circa il 26% del reddito forfettario, e le imposte, il 5% o il 15%: con un compenso di 30.000 euro restano circa 23.000 euro nel primo anno con l'aliquota al 5%, prima dei costi dello studio.
Questa guida non sostituisce il commercialista sulla tua posizione, ma ti dà i riferimenti per arrivarci preparato e per fare le domande giuste. Quando i numeri sono chiari, il resto è lavoro quotidiano: un'agenda ordinata, fatture coerenti con il tuo regime e un Sistema TS che non ti ruba tempo.
Apri lo studio con un gestionale che parte da 0 euro Prova Appuntoo gratis per 14 giorni → Nessuna carta di credito · Al termine puoi continuare con il piano Free